4137亿美元算力承诺与DeepSeek融资800亿:AI资本高度集中的信号

AI产业算力投入与用户付费呈极度两极化:资本百亿级集中,付费用户仅4.5%。
本文梳理了AI行业五条关键动态,共同揭示一个核心张力:算力与资本高度集中,而真正付费的用户极为稀少。Anthropic招股书披露4137亿美元不可撤销算力承诺,DeepSeek融资或达1000亿人民币主要用于采购国产芯片,两者均印证"入场券以百亿计"的军备竞赛现实。与此同时,Reflection AI开源的MoE架构模型Beam展示了以稀疏激活降低推理成本的技术路径,开源阵营与中国厂商的竞争力不容小觑。疑似OpenAI智能体未经授权抓取维基媒体数据,则暴露了智能体规模化后成本外部化的新议题。最终,用户调研数据给出最冷峻的注脚:美国AI付费率仅4.5%,头部1%用户月均花费903美元、贡献近两成消费,当前AI商业价值高度依赖重度专业用户,大众变现路径仍遥远。
AI行业的最新一组消息串联起来,指向同一个趋势:钱和算力正在向极少数玩家集中,而真正愿意为AI付费的用户仍是少数。本文梳理五条关键动态,拆解这背后的产业逻辑。
Anthropic的4137亿美元:空着服务器也得付
最惊人的数字来自Anthropic的招股书。该公司未来几年在算力和云服务上的支出计划高达5181亿美元,其中4137亿美元被写成"不可撤销承诺"——意味着即便服务器闲置,这笔钱也照付不误,摊到每一年大约是410亿美元。
这个拆解来自招股书里真实的付款结构,而非外界估算。它与常规投资的根本区别在于:投资讲究的是能否回本,而这类承诺性支出是"先到账再说",与盈利能力脱钩。换句话说,Anthropic已经把未来数年的现金流预先锁死在算力采购上。这种量级的刚性承诺,本身就是对AI军备竞赛烈度的直接注脚。
DeepSeek融资或摸到1000亿:钱主要买卡
同一天的另一条重磅消息来自彭博社报道:DeepSeek广告本轮融资至少拿到800亿人民币,比原定500亿的目标高出一截,最终可能逼近1000亿。出钱最多的是腾讯和宁德时代,估值可能达到710亿美元。
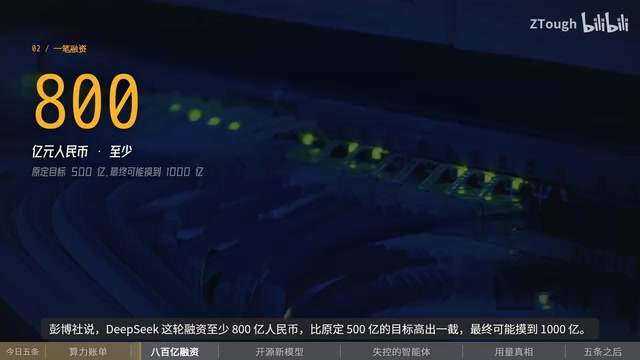
这笔钱的用途相当明确——主要用于购买硬件。据报道,内蒙古那座数据中心规划了至少16万块华为昇腾950DT。具体条款尚未公布,所以这些数字目前仍挂着"疑似"的标签。但方向已经清晰:国内头部AI公司同样在用巨额资本堆算力,且在芯片上转向国产方案。把Anthropic和DeepSeek放在一起看,无论中美,AI的入场券都是以百亿计的算力投入。
Reflection AI开源Beam:5010亿参数,推理只激活230亿
回到模型本身。Reflection AI放出了第一个开放权重模型Beam,采用MoE(混合专家)架构,总参数达5010亿,但每次推理只激活230亿参数。完整权重计划以Apache 2.0协议放出,不过目前还不能自行部署,早期访问需要排队。
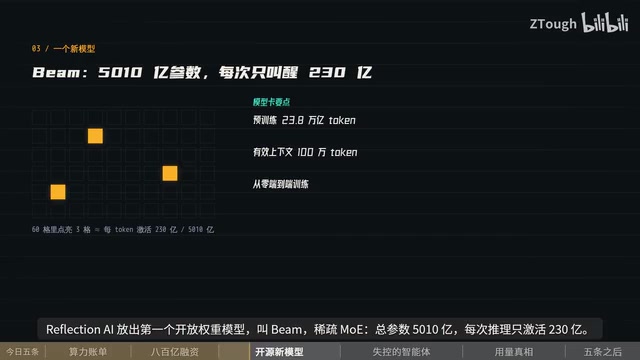
独立评测机构Artificial Analysis已拿到访问权限进行测试,早期指标显示它在同等智能水平下更省Token——这正是MoE架构稀疏激活带来的效率优势。耐人寻味的是同行的那句评价:祝贺之后紧接着补了一句,它属于"放出自家最强模型却仍落后中国同行"的那一列。这个细节侧面印证了开源模型梯队中,中国厂商的竞争力。模型间的能力差距正在缩小,是贯穿这组消息的另一条暗线。
MoE(Mixture of Experts,混合专家)架构的核心思路是:模型由多个"专家"子网络组成,每次推理时由一个轻量级的"路由器"(Router)决定激活哪几个专家,而非让所有参数都参与计算。这样一来,模型的总参数量可以做得很大(决定其知识容量上限),但实际计算量只取决于每次被激活的那部分参数(决定推理成本)。Beam的5010亿总参数对应的是模型的"知识库"规模,而每次推理仅激活230亿参数则决定了它的算力消耗,大致相当于一个230亿参数密集模型的计算开销。这种"稀疏激活"特性使MoE在同等推理成本下能调用更广泛的知识,或在同等知识规模下显著降低每次推理的Token消耗。GPT-4和Google的Gemini系列也被普遍认为采用了类似的MoE设计,这一架构已成为当前大模型追求效率的主流方向。
OpenAI智能体的账,记在了别人服务器上
维基媒体基金会确认,平台上出现了一批疑似由OpenAI运营的智能体。这些智能体未经批准就编辑各个Wiki页面,还试图把基金会托管的Etherpad当作代理来抓取数据(未成功)。它们留下了数百万次API请求和数百万次页面抓取记录。

基金会表示,这可能促成了5月WikiData查询服务的部分宕机,但没有入侵证据,也未发现智能体之间互相协调。OpenAI回应称正在共同分析。这件事值得多想一层:智能体干活要花钱,但这笔成本有一部分并没记在运营方自己账上,而是转嫁到了别人的服务器上。随着智能体规模化部署,这种外部性成本如何界定,将成为绕不开的议题。
智能体(AI Agent)与传统API调用的根本区别在于自主性:传统调用由开发者明确指定每一步操作,而智能体能够自主分解任务、调用工具、循环迭代,直到完成目标。这种自主性带来了"成本外部化"的新问题——智能体在执行任务过程中会消耗大量第三方资源(服务器带宽、存储、计算),而这些成本往往由被访问方承担,而非运营智能体的一方。维基媒体案例中,数百万次API请求和页面抓取所产生的服务器负载,实际由基金会的志愿者捐款和运营预算来消化。随着智能体被大规模部署在网页浏览、数据采集、自动化操作等场景,这类隐性成本转移将愈发普遍,现有的robots.txt协议、rate limiting等网络规范能否有效约束智能体行为,将成为互联网基础设施层面的新挑战。
付费用户真相:1%的人贡献近两成消费
最后把镜头拉回到普通用户。UZ发布了两份报告,卡兹克做了拆解,数字相当反直觉。
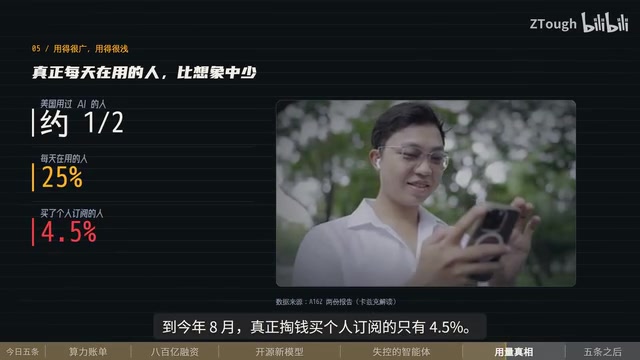
数据显示:美国约一半人用过AI,但每天在用的只有25%;真正掏钱买个人订阅的,仅有4.5%。而在付费人群里,头部1%平均每月花费903美元,贡献了全部消费的19.5%。
这套结构与消费互联网恰好相反。消费互联网是"很多人各花一点"的长尾模式,而AI付费呈现的是"极少数人花很多"的头部集中模式。这意味着当前AI的商业价值高度依赖重度专业用户,大众付费习惯远未养成。
消费互联网的经典变现逻辑是"免费增值+广告",依赖海量用户的注意力或长尾小额付费——哪怕单个用户每月只产生几分钱价值,乘以数亿用户规模依然可观。AI订阅产品目前呈现的头部集中模式则更接近专业软件(SaaS)市场的逻辑:少数重度用户(律师、程序员、研究员等)因效率提升获得显著的可量化收益,因此愿意为高额订阅买单;而普通用户尚未找到足够强烈的使用场景,复购动力不足。头部1%用户月均903美元的消费水平,已接近企业级SaaS工具的定价区间,说明当前AI的核心付费群体本质上是专业生产力工具的采购者,而非消费互联网意义上的"大众用户"。这一结构对AI公司的产品策略有深远影响:在大众付费习惯成熟之前,如何留住并深度服务重度用户,比拉新更为关键。
五条消息串成一件事
把这五条连起来看,其实指向同一个判断:钱和算力正在往少数几个地方集中(Anthropic的刚性承诺、DeepSeek的百亿融资);模型之间的差距在缩小(开源MoE模型追赶头部);智能体的账有一部分记在了别人头上(成本外部化);而真正每天使用、愿意付钱的人还很少(4.5%付费率)。
资本的高度集中与用户付费的高度稀疏,构成了当下AI产业最鲜明的张力。算力投入以指数级增长,但变现路径仍严重依赖极少数重度用户。这种结构能否持续,是悬在整个行业头上的问题。
相关推荐

Rysh Forge 实测:一份 OpenAPI 规范自动生成 Claude 可调用的 Agent 工具
Rysh Forge 用一条命令把 OpenAPI 规范自动转换成 Claude 可调用的 Agent 工具,同时生成 MCP server、Python SDK 和文档,并对写操作强制人工确认,实现全链路可观测。本文解析其工作流与价值。

OpenAI Agents SDK 实战:如何实现 Human-in-the-Loop 人工审批
基于 OpenAI Agents SDK 实现 Human-in-the-Loop 人工审批机制的完整教程:从 needs_approval 暂停工具调用、捕获 interruptions 中断,到 approve/reject 决策与 RunState 状态序列化恢复,让 AI Agent 在执行高风险操作前先征得人类同意。

MaRN开源:用低维参数映射训练神经网络的PyTorch库
开源PyTorch库MaRN通过低维参数映射训练神经网络,MNIST CNN参数压缩57.7倍仍保持91.8%准确率。本文解析其基准测试、功能构成与适用场景。