AI SaaS定价周报:12家调价,Cursor涨价50%

本周133个定价页面12次变动,揭示免费层收紧、应用层涨价与按结果计费迁移三大趋势。
一项追踪133个AI与SaaS定价页面的监测项目本周记录到12次实质性变动:Cursor入门价上涨50%、Activepieces涨价25%,仅Anthropic出现降价;Supabase移除免费计划、Deepgram清理促销价、Murf AI删除免费档,三家同步收紧免费层;Intercom与Asana则将计费单位从按坐席改为按结果或按AI请求。整体呈现三个趋势:免费层成为稀缺资源、涨价集中在应用层而降价出现在模型层、计价粒度持续变细。约9%的页面在七天内发生价格调整,说明AI SaaS定价远未稳定。
AI与SaaS产品的定价正在进入一个高频调整期。一个持续追踪133个定价页面的监测项目本周记录到12次实质性变动:2次明确涨价、1次明确降价,其余为结构重组或免费额度收缩。这个样本虽小,却折射出当前AI产品商业化的几个真实信号——推理成本在降,但终端产品价格并未同步下探;免费层正在被系统性收紧;而定价单位本身,正从"席位"向"结果"迁移。
涨价的两个样本:Cursor与Activepieces
本周唯二被明确标记为"price increase"的产品,分别来自AI编程和自动化两个赛道,涨幅都不小。
Cursor:入门价从$40跳到$60
监测数据显示,Cursor移除了$40 / user / mo这一档,同时新增$60 / mo与$200 / mo。以最低可用档位计算,入口价格上涨50%。$200档的出现也说明产品线在向上延伸,面向重度用户或团队的高用量场景。
编程助手是过去一年竞争最激烈的品类之一,Cursor此时提价,本质上是在测试用户对"AI生产力"的付费意愿上限——当补全和Agent能力成为刚需,价格弹性会明显低于普通SaaS工具。
Activepieces:$16到$20,涨幅25%
开源自动化平台Activepieces的价格从$16/mo调整为$20/mo,对应年付档从$166变为$200。新增的卖点描述是"3× the Free plan, no daily cap"——取消每日调用上限,对自动化工作流用户来说是实质性扩容。这轮涨价更像是对免费层压力的一次对冲:用更高付费档承接那些跑满配额的用户。
免费层收缩:Supabase、Deepgram与Murf AI
本周有三个产品的变动指向同一个方向——免费额度在减少。
Supabase直接移除了Free Plan
监测记录非常简洁:removed: Free Plan。对于长期以慷慨免费层作为开发者获客核心的Supabase来说,这是一个标志性动作。开发者平台的免费层从来不是慈善,而是获客成本;当用户基数足够大、转化漏斗足够成熟时,收紧免费层是必然的商业选择。
Deepgram:限时优惠结束,价格回归标准档
Deepgram移除了多条"through 9/14 Then..."形式的过渡价格,例如$0.041/min through 9/14 Then $0.059/min。这类"促销期后恢复原价"的结构被清理,意味着新用户不再享受早期折扣。新增的多档按分钟与按字符计费(如$0.059/min、$0.075/min、$0.0405/1k characters)显示其计费维度正在细化。
Murf AI:订阅档位被按量计费替代
Murf AI移除了$0/month、$19/month、$66/month等订阅档,新增$0.01/1000 characters这类按字符计费选项。免费档的消失与计费单位的切换同时发生,是典型的"从订阅制转向用量制"的过渡形态。
免费层(Free Tier)是SaaS与开发者工具常见的获客手段:以有限的免费额度吸引开发者试用,再通过用量上限或功能限制引导付费转化。在AI产品中,免费层的成本压力尤为突出——每一次推理调用都产生真实的算力支出,而非传统SaaS中近乎为零的边际复制成本。因此,当用户基数扩大后,免费层往往从"获客投资"转变为"持续失血点"。本周Supabase移除Free Plan、Murf AI删除免费档,正是这一逻辑的体现:免费层收缩通常发生在产品完成市场教育、转化漏斗成熟之后,是商业化从扩张期进入收割期的信号。
结构重组:AssemblyAI、Fireworks AI与xAI
有几家并未简单涨价或降价,而是重构了计价方式,这类变动对开发者的实际成本影响往往比表面价格更大。
AssemblyAI新增了$0.20 / 1M、$12.00 / 1M等按百万单位计价的档位,并调整了低单价区间的分档描述。Fireworks AI则移除了$18.00、$7.00两个大额档位,改为$0.134至$0.334区间的小额计价——从"包月/包量"转向更细粒度的按次计费。
xAI的变动最直观:语音到语音(Speech to Speech)从"Starting at $0.05 / min"改为$0.08 / min,涨幅60%,且去掉了"起价"的模糊表述。
降价只有一个:Anthropic
本周唯一被标记为"price decrease"的是Anthropic。变动集中在Claude的Pro计划描述上:新增US$20/seat/month, billed annually,同时移除了$1.50、$18.75、$75等零散价格点。
这更接近一次定价页面的清理与统一,而非全面降价。但它与Deepgram、Fireworks等基础设施层的价格走势放在一起看,能得出一个判断:模型推理的边际成本在下降,但这一红利目前主要停留在API层,尚未充分传导到终端SaaS产品的订阅价格上。
定价单位正在迁移:从席位到结果
本周最值得注意的细节,藏在Intercom和Asana的改动里。
Intercom移除了$29per agent/mo和From $99/mo,新增$29per teammate/mo、$119.09/mo、$90.09/mo,以及$0.99per outcome。从"按坐席"到"按结果",计费锚点从人头变成了AI实际完成的工作量。
Asana的动作类似:移除$5.99 per user, per month及多档AI Studio积分包,改为$0.50 per AI request, billed upfront与$0.60 per AI request, billed monthly。预付与月付的单价差($0.50 vs $0.60)是典型的用量制定价手法。
当AI开始替代部分人工操作,按席位收费就失去了合理性——一个团队可能人很少,但AI调用量很大。按结果或按请求计费,正在成为AI原生功能的默认定价语言。
席位制(Per-seat Pricing)是传统SaaS最主流的计价方式:按使用产品的用户账号数量收费,价格与团队规模线性挂钩。其合理性在于,软件的价值随使用人数增加而放大。但AI原生功能打破了这一假设——一个三人团队可能产生海量AI调用,而一个百人团队可能几乎不用AI功能。席位制在此失效:它既无法反映真实的算力消耗,也无法捕捉AI创造的价值。按结果计费(Outcome-based Pricing)则把计费锚点放在AI实际完成的工作上,例如Intercom的$0.99/outcome、Asana的$0.50/AI request。这种模式让收入与AI交付的价值直接对齐,但也带来收入可预测性下降、结果定义模糊等挑战,是目前AI商业化定价的前沿实验方向。
这周的数据说明了什么
把这12条变动放在一起,可以提炼出三个趋势:
第一,免费层正在成为稀缺资源。 Supabase、Deepgram、Murf AI三家同时收紧免费额度或无限制档,说明AI产品的边际成本压力真实存在,早期"烧钱换增长"的策略正在退场。
第二,涨价集中在应用层,降价出现在模型层。 Cursor、Activepieces、Pika涨价,Anthropic降价。应用层在争夺利润空间,模型层在争夺开发者份额。
第三,计价粒度在变细。 按分钟、按字符、按百万token、按请求、按结果——所有产品都在寻找能更精确反映成本与价值的计量单位。粗粒度的月费订阅,正在被逐步拆解。
需要说明的是,该监测只抓取价格相关文本行的变化,页面排版与文案改动不会计入,因此上述12条都是真实的定价内容变动。样本量为133个页面,周度变动12条,约9%的页面在七天内发生了价格相关调整——这个频率本身就说明,AI SaaS的定价还远未稳定。
模型层与应用层的价格分化,根源于两者成本结构的差异。模型层(如Anthropic的API)直接面对推理算力的边际成本,随着模型效率提升、芯片供给改善和竞争加剧,单位token成本持续下行,降价是争夺开发者份额的直接手段。应用层(如Cursor、Intercom)则在模型成本之上叠加了产品研发、工程集成与用户体验的投入,其定价更多取决于用户对"AI生产力"的支付意愿,而非底层成本。当应用层面对激烈竞争时,提价反而是测试价值上限、筛选高价值用户的策略。这种"上游降价、下游涨价"的剪刀差,意味着模型成本红利目前被应用层截留为利润空间,尚未传导至终端消费者。
相关推荐
LangGraph速通指南:手撕企业级AI智能体与工作流
LangGraph 速通指南:解析 LangGraph 与 LangChain 的独立关系、MIT 开源协议、FastAPI 高并发部署、人工审批与长短记忆存储机制,助你手撕企业级 AI 智能体与工作流。
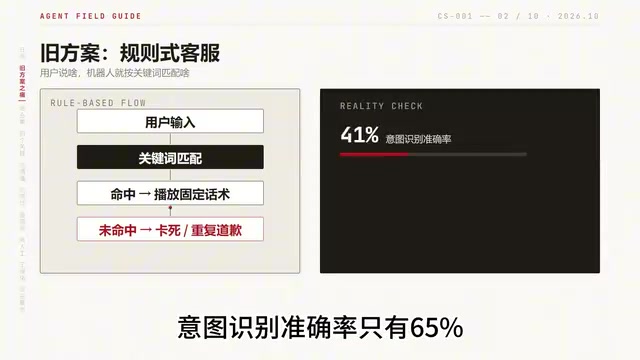
从0到1搭建智能客服Agent:意图识别92%的实战拆解
B站实战分享:从0到1搭建智能客服Agent,用BERT意图识别、对话状态跟踪、向量检索混合方案和转人工打分模型,把意图识别准确率从65%提升到92%,对话完成率78%,每天处理10万次对话。
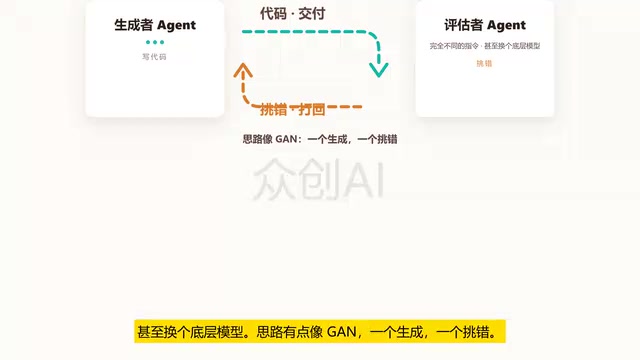
Loop Engineering:让AI自动写代码并合并PR的工程范式
Loop Engineering 正在改变 AI 开发流水线:Stripe 用 Minions 系统每周合并超 1300 个机器生成的 PR。本文拆解 Loop Engineering 的五个核心动作、六类部件、五种失控模式与三条安全纪律,说明为什么独立评估者、状态文件与预算上限比全自动更重要。