AI进步呈指数级,但资本投入超指数:增长能持续吗?

AI能力以指数级增长,但驱动它的资本投入以超指数速度膨胀,揭示边际效率递减与可持续性危机。
本文将AI产业抽象为一个投入产出系统,指出2023至2026年间AI能力指标虽紧贴指数曲线增长,但同期资本支出却以略微超指数的速率攀升——两者之差意味着系统对外部资源的响应是次线性的,单位投入的边际回报正在递减。更深层的问题在于,超指数级的外部资源注入在长期内受制于资本市场耐心、算力供给和能源等硬约束,不可能无限持续。文章因此提出:AI产业若要维持可持续的指数级进步,必须形成与之匹配的指数级真实利润,实现从外部输血到内部造血的"资源循环闭合"。这一框架为判断AI行业健康程度提供了更清醒的量化视角,并将核心评估指标从模型跑分引向盈利能力与单位经济效益。
指数曲线背后的隐忧
过去几年,几乎所有衡量AI进步的指标——无论是模型能力、推理性能还是基准测试得分——都紧密贴合一条指数曲线。这意味着AI能力的提升速度一直在稳步加快,呈现出我们熟悉的"每隔一段时间翻一倍"的节奏。
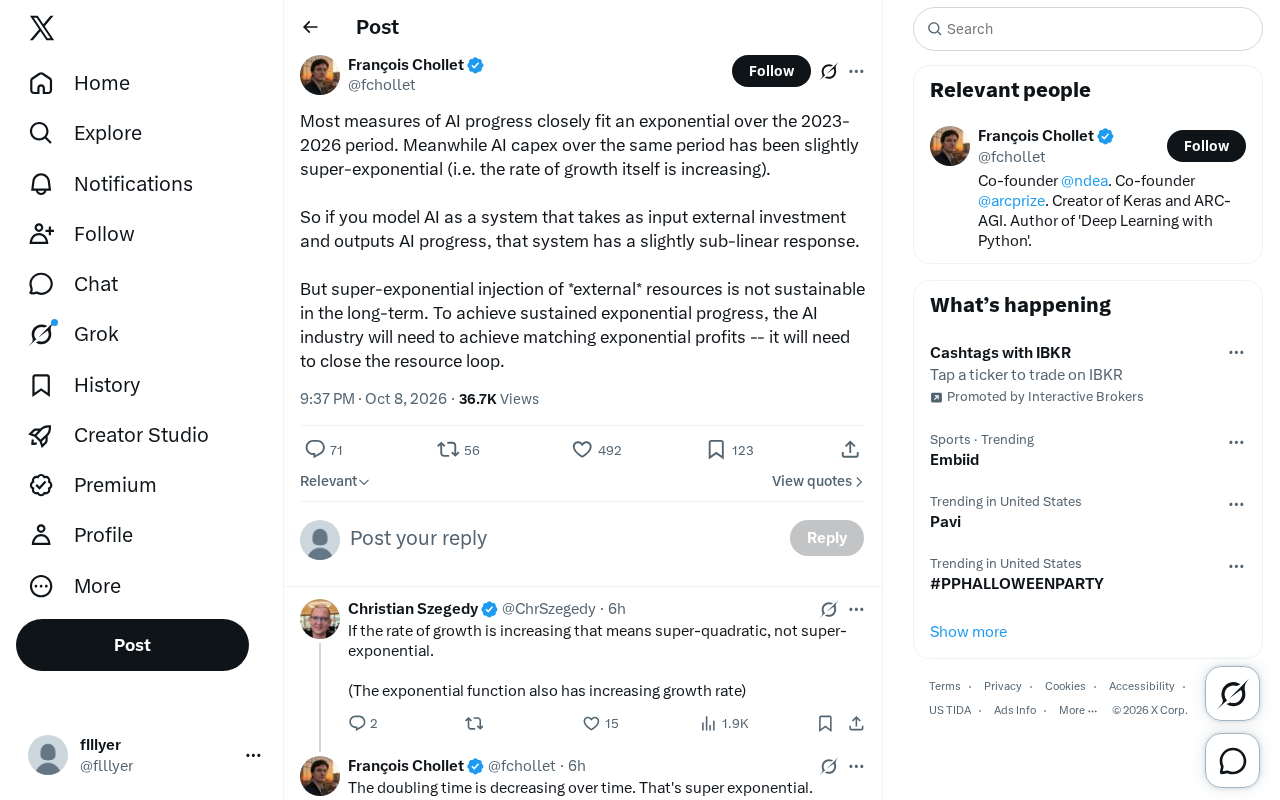
但一位研究者在社交平台上提出了一个更值得深思的观察:在同一时期(2023至2026年),AI领域的资本支出(capex)增长不是普通的指数级,而是略微超指数的——也就是说,增长率本身也在不断攀升。换句话说,产业投入的加速度,比产出能力的加速度还要快。
这个细微但关键的差异,揭示了当前AI繁荣背后一个容易被忽视的结构性问题。
把AI看作一个输入输出系统
如果我们把整个AI产业抽象成一个系统:输入是外部投资,输出是AI能力的进步,那么从数学上看,这个系统的响应是略微次线性的。
这个判断的逻辑并不复杂:当你需要超指数级地注入资源,才能换取仅仅是指数级的能力提升时,说明单位投入所能撬动的产出正在边际递减。系统没有展现出"投入越多、效率越高"的理想特性,反而是在用越来越激进的资金堆砌,来维持看似平稳的能力增长曲线。
这种视角把AI的发展从单纯的技术叙事,拉回到了资源与回报的经济学框架之中。能力的指数增长固然令人振奋,但如果它的燃料是以更快速度膨胀的资本,那么这条曲线的可持续性就必须打上问号。
次线性(sublinear)响应是控制论与系统工程中的概念:若输出增长速率持续低于输入增长速率,系统便呈现次线性特征。与之对应的是超线性响应——即每增加一单位投入,带来的产出增量反而更大,类似于"规模报酬递增"。当前AI系统的表现恰好相反:算力与资金的边际回报正在收窄。这一现象部分源于主流训练范式(预训练大语言模型)的Scaling Law本身并非完美线性——在参数量和数据量达到一定规模后,损失曲线的下降斜率会逐渐放缓,需要投入指数级更多的计算量才能换取同等幅度的性能提升。这正是业界近年积极探索"后训练"(post-training)、强化学习与推理时扩展(inference-time scaling)等替代路径的根本原因之一。
外部资源注入无法永续
问题的核心在于:超指数级地注入外部资源,在长期内是不可持续的。
外部投资——无论来自风险资本、科技巨头的资产负债表,还是公开市场——都不是无限的。任何以不断加速的速率消耗资源的系统,终将撞上资源的天花板。资本市场的耐心、GPU的供应、能源的约束、投资者对回报的要求,都会在某个节点形成硬约束。
换言之,当前AI进步的指数曲线,部分是被一股无法长期维持的资金洪流托举起来的。一旦外部注入的增速放缓,哪怕只是从"超指数"回落到"指数"甚至"线性",叠加系统本身的次线性响应,AI能力的进步节奏可能会明显受到拖累。
值得注意的是,"硬约束"的到来未必以剧烈崩溃的形式出现,更可能是渐进式的增速放缓。资本市场对AI基础设施的耐心通常以"盈利兑现时间窗口"衡量:若主要超大规模云厂商(hyperscaler)在未来两到三个财年内无法展示与资本开支相称的AI收入增长,资本市场对新一轮算力扩张的支持意愿就会系统性下滑。这种预期管理层面的收紧,有时比实物资源瓶颈更早到来,并以估值重定价和融资环境收紧的形式向整个产业链传导,进而影响中小模型公司的生存空间。
关闭资源循环才是关键
那么出路在哪里?原帖给出的答案是:AI产业必须实现与之匹配的指数级利润,关闭资源循环。
所谓"关闭资源循环",指的是让AI产业从依赖外部输血,转向自我造血。如果AI能够产生指数级增长的真实利润——而不仅仅是指数级增长的估值与融资——那么这些利润就可以反哺到下一轮的研发与算力投入中,形成一个内部可自持的增长飞轮。
这才是维持长期指数级进步的真正条件。只有当AI创造的经济价值,能够以匹配其能力增长的速率回流到产业内部,整个系统才不再依赖外部资源的持续加码,增长曲线也才拥有了内生的、可持续的动力来源。
**资源循环(resource loop)**的概念在商业上等价于"单位经济效益转正后的再投资飞轮"。历史上,云计算产业提供了一个可参照的先例:AWS早期同样需要大规模外部资本建设基础设施,但随着付费客户规模扩张,云服务利润开始以指数速率反哺数据中心扩容,形成自我强化的增长闭环。AI产业目前面临的挑战在于,其主要变现形态——API调用订阅、企业服务合同——的增速尚未追上算力成本的膨胀速度。若AI Agent、自动化工作流等高附加值应用场景能够实现大规模商业落地,则有望加速这一循环的闭合。
对行业的启示
这个分析框架,为当下关于AI泡沫与可持续性的讨论提供了一个清晰的量化视角。它提醒我们区分两件事:能力的进步和商业的闭环。
技术指标的漂亮曲线,并不等同于商业模式的健康。当资本以超指数速度涌入,而变现能力尚未形成同等量级的回路时,产业就处在一个脆弱的平衡点上。接下来几年,衡量AI行业是否真正进入可持续发展阶段的核心指标,或许不再是模型跑分,而是——它能否把烧掉的钱,以更快的速度赚回来。
对投资者、创业者和政策制定者而言,这意味着需要更多关注AI的盈利路径与单位经济效益,而不仅仅是能力演示。谁能率先"关闭资源循环",谁才真正握住了下一阶段竞争的主动权。
相关推荐

零成本搭建AI超级员工系统:智能体自动工作流全解析
深度拆解B站演示的AI超级员工系统:Agent智能体编排、数字人口播、地图与企业获客、24小时智能客服及法务模块全覆盖。分析零成本开户背后的商业逻辑与合规风险,帮助创业者判断这套AI数字员工系统的真实投产比。

Chatbot与AI Agent的本质区别:从对话到执行的跨越
Chatbot和AI Agent有什么区别?本文基于Learn Tech频道的MCP系列讲解,用订机票、笔记摘要等实例说明:Chatbot只给答案,Agent通过思考-行动-观察循环真正完成任务,并拆解模型、工具、记忆、目标四大部件及MCP的桥梁作用,同时讨论Agent的适用边界与权限风险。

免费GitHub仓库:342小时AI课程,从数学到MCP服务器
一个免费GitHub仓库提供342小时AI课程,包含523节课、20个阶段,覆盖数学基础到Agent构建和MCP服务器。支持目标驱动学习,每节课产出可留存的prompt、skill或agent,已有近10万人开始学习。