AI泡沫2028见顶?半导体暴跌与信用市场警报

半导体股单日暴跌与OpenAI下调估值,是AI资产从股价向信用市场传导的重新定价。
文章以纳斯达克单日暴跌5.52%、费城半导体指数重挫12.25%为切入点,指出这不是普通回调,而是AI资产的重新定价。导火索是参议员呼吁暂停全美数据中心建设,以及OpenAI将融资目标从300亿砍至200亿、估值从1.4万亿降至1.25万亿。真正的裂缝在信用市场:博通、AMD、英伟达的CDS分别暴涨258%、177%、172%,巴克莱称芯片厂商正被重新定价为集中放贷机构;CoreWeave隐含违约概率超过60%,五大巨头自由现金流由正1435亿转为负140亿。文章借PS朗博德的情景推演,描绘2028年资本开支砍45%后AI股跌40%、20万亿美元蒸发的路径,并提醒内存价格虽已涨7倍,但拐点已写在产能表上。
一场暴跌背后的重新定价
纳斯达克单日暴跌5.52%,费城半导体指数重挫12.25%,科技股整体市值一夜蒸发2.5万亿美元——这是2025年4月以来最惨烈的一天。英伟达下跌9.26%,市值蒸发4466亿美元;AMD跌17.3%,闪迪跌22%,美光跌12%。半导体板块成了抛售的重灾区。
导火索不在财报。中期选举之后,有参议员公开呼吁立即暂停全美数据中心建设。
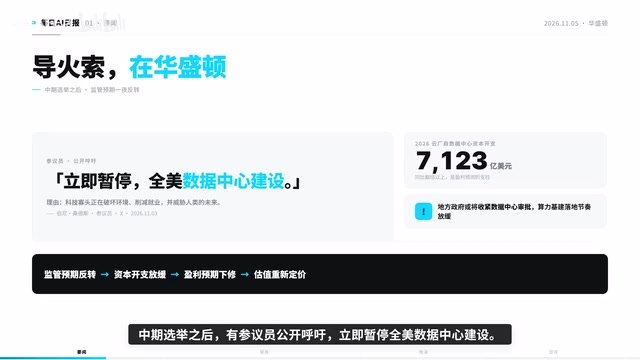
同一天,还未上市的OpenAI悄悄改了价签:融资目标从300亿美元砍到200亿,估值从1.4万亿下调到1.25万亿。两天之内,两大AI巨头缩水超过4万亿人民币。这不是一次普通回调,而是一次重新定价。
裂缝在信用市场,不在股价
巴克莱在最新报告里用了一个刺眼的词:2008年是重新定价。过去6个月,博通的信用违约互换暴涨258%,AMD涨了177%,英伟达涨了172%。巴克莱的判断是,芯片厂商正在被重新定价成集中放贷机构。
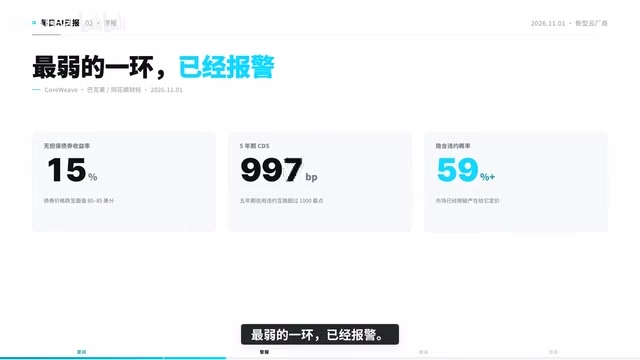
最弱的一环已经报警。新行云厂商CoreWeave无担保债券收益率突破15%,5年期CDS超过1000个基点,隐含违约概率超过60%。
黑石也告诉Anthropic的投资者:这家2万亿估值的独角兽上市后可能只拿得到2B级,也就是垃圾级。债务正在加速——2026年AI相关债券发行6550亿美元,2025年全年只有3940亿,2027年将逼近1万亿。
信用违约互换(CDS) 是一种金融衍生合约,买方定期向卖方支付费用,换取在特定债券或贷款发生违约时获得赔付的权利。因此CDS利差(即买方需支付的年化费率)被视为市场对发行人违约风险的实时定价:利差越宽,隐含违约概率越高。文中博通CDS暴涨258%、CoreWeave 5年期CDS突破1000个基点,意味着信用市场对这类公司的偿债能力给出了远高于股价所反映的警告。CDS市场的参与者多为银行、对冲基金等专业机构,其定价往往比股票市场更早捕捉到资产负债表恶化的信号,这也是巴克莱用CDS而非股价来论证“重新定价”的原因。
无担保债券收益率 指发行人不提供特定资产抵押时,投资者要求的回报率。收益率越高,说明市场认为收回本金的把握越小。CoreWeave无担保债券收益率突破15%,远高于投资级企业债的常态水平,已接近困境债(distressed debt)区间——通常收益率超过10%即被视为高度承压。
五大巨头的现金流转折
微软、谷歌、亚马逊、Meta、甲骨文五大巨头前三季度经营现金流5429亿美元,资本开支5569亿,自由现金流从正1435亿变成负140亿。国际货币基金组织警告,AI相关回调已是全球金融稳定的重大威胁。
如果2008年是次贷,那2028年可能就是AI次级贷。

PS朗博德做了一次情景推演:2028年1月,超大规模云厂商停止加码资本开支,砍掉45%,从1.1万亿只剩6000亿美元;一周之内股市下跌10%到4月,标普500较高点下跌30%,AI相关股票跌40%,20万亿美元财富蒸发。
对照历史:2000年互联网泡沫,标普跌49%,用了7年2个月才收复;2008年金融危机,标普跌57%,用了5年半。破金丝说,煤矿里的金丝雀不是问题,问题在矿井本身。
自由现金流 是经营现金流减去资本开支后的余额,代表企业在维持和扩张资产之后真正可自由支配的现金。五大巨头自由现金流从正1435亿美元转为负140亿美元,本质上是资本开支(5569亿)超过了经营现金流(5429亿)。对超大规模云厂商而言,这意味着AI基础设施建设已从“用利润投”转向“靠举债投”,与信用市场CDS走阔形成呼应。
“AI次级贷” 是类比2008年次贷危机的说法:当年风险在于向偿债能力不足的购房者放贷,如今则是向盈利前景尚未验证的AI基础设施运营商(如CoreWeave这类新行云厂商)提供大规模债务融资,再将其打包或分层出售给机构投资者。若下游算力需求不及预期,违约会沿债务链条传导至信用市场。
内存与显存:泡沫最直接的受益者
这场泡沫最直接的受益者是内存和显存。过去一年半,32G的DDR5内存套条从59美元涨到429美元,涨了整整7倍。HBM更夸张,2027年合约价预计还要再涨120%。它占掉22%的DRAM晶圆产能,却只贡献9%的容量。
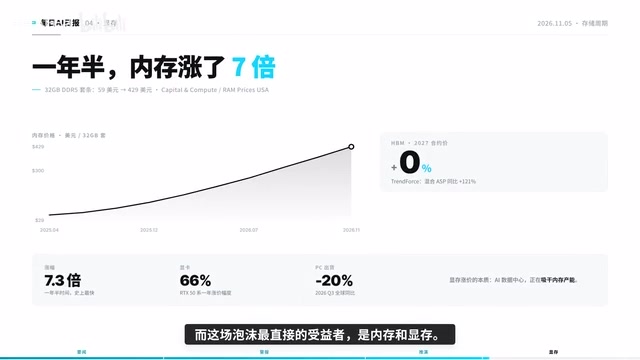
但拐点已经写在产能表上。Counterpoint预测2028年DRAM和NAND价格回落20%到30%。分析师的判断更直接:2027年下半年到2028年上半年见顶,跌幅可能达到50%到70%。SK海力士CEO说2027年是短缺最狠的一年,三星则预计超级周期会在2028年失去动能。
所以最近想装机,先别急着囤内存条。泡沫会破,但算力不会消失。
HBM(高带宽内存) 是通过硅通孔(TSV)技术将多层DRAM垂直堆叠、并与GPU封装在一起的内存,带宽远高于传统GDDR,是训练和推理大模型的关键部件。其制造良率低、占用晶圆产能大,因此文中提到它占掉22%的DRAM晶圆产能却只贡献9%的容量——这正是HBM涨价会挤压普通DDR5供给、进而推高消费级内存价格的机制。
DRAM/NAND超级周期 指存储芯片因供需错配而出现的持续数年价格上行阶段。存储行业具有强周期性:价格上涨刺激扩产,扩产滞后两三年形成过剩,价格随即崩塌。三星预计2028年超级周期失去动能、Counterpoint预测价格回落20%至30%,依据正是当前在建产能将在2027至2028年集中释放。
相关推荐
 科技前沿
Memorias:用AI传记作家把你的故事变成书
Memorias 是一款 AI 传记作家工具,通过对话式访谈将你的口述故事整理成回忆录,自动映射人物、地点与年份,支持照片与 EPUB/PDF/DOCX 导出,按次付费。
 科技前沿
mamitsu:让社交视频自动转成JSON的API与MCP
mamitsu是一款在Product Hunt上发布的API和MCP服务器,能将社交视频中的画面、音频和配文解析为JSON结构化数据,适用于食谱提取、产品信息抓取等开发者场景。
 科技前沿
GitHub日报·11月08日:Agent 基础设施全面开花
Deep dive into 7 new GitHub trending projects today