AI投资打破风投默契?Benchmark承认"不投竞品"规则正在松动
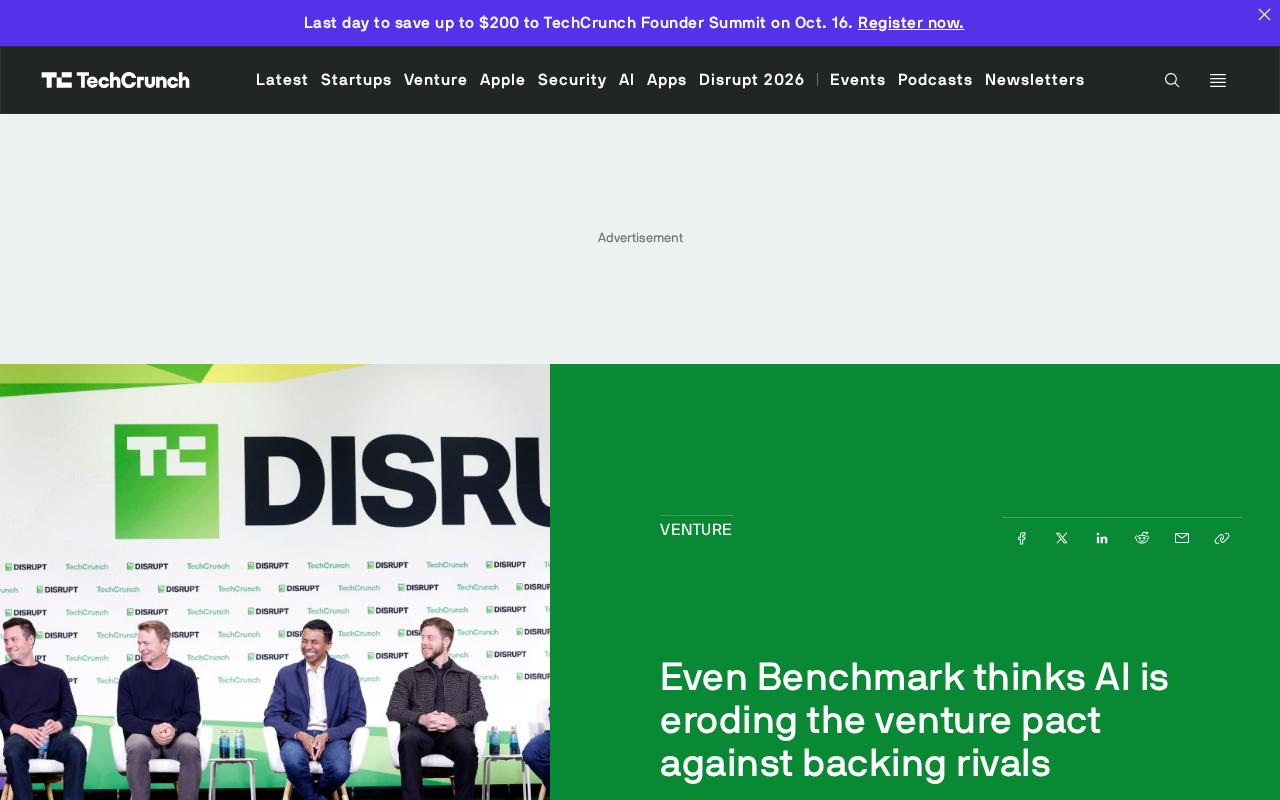
AI时代赛道边界模糊,硅谷风投"不投竞品"的默契正被结构性侵蚀。
硅谷风投圈长期遵循一条不成文规矩:不向已投公司的直接竞争对手下注。但TechCrunch报道显示,连以克制著称的老牌基金Benchmark都承认这一默契在AI时代难以为继。原因有三:AI公司赛道边界模糊,一家基础模型公司可能同时是多个方向的对手;融资窗口期极短,错过明星项目代价巨大;创始人自己也在跨赛道布局,竞品难以界定。加之LP对AI布局的压力和AI公司高估值快融资的节奏,基金维持自律的动力被进一步削弱。默契失效可能推高创始人的信任成本,促使行业走向更显性的排他性条款。
风投圈那条"不投竞品"的铁律,正在被AI撕开口子
硅谷风投圈有一条流传多年的不成文规矩:一家机构如果已经投了某个赛道的公司,就不应该再向它的直接竞争对手下注。这条规则从未写进任何正式协议,却在过去几十年里被顶级基金心照不宣地遵守着。
但据TechCrunch报道,连Benchmark这样的老牌机构都开始承认,这条默契在AI时代越来越难维持了。
Benchmark的表态之所以引人关注,在于它一直是硅谷最坚持"小而精"策略的基金之一——合伙人数量极少,出手克制,历史上对"不投竞品"这条准则的执行也相当严格。当这样一家机构都公开表示规则正在被侵蚀,说明问题已经不是个别现象,而是结构性的。
Benchmark 是硅谷最具辨识度的老牌风险投资机构之一,成立于 1995 年,曾早期投资 eBay、Uber、Twitter、Instagram 等公司。它的独特之处在于长期维持极小的合伙人团队(通常只有五位左右平等合伙人),不设传统意义上的层级,也不募集规模过大的基金。这种"小而精"的结构使它得以在高强度参与被投公司的同时,保持出手的克制与选择性。正因如此,Benchmark 对"不投竞品"这类自律准则的执行在业内长期被视为标杆。当这样一家机构都承认规则难以为继,其信号意义远超普通基金的表态。
为什么AI让"不投竞品"变得不现实
赛道边界模糊了
传统风投判断"竞品"相对容易:你做CRM,我也做CRM,那就是竞品。但在AI领域,一家做基础模型的公司,可能同时是搜索公司、编程工具公司、客服公司的竞争对手。同一家AI创业公司可以在多个方向上与投资组合里的不同企业产生重叠。
这种边界的模糊,让"不投竞品"从一道是非题变成了无数道灰色地带的判断题。基金如果严格规避所有潜在重叠,几乎等于放弃整个AI赛道。
基础模型公司指的是开发大规模预训练模型(如大语言模型、多模态模型)的企业,它们提供底层的通用能力,而非直接面向终端用户的成品应用。这类公司的特殊性在于,其模型能力可以被下游无数应用调用,因此它既是搜索、编程、客服、内容生成等众多方向的"基础设施供应商",又可能通过自研产品直接进入这些赛道,与自己的客户或投资组合中的其他公司形成竞争。这种"既是上游又是对手"的双重身份,是传统风投竞品判断框架难以处理的,也是 AI 投资中利益冲突最集中的区域。
窗口期太短,错过就没了
AI领域的竞争节奏远快于以往任何一轮技术周期。一个热门方向的头部项目在几个月内就可能完成融资、拉开差距。对于以"投中下一个大东西"为信条的基金来说,因为竞品条款而错过一个明星项目,代价可能比违背默契更大。
创始人自己也在跨赛道
很多AI创业者同时推进多条产品线,甚至在融资PPT里就写了三四个可能的方向。投资人在尽调阶段很难判断这家公司"到底做什么",也就无法清晰界定谁才是它的真正竞品。
这不是Benchmark一家的困境
Benchmark的坦诚,实际上折射出整个行业的普遍焦虑。
一方面,有限合伙人(LP)越来越关注基金是否能在AI浪潮中占到位置。错过AI,可能意味着整期基金的回报故事讲不下去。这种压力会直接传导到投资决策上,让"不投竞品"这类自律规则让位于商业考量。
另一方面,AI公司的估值和融资速度,也让"独家绑定"的传统关系变得脆弱。即使基金想维持对某一家的忠诚,创始人本身也可能同时与多家机构接触,寻求更快的资金和更高的估值。
有限合伙人(Limited Partner,简称 LP)指向风险投资基金出资的一方,通常是养老基金、大学捐赠基金、家族办公室等机构投资者。GP(普通合伙人)负责管理和投资,LP 则提供资金并承担有限责任,二者构成典型的有限合伙架构。LP 关注的是整期基金能否在特定技术浪潮中获得超额回报,而非单笔投资的成败。因此当 AI 成为市场共识时,LP 会向 GP 施压要求提高 AI 配置比例。这种自上而下的压力,会直接削弱基金在单项目层面维持自律规则的空间,使"不投竞品"之类的软约束让位于出资人整体的回报诉求。
默契失效之后会怎样
如果"不投竞品"的默契持续松动,可能带来几个连锁反应。
信任成本上升。 创始人选择投资人时,原本默认对方不会转身去支持自己的对手。这个默认前提一旦动摇,创始人在谈判中会更谨慎,甚至要求在条款中写明确的排他性约束。
基金之间的竞争更赤裸。 当大家都不再遵守君子协定,抢项目就会变得更加直接,信息优势和关系网络的价值会被重新定价。
行业可能走向显性规则。 当默契无法约束行为时,往往会催生出更正式的条款安排,比如更细化的竞业限制、更明确的信息隔离机制。这对创业者和投资人都意味着更高的交易成本。
一个更根本的问题
Benchmark的这次表态,表面说的是"投不投竞品",实质上触及的是一个更本质的问题:在技术变革快到规则来不及跟上的时候,行业靠什么来维持秩序?
过去的默契建立在节奏相对可控、赛道边界清晰的假设之上。AI打破了这些假设,旧规则自然开始失效。新的平衡会是什么样子,目前没有人能给出确定答案——但连最克制的玩家都开始松口,说明变化已经不可逆了。
相关推荐
一人量产90集AI漫剧:10小时10块钱的完整制作流程
没有编剧经验也能做AI漫剧:10小时10块钱成本,红果平台单部收益4200元。本文拆解从AI生成剧本、分镜脚本到成片的六步完整流程,附万能提问公式和新手避坑指南。
豆包Agent自制报价测算器:接单报价告别凭感觉
B站UP主用豆包Agent零代码自制报价测算器,输入项目类型、数量、周期即可自动生成报价明细,支持加急与版权买断费率,一键复制发客户,手机端也能随时报价。
WorkBuddy实战教程:10个Agent项目从入门到简历级
WorkBuddy 实战教程解析:用中文交代任务的 AI 工作助手,配置环境比 Codex、Claude Code 更简单。10 个 Agent 实战项目覆盖文件整理、表格汇整、网页生成,新手三步上手,学完可写进简历。