AI智能体大战开打:Meta Muse登顶,亚马逊为何封杀?

Meta智能体Muse登顶App Store,亚马逊随即封杀,智能体购物大战正式引爆平台与聚合者之争。
Meta个人智能体Muse超越ChatGPT登上美国App Store免费榜首,成为首个突破科技圈、获主流消费者稳定采用的个人智能体。其成功印证了"便利压倒隐私"的消费铁律——用户愿意将邮件、日历、信用卡乃至屏幕权限一并授权,换取智能体帮忙买袜子、订外卖、预约服务。然而亚马逊迅速出手封杀,深层原因是保护其年达760亿美元的广告业务——智能体绕过广告直接决策,从根本上威胁平台变现逻辑。这场冲突的本质是Ben Thompson"聚合理论"的新一轮上演:智能体试图聚合所有平台,而大平台则竭力守护用户关系。Shopify迅速与Meta结盟扮演反亚马逊角色,最终结局可能走向收入分成协议。智能体竞争的重心,已从模型能力转向产品体验与商业博弈的综合较量。
AI个人智能体(Personal Agent)的竞争已经从技术演示走向真刀真枪的商业博弈。Meta推出的个人智能体Muse本周超越ChatGPT,登上美国App Store免费应用榜首。紧接着,亚马逊在周末切断了Muse在其平台上的购物能力。一场围绕"谁来代表用户做决策"的智能体大战,正式拉开帷幕。
本文基于AI Daily Brief的分析,梳理这场战争的三条主线:Muse的意外成功、亚马逊的封杀逻辑,以及智能体购物到底值不值得押注。
Muse凭什么登顶?隐私顾虑败给了便利
Muse是2026年以来第一个真正走出科技圈、获得主流消费者稳定采用的个人智能体。此前的Manus、Open Claw、Hermes乃至更偏消费端的Town和Instinct,要么是"需要费劲才能跑通"的工作工具,要么是早期尝鲜者的科技玩具。
Muse不同。发布首周它冲到苹果免费榜第二,随后势头持续,最终把常年霸榜的ChatGPT挤到第二。要知道,ChatGPT发布四年来,几乎没怎么离开过榜首位置。
发布初期,科技媒体普遍怀疑用户是否愿意把邮箱、日历和个人数据交给这样一个应用。结果证明,消费科技的一条老规律再次生效:便利胜过隐私顾虑。Citrini Research评论说,早在讨论消费者智能体时,就有人断言"没人真正在乎隐私",如今看着大家把邮件、消息、信用卡、位置、屏幕访问权限统统交给Instinct和Muse,只能说这个判断相当准确。
微软的Nicholas Bustamante分享了自己的体验:过去24小时内,Muse帮他买了袜子、订了Whole Foods的生鲜、预约了清洁服务、还点了晚餐的汉堡。更关键的是,智能体正在替他做决策——那家汉堡店他此前一无所知,是智能体研究后推荐的,他只是说了句"好"。
这背后的商业想象力巨大。Meta最近披露的北美Facebook人均年收入约227美元,主要来自广告。而当智能体不仅知道你看什么,还知道你需要什么、买什么、计划做什么时,这个数字有望大幅提升。Box的Aaron Levy补充说,个人智能体代表用户交易的变现潜力相当可观,用户会从简单任务逐步过渡到复杂任务,最终带来比以往更多的消费。
亚马逊为何封杀?广告收入才是命门
就在Muse势头正猛时,亚马逊在周日修改政策,即刻禁止Muse智能体在其平台代用户购物,理由是"未经授权的AI智能体违反了亚马逊的使用条款"。
很多人对此感到困惑。创业者Jesse Frizzell说,"一笔购买就是一笔购买,亚马逊反正都赚钱,这么做挺蠢的。"
但YouTuber Joseph Carlson点出了更深层的逻辑:亚马逊过去12个月光广告业务就赚了760亿美元,而智能体不看广告。当人类把决策权交给智能体,第一个贬值的东西很可能就是数字广告。
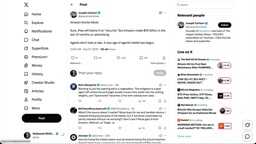
营销人Tom Goodwin说得更直白:亚马逊的客户不是消费者,而是供应商和卖家——它靠向他们收取上架费和广告费赚钱,零售利润率可能只有0-3%,而广告利润率高达70%。"网站永远看起来那么糟,是因为它根本不在乎你更快更爽地买东西,它想变现你的困惑。"
亚马逊在智能体购物上一直态度强硬。它有自己绑定站点的购物智能体,并积极捍卫这块地盘。此前它甚至起诉Perplexity绕过其智能体拦截——理由不只是违反服务条款,还包括智能体访问频率远高于人类,给亚马逊带来了巨大的流量成本。
值得对比的是,整个商业环境其实正在为智能体购物做准备。上周万事达卡加入Visa,正式支持为智能体发放虚拟信用卡。万事达卡首席产品官直言:"这不是会不会发生的问题,而是何时、多快发生的问题。"
亚马逊的广告业务近年来已成为其利润最重要的支柱之一,其逻辑与传统零售截然不同。在亚马逊平台上,品牌和第三方卖家需要竞价购买搜索结果的优先展示位,这与谷歌的关键词广告模式高度相似。当用户搜索"蓝牙耳机"时,排在前列的往往是付费推广商品,而非评分最高的商品。这种"混淆设计"本身就是商业模式的核心——用户在比价和筛选过程中产生的犹豫与点击,正是广告变现的温床。一旦智能体直接跳过这一过程、基于算法给出最优解,整个竞价广告体系的价值就会被釜底抽薪。这也解释了为何Tom Goodwin说亚马逊"想变现你的困惑"——困惑本身,正是其核心资产。
聚合层之争:谁被谁聚合?
这场冲突的本质,是Ben Thompson提出的"聚合理论"(Aggregation Theory)的又一次上演。用户想要一个了解自己、能把事情办成的智能体;而被聚合的平台想要的恰恰相反——它们要拥有客户关系,而不是沦为别人界面背后可替换的供应商。

Bustamante用生鲜购物举例:你的智能体可以比对亚马逊、Instacart、DoorDash和Uber Eats,把每个订单路由到最优选项。亚马逊体量够大可以说"不",但小玩家有充分动机为智能体提供干净的API和顺滑体验。如果Instacart拥抱智能体而亚马逊封锁,智能体就会越来越多地把需求导向Instacart。
Palo Alto Networks的Nikesh Arora预测,这将是一场比所有人预想都更大的战役。苹果、谷歌乃至TikTok版本的Muse迟早会出现,每个服务、市场或电商应用都必须决定是否为消费者智能体开放API。拥有网络护城河的餐厅、生鲜、司机平台或许能撑一阵,但长期看,便利和终端体验终将获胜。
关于结局,Signal给出的判断是走向商务合作(BD):Meta与亚马逊之战最可能以某种收入分成协议收场,Meta为通过Muse获得访问权向亚马逊付费。这可能成为智能体与大平台交互的第一个真实商业模式。但隐患在于,如果每个大平台都开始向智能体收费,只有超大规模公司才能负担得起构建真正通用的智能体,从而为巨头筑起护城河。
几乎在预言应验般,Shopify迅速跳出来扮演"反亚马逊"角色,宣布与Meta合作正式支持Muse,允许其直接访问后端,并在所有Shopify店铺支持ShopPay的智能体结账。马克·扎克伯格也在X上表态:"与Shopify合作,让Muse里的购物和结账更简单,更多合作即将到来。"
聚合理论(Aggregation Theory)由科技分析师Ben Thompson提出,核心观点是:互联网时代,谁拥有用户关系,谁就拥有对上游供应商的议价权。经典案例是谷歌和Facebook——它们聚合了用户注意力,让内容生产者和广告主不得不依附其分发渠道。在智能体时代,这一逻辑被推进到新的极端:当智能体成为用户与所有服务之间的唯一界面,平台就从"聚合者"降格为"被聚合的供应商",丧失直接触达用户的能力。亚马逊的封杀、Shopify的拥抱,本质上都是各平台在这一新格局中主动选择站位——前者认为自身体量足以对抗聚合,后者则押注借助智能体流量弯道超车。
智能体购物真的重要吗?分歧犹存
剥开热闹,一个根本问题是:智能体购物到底能多大程度改变消费行为?
持怀疑态度的声音不少。苹果零售专家Ron Johnson认为,AI会改善线上购物体验,但未必改变我们的购物方式。有创业者表示,自己99%的网购来自亚马逊、Shopify、Instacart和DoorDash,不确定智能体能让这些购买更简单、更省钱;他判断消费者智能体的赢家会是绑定主流设备的苹果和谷歌。
Applovin的CEO则区分了场景:像补剂订阅这类固定需求适合交给智能体优化,但发现型购物不同——典型消费者想橱窗浏览、想走完交易流程、想追踪包裹,这个过程本身的多巴胺快感才是他们享受的。"你事后告诉他智能体本可以帮他省20%,在一笔50美元的交易上,我觉得没人在乎。"
这种分歧恰恰提醒我们需要认知上的谦逊。但无论最终驱动力是购物、处理邮件还是取消订阅,Muse的成功对其他AI实验室来说都已无法忽视。据报道,OpenAI正在开发一款对标Grokbot的个人智能体,代号可能为Aon,甚至可能在Dev Day当天发布。
有趣的是,OpenAI的Codex其实已经能做用户想要的一切——整理邮件、管理日历、代购物。但许多用户根本不知道这些功能存在。这揭示了智能体竞争的关键:在某些AI场景,处于绝对最前沿就是一切;但在智能体管理上,你必须提供用户能理解、且不会面对一张空白页的体验。
换句话说,智能体大战比拼的不只是模型能力,更是产品体验与商业博弈的综合较量。这场战争,才刚刚开始。
相关推荐

一个月上线2500个PR:pstack作者的AI软件工厂方法论
pstack 作者、Cursor 与 grokbot 开发者 poteto 与 Matt Pocock 对谈,拆解一个月上线 2500 个 PR 的 AI 软件工厂方法论:信任阶梯、验证技能、环境约束、内外循环与幕僚长智能体。

《钟楼谜团》玩法揭秘:一场充满欺骗与推理的桌游盛宴
科普创作者 Dr. Simon Clark 与 Tom Nicholas 做客布林德利庄园,参与社交推理桌游《钟楼谜团》(Blood on the Clock Tower)。本文解析游戏玩法、说书人机制与心理博弈魅力。

Cursor 零基础入门:用 AI 从零写出完整项目
Cursor 零基础保姆级教程:从下载安装、三种对话模式(Agent/Ask/Manual)到选择 Claude 模型,手把手演示如何用 AI 从零开发一个学生管理系统,并解析开发环境配置等关键前提。