Anthropic 850亿IPO背后的9000亿算力账单

Anthropic 拟通过 IPO 与私募配售净筹约 850 亿美元,以支撑 9000 亿美元算力承诺。
Anthropic 递交的 IPO 招股书揭示了一个高速增长与巨额承诺并存的矛盾体。公司计划发行 8.25 亿股,定价 70 至 78 美元,叠加谷歌与英伟达各 100 亿美元的私募配售,预计净筹约 850 亿美元。支撑这一融资的是 2026 年前 9 个月约 332 亿美元营收、同比约 13 倍的增长,其中约五分之四来自按用量计费。经营现金流已由净流出 20 亿美元转为净流入 66 亿美元,但利润表仍显示约 13 亿美元营业亏损,差异源于收付款时间差。真正的压力来自算力账单:未来 12 个月到期承诺约 710 亿美元,长期总额约 9000 亿美元,近 960 亿美元现金仅够约 16 个月 runway。文章最后指出,投资者应关注新算力上线时营收与毛利润是否同步增长,以及大额付款到期后现金流能否维持为正。
Anthropic 递交的 IPO 招股书让市场看到了一个矛盾体:一边是营收一年暴涨约 13 倍、经营现金流由负转正的亮眼数据,另一边是高达 9000 亿美元的长期算力采购承诺。这家 Claude 背后的 AI 公司,正在用一场规模空前的融资,为一场同样空前的算力赌博备足弹药。
交易结构:不止是 IPO
据 YouTube 频道 Market with Alex 的分析,Anthropic 的招股书显示,公司计划发行 8.25 亿股,定价区间为每股 70 至 78 美元。按区间上限计算,仅公开发行部分就超过 640 亿美元。绝大部分股份为 Anthropic 新发行的股票,公司自身在扣除费用前可入账约 625 亿美元,剩余部分由现有内部人士减持。
与 IPO 捆绑的还有一笔 260 亿美元的私募配售。谷歌和英伟达各承诺以锚定投资者身份买入 100 亿美元。即便按定价区间中点计算,公开发行加上私募配售,Anthropic 预计可获得约 850 亿美元的净现金。
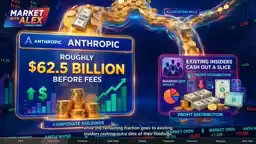
这个融资规模放在任何行业都属罕见,但放到 AI 基础设施竞赛的语境下,它更像是一笔被账单逼出来的钱。
私募配售(Private Placement) 是指发行人向少数特定投资者(通常是机构投资者或战略投资者)非公开发行证券的融资方式,区别于面向公众的 IPO。私募配售的股份通常有锁定期,且无需像公开发行那样履行完整的注册披露程序,因而可以更快完成、成本更低。在本案中,260 亿美元的私募配售与 IPO 同步进行,谷歌和英伟达以「锚定投资者」(anchor investor)身份各认购 100 亿美元——锚定投资者是指在发行定价前就承诺大额认购的机构,其参与往往为发行提供信心背书并帮助吸引其他投资者。这种「IPO + 同步私募」的结构常见于融资规模巨大、需要战略股东支持的科技公司上市案例。
增长引擎:13 倍营收与按用量计费
支撑这场巨额融资的,是 Anthropic 惊人的收入增长曲线。招股书显示,2025 年前 9 个月公司营收约 25 亿美元,而 2026 年同期飙升至 332 亿美元,约为上一年的 13 倍。
更关键的是收入结构:约每 5 美元收入中有 4 美元来自按用量计费。这意味着当企业客户把 Claude 接入客服系统、工程团队或法务流程时,每一次 API 调用、每一个 token 的处理都会转化为收入。一个客户在内部推广 Claude 的深度越深,带来的收入就越高。这种模式赋予了 Anthropic 强大的客户内扩张能力,但也埋下了一个硬约束:每一个新增的工作负载,都需要实打实的算力来支撑。
现金流与利润的“两个时钟”
财务数据中最容易让投资者困惑的,是经营现金流与营业利润之间的巨大反差。同样两个 9 个月窗口对比,Anthropic 从上一年的经营现金净流出约 20 亿美元,转为今年的经营现金净流入 66 亿美元。但同期利润表上,营业亏损约为 13 亿美元。
亏 13 亿却能产生 66 亿现金,原因在于两个指标追踪的是不同的时间维度。营业亏损衡量的是纸面上确认的收入与费用,经营现金流追踪的是银行账户里实际的资金进出。企业客户预付的现金可能在第三季度到账,而云供应商的账单要到第四季度才支付。两个数字都是真实的,也完全可以同时成立。
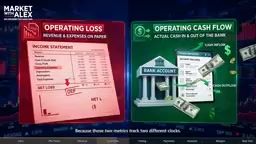
需要注意的是,现金流改善部分来自运营表现提升,也部分来自客户付款与供应商结算之间的有利时间差。这种时间差不会永远朝着有利方向摆动。
经营现金流与营业利润的差异,核心在于会计上的权责发生制(accrual basis)与收付实现制(cash basis)之别。利润表按权责发生制确认:收入在履约义务完成时确认,费用在发生时确认,与实际收付款时点无关。现金流量表则追踪真实现金进出。两者之间的差额集中体现在「营运资本变动」上——应收账款、预收款项、应付账款、预付费用等科目的增减。当客户预付款增加、而供应商应付款尚未支付时,经营现金流会显著高于营业利润;反之则相反。因此,分析现金流质量时需区分「可持续的运营改善」与「一次性的营运资本释放」,后者不可长期依赖。
9000 亿算力账单与 16 个月 runway
真正让这笔 IPO 显得合理的,是招股书中另一组数字。Anthropic 账上约有 66 亿美元现金,但未来 12 个月内到期的采购与租赁承诺高达约 710 亿美元,几乎全部与算力和运行算力所需的物理基础设施相关。
把时间轴拉长到 2040 年代,招股书列出的采购与租赁承诺总额约为 9000 亿美元。也就是说,即便 Anthropic 在 9 月底已持有近 960 亿美元的现金及等价物,面对每年 710 亿美元的近期算力账单,这个缓冲也只够支撑大约 16 个月。
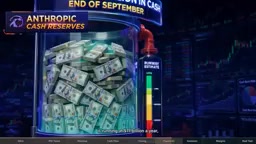
这解释了为什么一家经营现金流已经转正的公司,还要向华尔街伸手要数百亿美元。Anthropic 需要这笔钱来接收服务器、覆盖运营成本,并在长达数十年的基础设施租赁与按月向客户收款之间架起桥梁。
Runway(现金跑道) 是创业与科技财务分析中的常用指标,指公司在不再融资、维持当前现金消耗速度的前提下,账上现金能够支撑运营的月数或年数,计算方式通常为「现金及等价物 ÷ 期间净现金消耗」。但本案中的 runway 计算有其特殊性:分母并非单纯的经营现金消耗,而是将未来 12 个月内到期的 710 亿美元采购与租赁承诺纳入考量。这类承诺多属于经营性租赁与不可撤销采购合同,在会计上可能不完全体现为当期费用,却构成刚性的现金流出义务。因此,评估 AI 基础设施公司的财务安全性时,必须将表内现金与表外承诺合并审视,单看账面现金容易高估其真实缓冲能力。
商业模式的时机错配
Anthropic 面临的深层矛盾,是需求与供给在时间上的错配。企业客户下周就能决定把 Claude 推广给上万名工程师,但大规模算力容量的建设与部署必须提前锁定。Anthropic 不得不在确切知道客户会用多少之前,就签下具有约束力的算力合同。
这样做有真实的商业理由:如果算力紧张导致 Claude 响应变慢,客户可能推迟推广,甚至把工作负载转向竞品。但陷阱在于,如果推广延迟或用量低于预期,供应商协议仍然要求 Anthropic 支付严格的最低金额。服务器用不用,钱都得付。
供应商就是股东
那笔 260 亿美元的私募配售中,谷歌和英伟达各出 100 亿美元,这个安排值得细看。谷歌提供 Anthropic 运行 Claude 所需的云计算容量,英伟达出售数据中心里塞满的硬件。两家巨头都有明确的商业动机确保 Anthropic 有现金去服务更多客户、支付基础设施账单。
基础设施支出越多,对供应商越是利好。但对 IPO 投资者而言,账算得不一样:股东只能拿到 Anthropic 支付算力成本之后剩下的利润。
锚定投资者与战略投资者的利益冲突是本案值得警惕的结构性问题。谷歌既是 Anthropic 的云服务供应商(通过其云平台提供算力),又是其股东;英伟达既是 GPU 硬件供应商,又是股东。这种「供应商—股东」双重身份在 AI 行业并不罕见,但会带来利益取向的错位:供应商希望 Anthropic 尽可能多地采购算力与硬件,从而做大自身营收;而 IPO 投资者的回报则取决于 Anthropic 在支付这些成本之后剩余的利润。换言之,供应商从 Anthropic 的每一美元资本开支中获益,而外部股东承担的是这些固定成本能否被未来收入覆盖的风险。分析此类公司时,应特别关注关联交易的定价公允性以及供应商股东在董事会中的影响力。
投资者该盯什么
锁定算力有其合理性。如果企业从把 Claude 当编程助手,扩展到代码审查、测试编写、遗留系统维护,每一步都给 Claude 更多工作可做。只要运行每个任务的成本下降速度快于 Anthropic 向客户收费的价格,用量增长就可能转化为更健康的利润率。
风险则是经典的利润率挤压。如果竞争对手压低价格,而 Anthropic 越来越大的算力份额已经以固定费率锁定,算账就变得艰难。公司可以运行更多任务、报告创纪录营收,但从每一美元销售额中留下的钱却更少。
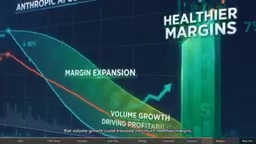
据 Market with Alex 的建议,当 Anthropic 开始以上市公司身份披露财报后,应当关注两件事:其一,每一块新算力容量上线时,营收是否随毛利润同步增长,证明服务客户之后确实有更多钱留下;其二,随着 710 亿美元供应商付款陆续到期,公司是否仍能产生正向经营现金流。连续几个季度这两项同时改善,比任何单一的创纪录营收标题都更有信息量。
Anthropic 的 IPO 给了它在客户需要之前锁定算力的资金。对股东的真正考验,从算力上线、账单到期的那一刻才开始。
相关推荐

AI时代为何必须掌握Git:从版本控制到Agent协作
Git和GitHub有什么区别?AI Agent写代码后如何用Issue、分支和Pull Request管理改动?本文基于NetworkChuck的Git教程,梳理从git init到冲突处理的完整流程,并分析AI时代版本控制为何成为必备技能。
OpenAI 6.2 Astra实测翻车:跑分惊艳,为何开发者却说难用?
OpenAI 6.2 Astra 跑分全面领先且价格更低,但早期测试者反馈其在长任务中频繁卡死、输出难以解析、资源管理失控。本文梳理实测中的真实体验与官方数据之间的落差,并分析这对开发者选型的意义。
GTA VI咖啡系统细节曝光:热咖啡竟能泼人?
Vergecast播客揭秘GTA VI咖啡系统:玩家可在公寓冲泡、自动贩卖机购买、餐厅点单,甚至将热咖啡泼向他人。这种对日常交互的细致还原延续了荒野大镖客2的沉浸感设计,引发对游戏细节与玩法平衡的讨论。