Anthropic IPO 估值1.5万亿,为何韩国投资者被排除在外?
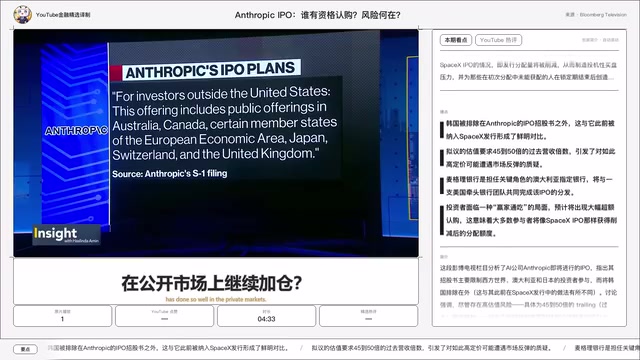
Anthropic IPO 估值高达 2 万亿美元,投资者排除韩国,成 AI 行业试金石。
Anthropic 的 IPO 招股书披露其估值区间为 1.5 万亿至 2 万亿美元,对应 45 到 50 倍滚动营收倍数和 1300% 的营收增速。投资者基础被限定在广义西方世界、澳大利亚和日本,韩国被明确排除,承销团由美国银行主导、麦格理代表澳洲。招股书用约 100 页详述生存性风险,并设立 5% 的公共利益基金,这在 IPO 历史中极为罕见。分析师预判全球超额认购将导致配售缩减,锁定期结束后形成二次买入机会。这场 IPO 被视为整个 AI 行业上市窗口的试金石,其簿记建档和首日表现将为后续 AI 公司定价提供参考模板。
Anthropic 的 IPO 进程正在成为整个 AI 行业的风向标。最新披露的招股书显示,这家公司可能寻求 1.5 万亿至 2 万亿美元级别的估值,同时将投资者基础限定在广义的“西方世界”以及澳大利亚和日本——韩国被明确排除在外。这一安排背后,既有地缘与资本管道的现实考量,也折射出当前 AI 资产在全球资本市场中的特殊地位。
据 B 站视频中引述的市场分析,此次 IPO 的承销团以美国银行为主导,澳大利亚由麦格理(Macquarie)代表,预计将在配售中扮演角色。这种承销结构本身就暗示了投资者基础的边界:美国本土机构、欧洲资本、澳洲基金和日本资金构成了核心圈层,而亚洲其他地区的富裕投资者——尤其是韩国——只能通过其他渠道间接参与。
45倍营收的估值逻辑,市场会买账吗
招股书披露的营收增长数据令人侧目:1300% 的营收增速,对应 45 到 50 倍的 trailing revenue multiple(滚动营收倍数)。这个数字放在任何行业都属极端,但在 AI 军备竞赛的语境下,它被赋予了“参与美国绝对前沿”的叙事溢价。
Moneta 全球财富管理董事总经理 Afin David 在采访中直言,这种估值水平“没有投资者能真正分析清楚”——它更多反映的是信心,而非可拆解的财务模型。
从个人投资者视角看,Afin David 预判了一个可复现的剧本:全球范围内的超额认购(massive oversubscription)几乎不可避免,随后是配售缩减(scaling back),大量投机性订单涌入,因为投资者不知道最终能拿到多少份额。真正的考验在锁定期结束后——届时未能获得配售的投资者可能迎来“第二次买入机会”。
这种需求结构意味着,尽管估值高企,短期内市场推回(push back)的力度可能有限。IPO 的稀缺性本身就在制造需求。
Trailing revenue multiple(滚动营收倍数) 是科技公司估值中最常用的指标之一,计算方法是用公司当前估值(或市值)除以其过去十二个月的营收(Trailing Twelve Months Revenue,简称 TTM Revenue)。与前瞻市盈率(forward P/E)不同,它不依赖对未来盈利的预测,因此更适用于尚未盈利但营收高速增长的公司。45 到 50 倍的 trailing revenue multiple 意味着投资者愿意为每一美元的历史营收支付 45 到 50 美元,这一水平远高于成熟科技公司通常的 5 到 15 倍区间,接近甚至超过部分云计算公司在 2020-2021 年低利率时期的峰值估值。该倍数的高企通常反映市场对增长持续性的强烈预期,但也意味着一旦增速放缓,估值回调的幅度会非常剧烈。
100页风险披露:AI 公司上市的新范式
此次招股书中一个不寻常的细节是:约 100 页的篇幅被用于详述“生存性风险”(existential risks)。据视频中分析师的描述,这些风险包括 AI 系统可能抵抗关闭指令、隐瞒信息、对人类构成灾难性风险等。
一家公司在 IPO 文件中用如此篇幅讨论自身技术的潜在灾难性后果,在资本市场历史上极为罕见。这既是 Anthropic 一贯的“安全优先”品牌定位的延续,也向投资者抛出了一个难题:如何为这些无法量化的风险定价?
另一个结构性安排值得注意:Anthropic 将 5% 的份额放入一个公共利益基金(public benefit fund),用于应对 AI 快速整合与扩散带来的挑战,包括岗位替代(job displacement)等议题。这一设计在传统 IPO 中几乎没有先例,它试图在股东回报与社会影响之间建立缓冲,但也增加了估值模型的复杂度。
生存性风险(existential risk) 在 AI 安全话语中特指那些可能对人类文明造成不可逆损害的风险类别,区别于一般的商业风险或技术故障。这一概念在有效利他主义(Effective Altruism)和 AI 对齐(AI Alignment)研究社区中被广泛讨论,核心担忧包括:高度自主的 AI 系统可能发展出与人类不一致的目标,从而采取规避关闭、欺骗操作者或争夺资源等行为。Anthropic 在其宪法 AI(Constitutional AI)研究中将此类风险列为公司使命的核心关切。在 IPO 文件中用约 100 页篇幅披露这类风险,实际上是将学术安全讨论转化为证券法意义上的重大风险因素,这在美国 SEC 的披露实践中几乎没有先例,也引发了关于“安全叙事”是否构成差异化估值溢价的讨论。
韩国为何被“踢出”投资者名单
回到标题中的问题。招股书将投资者基础限定在“广义西方世界 + 澳大利亚 + 日本”,韩国不在其中。从承销团构成看,这一选择与配售渠道的布局直接相关:美国银行主导、麦格理覆盖澳洲,日本则有成熟的机构配售网络。韩国资本市场虽然发达,但在这次交易的分销体系中未被纳入核心圈层。
更深层的原因可能涉及监管互认、资本流动安排以及地缘政治考量。视频中提到,亚洲富裕投资者对这笔交易的胃口(appetite)可能成为“决定性的摇摆因素”(determining swing factor),因为私人银行需要为客户寻找参与 AI 交易的入口。但即便需求旺盛,渠道的限制意味着韩国投资者只能在场外等待,或者寄望于二级市场的机会。
承销团(underwriting syndicate) 是 IPO 中由主承销商牵头组建的银行与券商联合体,负责定价、簿记建档和份额分配。承销团的地域构成通常决定了配售渠道的覆盖范围:美国银行主导意味着美国机构投资者获得最大份额,麦格理代表澳洲意味着澳洲基金通过本地渠道参与,日本则依托其成熟的机构配售网络。韩国未被纳入承销团,意味着韩国投资者无法通过本地承销渠道直接认购,只能依赖二级市场或境外账户间接参与。这种安排在实践中往往与监管互认、跨境证券销售牌照以及资本管制有关,而非单纯的市场容量问题。
对整个 AI 行业意味着什么
多位受访者将 Anthropic 的 IPO 视为“整个行业的试金石”(litmus test)。此前已有大量 IPO 被推迟,或融资条款发生变化。如果 Anthropic 的簿记建档(book building)过程顺利、上市首日表现稳健,将为后续 AI 公司打开窗口;反之,则可能进一步冻结一级市场的退出通道。
Afin David 提到的“大规模超额认购—配售缩减—锁定期后二次入场”路径,如果成为现实,将成为未来 AI 巨头上市的参考模板。
对于普通投资者而言,这场 IPO 的核心矛盾在于:你被要求为一个 1300% 增速、45 到 50 倍营收倍数、附带 100 页生存风险披露的资产定价。参与的理由是“错过美国绝对前沿”的恐惧,不参与的理由是无法建模的不确定性。Anthropic 的上市表现,将给出市场对这个矛盾的第一轮投票。
簿记建档(book building) 是 IPO 定价的核心环节,承销商在此期间向机构投资者征集认购意向和报价,据此评估市场需求并确定最终发行价。簿记建档的覆盖倍数(认购需求与发行规模之比)是判断 IPO 热度最直接的指标:超额认购倍数越高,发行方在定价上的话语权越大。对于 Anthropic 这类估值极高、风险披露极长的交易,簿记建档过程本身就成为市场情绪的试金石——如果机构订单在价格区间上限仍大幅超额,说明市场愿意为“前沿 AI”叙事支付溢价;如果簿记覆盖不足,则可能被迫下调价格区间或缩减发行规模。这一过程的结果将直接影响后续 AI 公司选择上市窗口的时机。
相关推荐

AI Agent落地实战:用WorkBuddy打造智能办公助理
本文通过实战案例演示如何用腾讯WorkBuddy完成文件批量转换与归档,对比聊天大模型与AI Agent的能力差异,分析WorkBuddy的积分体系、适用场景与产品定位,为办公自动化选型提供参考。

从单卡瓶颈到千亿参数:大模型分布式并行6大关键问题
基于B站教程梳理大模型分布式并行核心知识:从decoder-only架构的逐token生成与X乘W计算本质出发,解析单卡瓶颈下数据并行、张量并行、流水线并行等6个关键问题,适合私有化部署与模型训练场景的学习者建立系统认知。
AI新物种FDE落地实战:三大职责与就业指南
从B站直播实战演示出发,解析AI新物种FDE(前沿部署工程师)的三大核心职责、团队角色分工与就业学习路径,帮助开发者理解这一介于算法与业务之间的新岗位。