Anthropic IPO揭秘:800亿美元亏损真相与万亿估值

Anthropic递交S-1冲击万亿估值,807亿亏损多为账面转股成本,治理结构保留创始人控制权。
Anthropic于2026年10月26日公开S-1文件,计划以ANT为代码登陆纳斯达克,发行价栏为空,媒体报道估值区间约1.5万亿至2万亿美元。2026年上半年营收163亿美元,约为上年同期的14倍,年付费超10万美元客户从约150家增至超11900家。807亿美元亏损中约720亿来自可转换票据公允价值变动,经营亏损仅约7亿美元,同期经营现金流为正39亿美元。但转股将稀释股东,公司自成立以来年年亏损。治理上,公益公司架构、长期利益信托与创始人50.1%投票权股份使公众股东难以影响重大决策。此外,公司承诺未来支付约4170亿美元算力费用,成为增长故事背后的财务压力点。
Anthropic递交了S-1文件,计划以ANT为代码登陆纳斯达克。新闻标题都在说一件事:这家公司半年亏了800亿美元,却要冲击可能高达2万亿美元的估值。数字放在一起确实刺眼,但翻开文件本身,800亿的构成和大多数人的第一反应并不一样。这篇文章把招股书里的关键数字拆开来看。
IPO基本盘:价格栏是空的
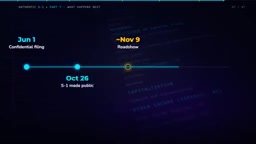
IPO是一家私人公司第一次在交易所把股份卖给公众。在此之前,公司只属于创始人、员工和早期大投资者;之后,任何有券商账户的人都能买入一小块。在美国做这件事,必须向SEC提交一份叫S-1的长文件,Anthropic的S-1在2026年10月26日公开。
文件里有个细节值得注意:发行价那一栏是空的,只写了两个美元符号。也就是说,估值区间来自媒体报道,而非公司定价。报道给出的募资规模大约在750亿到1000亿美元之间,对应公司价值约1.5万亿到2万亿美元。作为参照,Anthropic在5月的最后一轮私募融资中估值约为9650亿美元。
收入曲线:一年翻十几倍
先看钱进来的速度。2023年营收4100万美元,2024年3.86亿美元,2025年约46亿美元。到了2026年上半年,仅六个月就做到163亿美元——而一年前的同期约为12亿美元。
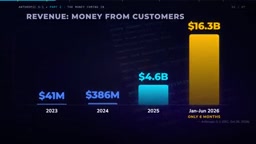
大客户是主要拉动力量。年付费超过10万美元的客户,在12个月内从大约150家增长到超过11900家。这个增速解释了为什么市场愿意讨论万亿级估值,也让后面那个亏损数字显得更突兀。
800亿亏损的真相:大部分是账面数字
六个月亏损807亿美元,接近同期营收的五倍。第一反应是「烧钱买算力」,但实际运营成本——算力、薪酬、市场——合计约170亿美元,只比营收多一点。也就是说,主营业务的经营亏损约为7亿美元。
剩下的钱从哪来?约720亿美元来自一个科目:可转换票据的公允价值变动,另有约80亿美元来自类似的会计调整。可转换票据的逻辑是:投资者以贷款形式给公司钱,未来不还现金,而是转成股份。公司估值上涨,这些未来股份更值钱,会计规则要求把增值部分记为损失。文件原话是,这部分由「企业估值的上升」驱动。
所以这是账面亏损,没有现金流出。文件同时显示,这六个月经营活动带来了39亿美元现金流入。
但账面亏损不等于没有代价。这些票据最终会变成股份,文件明确说这会稀释现有股东——每个人的份额都会变小。文件也承认,Anthropic自成立以来每年都在亏损,并警告可能无法实现或维持盈利。
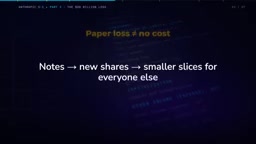
可转换票据(Convertible Notes) 是初创公司和成长型科技企业常用的融资工具。投资者以债务形式注入资金,约定在未来某一时点(通常伴随下一轮融资或IPO)按折扣价或约定估值转换为公司股份,而不是收回现金本息。对发行方而言,这避免了即时偿债压力;对投资方而言,则押注公司估值上涨后转股获利。会计上,由于转股价格与公司估值挂钩,随着估值攀升,票据的“公允价值”随之上升,而这一增值对发行方构成负债增加,须在利润表中确认为损失——即便没有任何现金流出。理解这一点,才能看清Anthropic那720亿美元亏损的实质:它是估值上升的会计镜像,而非经营失血。
是不是史上最大IPO?
多年的纪录保持者是沙特阿美,2019年募资约250亿美元。2026年6月,SpaceX以每股135美元发售股份,募资750亿美元,IPO时估值约1.8万亿美元。
Anthropic的位置取决于最终定价。按募资额的高端估计,它会超过SpaceX创下新纪录;按低端估计则大致持平。按公司价值衡量,可能略低于或略高于SpaceX。由于文件里没有价格,这些都只是估算,要等定价日才见分晓。
谁真正控制这家公司
买股票通常意味着买投票权,股份够多就能更换董事会。Anthropic的结构有三处不同。
第一,它是公益公司(public benefit corporation),法律上必须在股东回报和既定使命之间取得平衡。文件里写的使命是「负责任地开发和维护先进AI,为人类长期利益服务」。
第二,存在一个长期利益信托(Long-Term Benefit Trust)。其成员不在公司持有经济利益,但通过一类特殊股份,可以挑选和罢免多数董事会成员。
第三,七位联合创始人通过一家公司持有一股特殊股份,这一股在多数股东投票中携带50.1%的投票权。
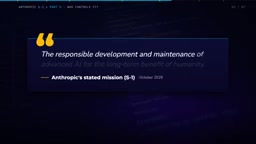
直白地说,公开市场买家拥有公司的经济份额,但重大决策留在创始人和信托手里。文件自己警告,这可能实际上消除公众股东影响重要决策的能力。有人视之为对使命的保护,也有人认为权力过度集中。
公益公司(Public Benefit Corporation, PBC) 是美国部分州(如特拉华州)允许的一种公司形式,要求公司在追求股东财务回报的同时,将章程中载明的公共使命作为法定目标,并定期披露社会影响。董事会在决策时法律上有义务权衡使命与股东利益,而非仅以股价最大化为唯一标准。这与传统C corp不同,后者原则上以股东回报为优先。Anthropic采用PBC架构,意味着即便上市,其董事会也可援引使命条款来抵御纯粹财务导向的收购或压力。不过,PBC并不自动赋予公众股东否决权,实际控制权仍取决于投票权结构——这正是长期利益信托和创始人特殊股份发挥作用的地方。
算力承诺与后续时间表
AI需要海量算力。文件显示,自2026年初以来,Anthropic签署了新的或扩大的算力和数据中心协议,合计承诺未来支付约4170亿美元。这是无论收入是否到位都要持续支付的承诺,也是增长故事背后真正的财务压力点。
接下来是路演,公司和投行向大投资者推介股份,报道称可能从11月9日前后开始;定价可能在11月16日那一周;交易最早可能在11月下旬、感恩节前后启动。这些日期都可能变动。另外,内部人士通常会签署锁定期,承诺IPO后一段时间内不卖股份,文件称几乎所有现有股东已同意或将同意。
算力承诺(Compute Commitments) 指AI公司与云厂商或数据中心签署的长期合同,约定在未来数年内购买固定规模的GPU/TPU算力或机架空间,通常带有最低采购量或照付不议条款。这类承诺在财报中体现为合同义务,而非即时资本开支,但一旦签署,无论实际使用量或收入是否达标,公司都须按约定付款。对AI公司而言,锁定算力是保障模型训练和推理能力的前提,但也将资产负债表与行业景气度深度绑定。Anthropic的4170亿美元承诺规模,相当于其2026年上半年营收的25倍以上,凸显了增长预期与财务风险之间的张力。
真正该问的问题
800亿美元亏损大部分不是现金流出,而是公司变值钱带来的会计成本。但它确实意味着更多股份和更小的个人份额。比起这个数字,更值得关注的是三个问题:销售能否持续增长?增速是否足以覆盖那4170亿美元的算力承诺?买家是否接受创始人和信托保留控制权的治理结构?答案会在定价和上市后陆续揭晓。本文仅为机制解释,不构成投资建议。
相关推荐

AI能直接读懂神经网络权重:模型能力已超出预期?
Reddit开发者实验显示,语言模型能直接阅读神经网络权重并推断其功能。Astra、Opus 5.5和Muse Spark 1.3均通过测试,引发对模型泛化能力与训练来源的讨论。

印度微短剧市场爆发:EloElo获NBCUniversal 8000万美元投资
印度社交娱乐平台EloElo获NBCUniversal 8000万美元投资,加码微短剧平台StoryTV。StoryTV月活超3300万,印度微短剧市场正吸引全球资本关注。

多旋翼无人机声学检测:融合手工特征与预训练嵌入
研究揭示无人机声学检测中随机划分导致数据泄漏,提出源不相交评估协议下融合手工声学特征与YAMNet嵌入的堆叠集成方法,准确率达95.29%,为低成本无人机探测提供可靠基准。