Anthropic IPO揭秘:AI热潮的燃料还是泡沫导火索?

Anthropic递交IPO申请,收入靠API而非订阅,巨额亏损多为账面费用
Anthropic正式递交上市申请,股票代码ANT,消息带动标普500与费城半导体指数上涨。本文基于投资顾问Robert Reese的分析,从IPO机制、收入结构、成本真相与历史参照四个维度拆解招股书。文章指出,散户参与的是二级市场价格而非机构发行价;公司约80%收入来自按使用量付费,约48%经由竞争对手的云市场完成;上半年807亿美元净亏损中约720亿为可转债估值上升的会计费用,实际运营亏损6.93亿美元。历史数据显示IPO首日平均涨19%,但三年回报落后大盘约21个百分点,解禁供给与刚性算力支出才是更值得关注的变量。
Anthropic——Claude背后的AI公司——正式递交上市申请,股票代码定为ANT。消息公布当天,标普500收涨0.7%,费城半导体指数大涨2.8%。市场用真金白银投了票,但这家公司的招股书里藏着远比股价波动更值得拆解的信息。
本文基于投资顾问Robert Reese的深度分析,结合其引用的路透社、CNBC及佛罗里达大学教授Jay Ritter的研究数据,从IPO机制、收入结构、成本真相和历史参照四个维度,回答一个核心问题:Anthropic上市究竟是在给AI热潮添柴,还是在给泡沫敲钟?
IPO不是你想买就能买:流程与散户的错位
很多人对IPO的理解停留在"打新必赚"的FOMO情绪里,但实际流程要冷静得多。第一步是递交S-1文件,相当于公司的完整病历:收入、亏损、风险因素、股权结构,全部摊开。第二步是路演,公司和承销银行向大型机构投资者推介,试探需求。第三步是定价,通常在开始交易的前一晚才敲定。
关键细节在于:IPO发行价卖出的绝大多数股份,流向的是大型机构。普通投资者通过券商账户买到的,是股票在交易所挂牌后的二级市场价格。Anthropic目前连发行价和发行股数都还是空白,这些数字会在临近上市时才公布。
换句话说,散户参与的"IPO"和机构拿到的"IPO",本质上是两个时间点、两种价格。理解这一点,才能对上市首日的涨幅保持清醒。
S-1文件与路演、定价机制
S-1是美国证券交易委员会(SEC)要求的IPO注册声明,公司须在其中披露经审计的财务报表、业务模式、风险因素、高管薪酬与股权结构等,相当于把公司彻底“体检”一遍。递交后SEC会出具意见,公司需多轮修订,最终生效版本才可用于发行。
路演(roadshow)是承销银行带领管理层向大型机构投资者做推介的环节,核心目的是“簿记建档”(bookbuilding)——收集机构对价格和数量的意向订单,以此判断市场需求强弱,并与承销商协商最终发行价与发行规模。定价通常在挂牌前一晚敲定,因此散户在申购阶段往往看不到确切价格。
至于“打新必赚”的印象,源于历史上部分热门IPO首日涨幅可观,但样本存在幸存者偏差:破发或平开的案例同样不少,且首日涨幅是二级市场供需瞬间失衡的结果,并不代表长期回报。
收入从哪来:API调用才是大头,订阅只是零头
Anthropic的收入曲线陡峭得惊人。2023年营收4100万美元,2024年3.86亿美元,上一年度46亿美元。而本年前六个月就做到163亿美元,同比增长1300%。
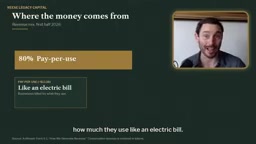
但收入结构可能颠覆很多人的直觉。约80%来自按使用量付费——企业根据实际调用量结算,类似电费账单,典型场景是开发者把Claude集成进自己的应用。订阅收入只占约20%。另外,约48%的收入通过亚马逊、谷歌、微软运营的云市场完成。这意味着销售管道的一大部分跑在竞争对手搭建的渠道上。
客户质量方面,年消费10万美元以上的客户超过11900家,而一年前这个数字是950家。净收入留存率约900%——简单说,一年前花1美元的客户,现在花约9美元。作为对照,CNBC引用的公有云软件公司中位数是108%。
两个风险点需要盯住:前五大客户贡献约四分之一收入,丢一个就是伤筋动骨;招股书没有披露个人订阅用户数,市面上流传的任何数字都需要追问来源。
亏损的真相:807亿净亏里,720亿没花一分现金
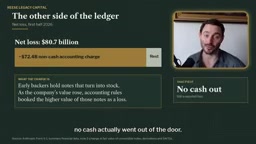
头条数字很容易吓人:上半年净亏损807亿美元。但其中约720亿是会计处理产生的账面费用——早期投资者的可转债随着公司估值上升,按会计准则被记为亏损,现金并没有流出。
真正反映经营状况的是运营亏损:6.93亿美元。更具信号意义的是,第二季度公司报告了约10亿美元的运营利润。
但这个利润的可持续性要打问号。AI靠算力驱动,Anthropic已签下长期算力采购协议:与亚马逊约1100亿美元、与谷歌约1145亿美元、与微软约450亿美元、与SpaceX最高约1200亿美元。这些钱无论用不用都要付。公司自己也承认,增长率预计会放缓,且可能显著放缓。
股权结构上,公众股东话语权有限:创始人团队控制50.1%的投票权,一个特殊信托负责选出大部分董事会成员。
可转债估值上升为何被计入亏损
可转换债券(convertible note/可转债)是早期融资中常见的工具:投资人先以债权形式投入资金,约定在未来某一时点(或下一轮融资、IPO时)按折扣或上限估值转换为股权。在会计上,这类工具若含转换特征,通常需按公允价值计量,公允价值变动计入当期损益。
当公司估值快速上升时,可转债的转换价值随之抬升,其公允价值上升在账面上表现为“费用”或“亏损”,但这部分并不涉及现金流出——公司并没有真的付出这笔钱,只是会计计量结果。因此分析这类公司时,应把净利润拆开看:剔除公允价值变动等非现金项目后的运营亏损,才更接近真实经营消耗。
需要留意的是,这种会计处理会随估值波动而剧烈变化,IPO前后估值一旦回调,账面亏损也可能反向收窄。
历史参照:首日暴涨之后,往往才是真相时刻
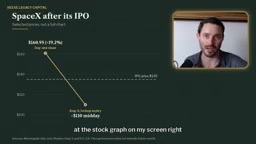
Reese用SpaceX做技术面参照(非业务对比)。SpaceX以每股135美元上市,融资约750亿美元,是史上最大IPO,估值约1.77万亿美元,约为其2025年收入的95倍,首日收涨超19%。但到8月初,路透社数据显示股价跌至110美元,低于发行价。之后又回升到150美元附近。
其他案例同样分化:Figma定价33美元,首日收于115.5美元;CoreWeave定价40美元,首日收于40美元,几乎纹丝不动。
把镜头拉远,佛罗里达大学教授Jay Ritter追踪了1980年以来超过9000宗美国IPO:平均首日涨幅约19%,但从首日收盘算起,三年平均涨幅约19%,而同期大盘约40%。营收超过10亿美元的公司,表现更接近大盘。
首日只是供给的切片。SpaceX上市时流通股不到5%,锁定期把早期投资者挡在门外。Anthropic采用分批解锁,部分股份首日可售,更多解禁波次在未来一年陆续到来。每一次解禁都可能带来新的卖方。
锁定期与分批解禁
锁定期(lock-up period)是IPO中承销商与公司内部人(创始人、员工、早期投资机构)约定的禁售安排,通常为180天,期间这些股份不得在公开市场出售,目的是避免上市初期供给突然放大、压制股价。
锁定期到期后,内部人持股集中解禁,市场供给增加,往往伴随成交量放大和股价波动,这一现象被称为“解禁效应”。部分公司会采用分批解禁或提前释放少量股份的结构,使流通盘逐步扩大。
对投资者而言,解禁时间表是判断供给节奏的重要变量:首日流通盘小,价格容易被少量资金推高;随着解禁波次到来,估值将更多接受基本面检验。因此“首日涨幅”与“上市后三个月、半年的走势”常常呈现截然不同的图景。
泡沫之问:上市是燃料,但燃料不等于方向
Reese提到,路透社报道投资者正在讨论1.5万亿美元估值和最高约1000亿美元的融资规模。这个量级的IPO会给AI板块注入巨量资金和关注度,从这个意义上说,它确实是燃料。
但燃料解决的是"钱从哪来",不解决"钱花得值不值"。Anthropic的收入增速惊人、客户留存率远超行业,但算力承诺的刚性支出、客户集中度、以及公司自己预告的增速放缓,都是招股书里明写的变量。
对普通投资者而言,比"要不要打新"更实际的问题是:警惕虚假的Pre-IPO份额。SEC和FINRA都曾警告过假冒上市前投资机会。FINRA明确指出,合法的Pre-IPO机会不会从陌生人的邮件里掉出来。查卖方资质,先在BrokerCheck或investor.gov上核实。
AI泡沫会不会破,没人能给出确定答案。但读懂招股书里的收入结构和成本约束,比追逐首日涨幅更接近答案。
相关推荐

beacon.sh:为AI编程助手装上自我进化记忆
beacon.sh 是一款开源、可自我进化的 AI 编程代理记忆层,支持 Claude Code、Cursor、Codex 等 20 多个 harness,把代理会话转化为复利式知识层,解决跨工具记忆断层问题。

Xmind 2027发布:思维导图进化为AI思考伙伴
Xmind 2027 在 Product Hunt 发布,主打「AI 思考伙伴」定位。新增 Xmind Agent 支持基于本地文档与导图做研究,并通过 MCP 将导图上下文接入 ChatGPT、Claude 等 AI 工作流。本文解析其产品逻辑、差异化优势与待验证的问题。

UnleashX:像雇人一样雇佣AI员工,对话直接交付成果
UnleashX在Product Hunt上线,主打像雇人一样雇佣AI员工:选角色、连CRM和工具、设规则,端到端执行工作流,人类仅在必要时介入。本文分析其产品定位、配置逻辑与人机协作边界。