Anthropic IPO投资指南:估值、风险与买入策略

拆解Anthropic IPO的增长神话、S-1风险、SVR估值与治理特殊性,给出散户决策框架。
本文基于一档深度分析视频,系统拆解Anthropic IPO的核心看点与风险。文章指出,Anthropic季度环比增速创科技史纪录,算力投入产出比持续改善,最近季度运营利润率已转正。S-1文件显示,媒体热炒的800亿美元亏损主要来自会计处理,真正需关注的是6200亿美元不可撤销基础设施承诺与约2300亿美元现金储备之间的巨大缺口。估值方面,按2万亿美元市值测算SVR约43,远高于150家颠覆性科技公司8.3的平均值。文章还分析了客户集中度、云市场渠道依赖以及公共利益公司治理的特殊性,并建议投资者设定个人SVR阈值、等待首份10-Q披露后再决策,避免IPO首日情绪化追高。
Anthropic的IPO无疑是今年最受瞩目的科技事件之一。这家以Claude系列模型闻名的AI公司,凭借惊人的营收增速和独特的治理结构,吸引了无数投资者的目光。但在这场资本盛宴面前,散户最关心的问题只有一个:到底该不该买?本文基于一档深度分析视频,拆解Anthropic IPO的核心看点、估值逻辑与潜在风险,帮你建立自己的决策框架。
增长神话与成本效率
Anthropic最引人注目的标签是"增长"。视频中指出,其增速在科技公司历史上极为罕见——更关键的是,这是季度环比增长,而非年度数据。这种爆发力源于AI模型的商业化落地,Claude在企业市场的渗透速度远超预期。
但增长需要烧钱,尤其是算力。Anthropic的核心商业模式是购买算力、转化为AI服务收入。令人意外的是,最近一个季度其运营利润率已经转正。S-1文件将算力支出拆分为"收入成本"和"研发费用"两部分,而后者本质上是Claude在优化自身——即所谓"递归改进"。这解释了为何Claude能力迭代如此之快。
从趋势看,每美元算力投入带来的收入正在快速增长,运营效率持续改善,毛利率呈上升通道。这意味着公司并非简单"烧钱换增长",而是在规模扩张中逐步建立成本优势。
读懂S-1:现金、承诺与表外风险
表面上看,媒体热炒的"800亿美元亏损"主要来自会计处理。视频解释称,亚马逊此前向Anthropic提供了约68亿美元贷款(其中62亿美元为可转换票据),随着股权价值飙升,这些票据的增值被计入负债端,形成账面亏损,并非实际现金流失。
真正需要关注的是资产负债表之外的承诺。Anthropic目前坐拥约1320亿美元现金及短期投资,市场传闻IPO拟募资约1000亿美元,意味着上市后现金储备约2300亿美元。然而,S-1披露的不可撤销基础设施服务协议总额高达6200亿美元,未来五年需支付约5230亿美元。资金缺口大概率靠增发和债务填补——一旦资本环境收紧,压力将显现。
更复杂的是与博通的合作。文件披露了一份1600亿美元的五年期租赁协议,由博通出资持有芯片资产、Anthropic租用算力。博通同时扮演供应商、出租方、潜在贷款方和股东角色,这种"循环融资"结构存在利益冲突,且相关负债仍部分游离于表外。
S-1文件是美国公司申请IPO时向证券交易委员会(SEC)提交的注册声明,相当于公司的“招股说明书”。它必须披露公司的业务模式、财务状况、风险因素、管理层薪酬、主要股东以及募资用途等核心信息。与后续定期报告(10-Q季报、10-K年报)相比,S-1是公司首次向公众全面展示自身情况的文件,因此常被投资者视为评估IPO价值的基础材料。由于S-1中包含大量前瞻性陈述和未经审计的财务数据,投资者需结合行业背景审慎解读,尤其要关注风险因素章节中公司自身承认的潜在隐患。
估值:用SVR替代市盈率
Anthropic尚未盈利,市盈率无从谈起。视频作者采用"简单估值比率"(SVR),即市值除以年化营收(上季度营收乘以四)。对于高速成长的公司,这一指标比滚动十二个月数据更灵敏。
假设按媒体传闻的2万亿美元估值上限计算,除以460亿美元年化营收,SVR约为43。作为对比,作者统计了约150家颠覆性科技公司的SVR,平均值为8.3。Palantir约为62——甚至高于Anthropic的假设估值。考虑到Anthropic可能是史上增长最快的公司,43倍是否离谱,取决于你对其持续性的判断。
视频给出的操作建议是:先设定一个自己认为"太贵"的SVR阈值(可参考行业平均的倍数),等IPO后取得实际市值再套算。只有股价低于该阈值才考虑买入。此外,作者坚持一条纪律:任何IPO在提交首份10-Q或10-K之前,不纳入投资考虑——让市场情绪沉淀,同时观察上市后的真实资产负债表。
SVR(简单估值比率) 是文章作者为尚未盈利的高成长公司设计的一个替代估值指标,计算方式为市值除以年化营收(通常取最近一个季度营收乘以4)。对于收入快速增长的科技公司,滚动十二个月(TTM)营收可能严重滞后于当前业务规模,而年化营收能更灵敏地反映最新增长势头。SVR的局限性在于它忽略了利润率、现金流和资本结构差异,因此更适合在同一行业或相似成长阶段的公司之间进行横向比较。投资者在使用时,应结合公司的毛利率趋势、获客成本以及市场天花板综合判断,而非孤立地依赖单一比率。
客户结构与治理特殊性
S-1披露的运营数据同样值得细看。客户集中度风险可控:今年上半年有一家客户贡献11%营收,无其他客户超过10%;前五大客户合计约占前三季度营收的25%。地域上,美国市场贡献72%营收。收入结构中,消费型(按用量计费)约占80%,订阅型占其余部分。净收入留存率高达900%,显示老客户扩张迅猛。
渠道依赖是另一项风险:约48%的收入通过云市场(超大规模云厂商)产生,意味着与云厂商的关系直接影响营收稳定性。
治理层面,Anthropic注册为公共利益公司,设有"长期受益信托",由独立人士确保公司决策兼顾股东与人类整体利益。S-1风险因素中甚至直言其技术"可能毁灭人类"——这种坦诚在IPO文件中实属罕见。公司将以代码ANT挂牌交易。
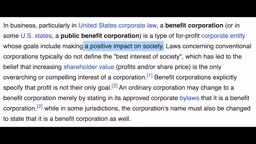
公共利益公司(Public Benefit Corporation, PBC) 是美国一种特殊的公司法律形式,要求在追求股东财务回报的同时,明确承诺追求一项或多项公共利益目标,并在公司章程中载明。与普通公司不同,PBC的董事会在决策时有权平衡股东利益与社会使命,而非仅以股东价值最大化为唯一目标。Anthropic还设立了“长期受益信托”,由独立受托人确保公司决策兼顾人类整体利益,这种治理结构在IPO后可能影响重大战略的制定与执行节奏,例如对高风险AI能力的商业化限制。投资者需注意,PBC形式可能降低公司对短期盈利压力的敏感度,但也可能引发与部分激进股东的治理摩擦。
风险清单与行动框架
公司特有风险往往来自内部"未知的未知"。视频提到当前网络安全形势严峻,过去一个月暴露的安全问题数量占历史总量的3%。乐观者认为只有Anthropic能阻止灾难,悲观者则担忧大规模协同攻击可能引发全球性禁令,届时循环融资链条将首当其冲。
对于普通投资者,可操作的纪律包括:为任何单一仓位设定固定金额上限;提前写好估值阈值;不因媒体渲染的狂热情绪追高。视频作者明确表示,自己会等到Anthropic提交首份10-Q之后再重新评估,不会在IPO首日入场。
这种"让子弹飞一会儿"的策略在SpaceX身上得到验证:后者上市时SVR高达100,如今已回落至34。对于Anthropic这样充满想象空间的公司,耐心或许比热情更有价值。
本文基于公开视频分析整理,不构成投资建议。IPO文件中的前瞻性陈述与未披露风险需自行研判。
相关推荐

AI编程工具成新攻击面:伪造Claude扩展窃取开发者信息
伪造Claude代码扩展现身Cursor市场,11小时内影响多达5000名开发者,窃取主机信息并植入SSH后门。了解攻击手法、自查步骤与AI编程工具的安全防御策略。
ChatGPT 12月起改算Token:聊天与Codex共用额度,谁最受影响?
ChatGPT 12月起改用Token计费,聊天与Codex共用额度。简单问题可用Instant免额度,重度Codex用户影响最大。本文解析新规则、额度查询与Credits购买方式。

ChatGPT与Codex合并额度:谁先用完?
OpenAI将于12月合并ChatGPT与Codex的付费额度,统一按token计量。本文解析合并细节、token计量的模糊性、OpenAI的财务动机,以及用户应对策略。