Anthropic IPO文件曝光:千亿现金与巨额算力承诺的博弈
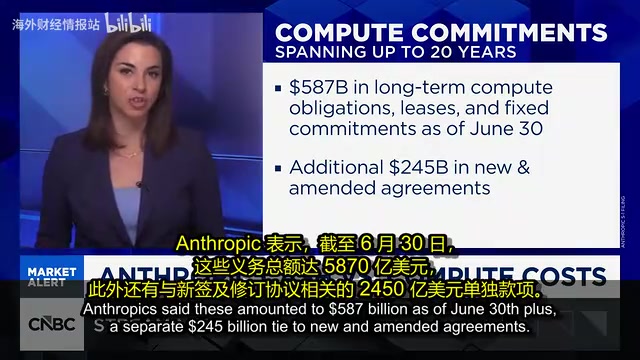
Anthropic的S-1文件显示其现金储备超微软,但背负5870亿美元算力承诺,IPO定价将考验增长与支出的平衡。
Anthropic的S-1文件揭示其持有1124亿美元现金和190亿美元短期投资,现金规模超过Meta、微软、英伟达和亚马逊。然而,公司同时背负5870亿美元长期算力承诺及2450亿美元新增协议义务,形成巨大反差。现金主要来自融资而非经营现金流,上半年非GAAP运营利润为16亿美元。Q3数据缺席引发猜测,据悉营收超上半年总和但增速放缓至约50%。锁定期采用罕见的阶梯式设计,以平衡解禁抛压和指数纳入效应。22家银行承销,费用池预估超5亿美元。最终,IPO定价取决于投资者是否相信公司能在增长放缓下将算力转化为可持续利润。
一份S-1文件引发的震动
Anthropic的IPO文件终于浮出水面,数百页的S-1文件让市场得以窥见这家AI明星公司的真实家底。最引人注目的发现是:截至6月30日,Anthropic持有高达1124亿美元的现金,外加190亿美元的短期投资。这个数字意味着什么?它超过了Meta、微软、英伟达,甚至亚马逊的现金储备。
据B站UP主和YouTube频道对这份文件的交叉解读,如果Anthropic在IPO中再融资千亿美元级别,其现金规模将超过苹果,仅次于伯克希尔哈撒韦和Alphabet,成为美国非银行体系中最“现金充裕”的公司之一。
但现金只是故事的一面。另一面是:Anthropic同时背负着5870亿美元的长期算力承诺、租赁和固定支出,期限从1年到20年不等。此外还有2450亿美元与新增和修订协议相关的义务。现金是王,算力可能是王冠上最大的负担。
现金从哪来?与科技巨头的本质差异
Anthropic的现金主要来自此前的多轮融资,而非经营性现金流。这与微软、亚马逊等老牌科技巨头有本质区别——后者通常依靠盈利能力持续产生现金。说个细节,Meta近期也宣布了规模巨大的股权融资计划,说明在AI军备竞赛中,即便是成熟巨头也在重新审视现金策略。
按调整后非GAAP口径计算,Anthropic今年上半年实现了16亿美元的运营利润(未扣除股票薪酬)。这个数字说明公司并非纯粹烧钱机器,但相对于其估值预期和未来承诺,盈利能力仍需大幅提升。
据多位分析师在视频中的讨论,市场对Anthropic的估值预期在万亿美元级别,甚至有报道提及更高的区间。要支撑这样的估值,公司需要证明增长能够长期持续——而不仅是历史增速亮眼。
非GAAP口径是理解Anthropic盈利数据的关键。GAAP(美国通用会计准则)要求公司将股票薪酬计入费用,而科技公司常以非GAAP口径剔除这一项,以突出核心经营表现。Anthropic上半年16亿美元的"运营利润(未扣除股票薪酬)"即属此类调整。股票薪酬在初创公司中往往数额巨大,若计入,利润可能大幅缩水甚至转为亏损。因此,非GAAP利润虽能反映业务增长动能,但掩盖了真实的股权稀释成本,投资者需结合现金流和承诺支出综合评估。
Q3数据缺席引发的猜测与真相
S-1文件中没有包含第三季度数据,这在社交媒体上引发了各种阴谋论。有观点认为数据太差所以不敢披露,也有观点认为只是会计处理尚未完成。
据知情人士向媒体透露,Q3数据将在后续修订文件中补充,预计在数日到数周内公布。此前在投资者会议上分享的信息显示,Q3营收超过了上半年总和,但收入增长出现放缓迹象,同比增速约为50%。这个增速虽然较此前有所回落,但在如此体量下仍属强劲。
增长放缓的担忧与算力合同的会计处理方式有关。S-1中明确提到:容量在未被实际使用之前,不计入费用或算力成本。这意味着未来随着算力利用率提升,费用端可能发生显著变化,进而影响现金消耗和利润表现。
锁定期安排:罕见的阶梯式设计
这份S-1文件中另一个不同寻常之处是锁定期安排。据参与解读的分析师称,文件中列出了约两打不同的锁定期日期,从IPO后27天开始,穿插财报发布节点,一直延伸到约365天后。
这种阶梯式或瀑布式的解禁安排与SpaceX此前的做法类似。其逻辑在于:锁定期到期通常会给股价带来压力,但另一边,随着流通盘扩大,指数纳入规则可能带来被动资金流入,形成对冲。投行试图通过精心安排锁定期节奏,平衡这两种相反的力量,以稳定上市后的股价表现。
问题在于,文件并未披露每个日期对应的解禁比例。这种不确定性本身就是一种风险,市场将在后续修订中寻找更多线索。
**锁定期(Lock-up Period)**是IPO中承销商与内部人(员工、早期投资者)约定的禁售期,通常为180天,以防止上市后大量抛售打压股价。传统锁定期到期时,市场往往面临集中解禁的抛压。Anthropic采用的阶梯式设计将解禁分散到多个时点,并穿插财报发布,旨在平滑供给冲击。同时,指数纳入规则(如标普、罗素指数)通常要求股票具备足够的流通盘和交易历史,阶梯解禁可逐步扩大流通量,提前满足纳入条件,吸引被动基金买入,从而对冲解禁压力。这种安排对股价的稳定效果取决于各批次解禁比例和市场需求,而S-1未披露比例,增加了不确定性。
承销团与费用池:22家银行的盛宴
这份IPO的承销阵容堪称豪华——封面列出了22家银行,高盛担任牵头左席。据Evercore ISI分析师Glenn Schorr的预估,费用池可能超过5亿美元,由22家银行分享,其中高盛和摩根士丹利将获得最大份额。
如果参照SpaceX的模式,承销费率可能被压得很低。此前SpaceX的IPO中,高盛和摩根士丹利各获得1亿美元费用,绝对数字很大,但费率百分比远低于常规水平。Anthropic很可能采取类似策略。
一个值得注意的细节:Spark Capital
在股权结构表中,Spark Capital是唯一被列出的风险投资方——因为只有它达到了披露门槛。考虑到Anthropic的融资规模和估值,其他VC未能达到披露门槛令人意外。Spark Capital的回报据称极为惊人,但具体数字未在视频中披露。后续修订文件可能会揭示更多投资方的持股情况。
算力承诺:真正的长期考验
回到那个核心矛盾:1124亿美元现金对阵5870亿美元算力承诺。这些承诺中有部分不可取消,意味着无论业务进展如何,Anthropic都需要在未来数年持续支付。
这要求公司具备多种能力:持续融资(股权和债务)、清晰的盈利路径,以及将算力转化为收入的执行力。Q3增速虽然维持在约50%的水平,但增长放缓的趋势若持续,将直接考验估值逻辑。
从更宏观的视角看,Anthropic的IPO文件揭示了AI竞赛的一个残酷现实:顶尖AI公司既是资本盛宴的受益者,也是算力军备竞赛的人质。现金储备的厚度决定了能打多久,而算力承诺的规模则决定了必须打多久。
这场IPO最终定价如何,将取决于投资者是否相信:一家现金比微软还多、但承诺支出也创纪录的公司,能在增长放缓的背景下,把算力转化为可持续的利润。答案将在未来数周内逐步揭晓。
不可取消的算力承诺通常指Anthropic与云厂商(如AWS、Google Cloud)或芯片供应商签订的长期容量预留协议,约定最低采购量或固定费用,无论实际使用与否都需支付。这类承诺在S-1中列为长期义务,期限可达20年,实质是将未来现金流锁定。其会计处理特殊:容量未被实际使用前不计入费用或算力成本,意味着当前利润表尚未完全反映这些承诺的负担。一旦算力利用率提升,费用将集中确认,可能显著影响利润和现金消耗。投资者需关注承诺的灵活性(如是否可转让、重新协商)以及公司对利用率的假设,这直接关系到长期盈利能力和财务风险。
相关推荐
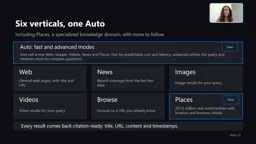
微软WebIQ:为AI Agent提供可验证的实时网页接地
微软WebIQ为AI Agent提供实时、可引用的网页接地能力,覆盖网页、新闻、图片、视频、Places等来源,P95延迟164毫秒,同等质量下token用量减少50%,支持Scopes来源控制与MCP接入。
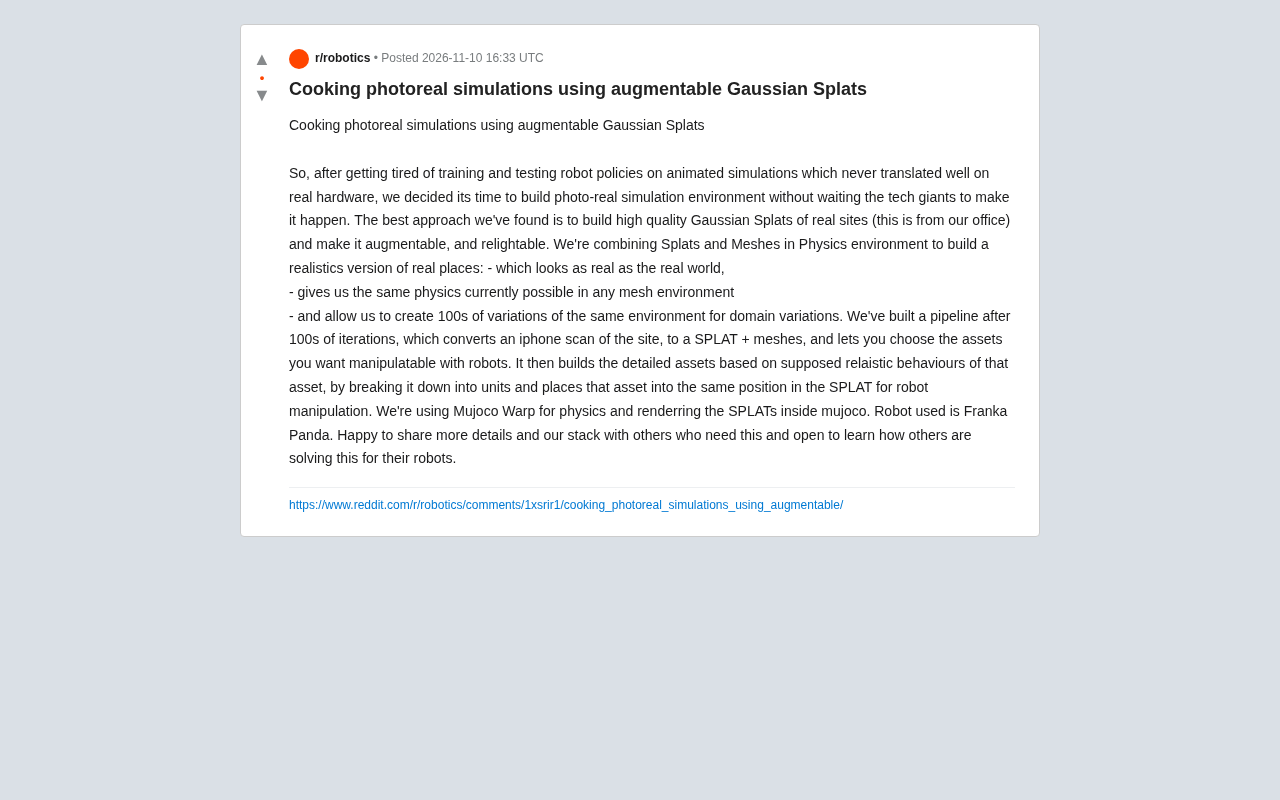
可增强高斯泼溅:打造机器人训练的照片级仿真环境
团队用高斯泼溅与网格混合构建照片级真实感机器人仿真环境,结合 MuJoCo Warp 物理引擎与 Franka Panda 机器人,实现可增强、可重打光的真实场地仿真,缩小仿真到现实的视觉差距。

Gemini 4 Carbon发布:一年内从Gemini 3到Gemini 4的飞跃
Google发布最新前沿模型Gemini 4 Carbon,距离Gemini 3不到一年。官方演示中Carbon一次性完成Theme Park二进制逆向工程、添加DeepMind主题新设施并移植到Web,展示了模型在长链路工程任务上的能力进展。