Anthropic IPO招股书揭秘:营收暴增12倍背后,算力成本与客户集中度的双重考验
Anthropic提交IPO招股书,目标估值2万亿美元,但420亿净亏损、客户集中与治理风险揭示高倍数豪赌的脆弱性。
Anthropic提交IPO招股书,目标估值2万亿美元,引发市场关注。招股书显示2025年营收约46亿美元,同比增长近12倍,净亏损420亿美元,其中约340亿为非现金会计费用,运营亏损实际为80.6亿美元。算力支出高达73.3亿美元,是收入的1.6倍,未来云合同承诺达5181亿美元。估值基于2025年7月年化收入650亿美元的增长预期,属于提前贴现未来。客户集中度极高,两大客户各占约12%收入,且无长期合同。治理上创始人通过Class F股票掌握50.1%投票权。招股书261页中80页为风险因素,公司自行警告产品可能造成人类灭绝。整体看,这是一场高投入、高集中度的豪赌,假设脆弱。
据路透社报道,AI公司Anthropic已提交IPO招股书,目标估值高达2万亿美元。这份招股书最引人注目的不是上市本身,而是一组充满矛盾的财务数字:营收同比增长近12倍,净亏损却高达420亿美元。数字背后的真相是什么?本文将拆解这份招股书的核心数据,分析其商业模式、潜在风险与治理结构。
营收与亏损:420亿净亏损的真相
招股书显示,Anthropic在2025年实现收入约46亿美元,同比增长近12倍。但净亏损达到了惊人的420亿美元。这个数字容易让人误以为公司业务本身烧钱失控,实际情况并非如此。
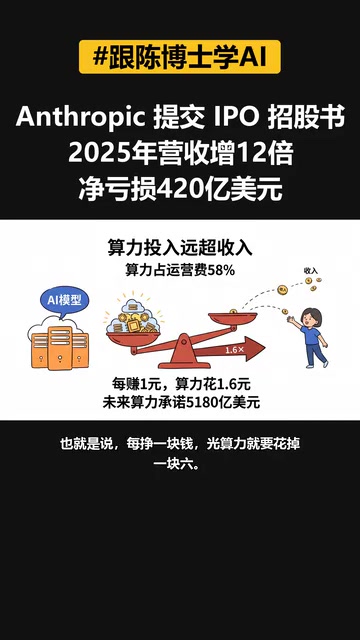
其中约340亿美元来自融资工具估值变动带来的非现金会计费用,真正反映在业务运营上的亏损约为80.6亿美元。即便如此,运营亏损规模依然不小。算力和基础设施支出是最大的成本项——2025年该项支出高达73.3亿美元,占总运营费用126.5亿美元的58%以上,是当年收入的1.6倍。简单说,公司每挣1块钱,光算力就要花掉1.6块。
这种"收入越高、投入越大"的模式,本质是用巨额投入换取收入高增长。招股书还披露,未来几年Anthropic在云和算力上的合同承诺高达5181亿美元,亚马逊、谷歌云、微软等巨头均在其中。公司一边表示会放缓,一边却提前锁定未来算力,同时模型发布节奏也未减速。
非现金会计费用是理解420亿净亏损的关键。当公司发行可转换优先股、认股权证或可转债等融资工具时,这些工具的公允价值会随公司估值上升而增加,会计上需将增值部分确认为费用,但公司并未实际支付现金。Anthropic估值在2025年大幅攀升,导致早期融资工具账面价值暴增约340亿美元,直接推高净亏损。这类费用通常在公司上市后随融资工具转换而消失,因此分析科技公司时,市场更关注运营亏损和自由现金流。
2万亿美元估值:提前贴现未来的豪赌
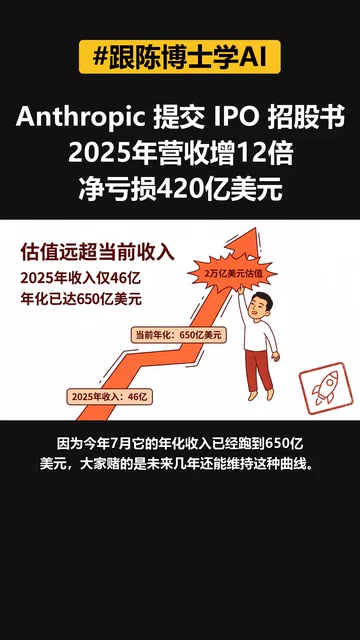
更魔幻的是估值。2025年收入仅46亿美元,IPO目标估值却冲上2万亿美元,比今年5月翻了一倍多。市场为何敢给这个价?原因是2025年7月其年化收入已经跑到650亿美元。投资者赌的是未来几年Anthropic仍能维持这种增长曲线。
2万亿美元估值不是基于当下收入,而是在提前贴现未来。这种估值逻辑在科技公司中并不罕见,但风险在于:一旦增长放缓,估值将面临剧烈回调。招股书自己也在风险因素中承认了这一点。
年化收入(Annualized Revenue) 是将某个月或某季度的收入乘以12得到的预估全年收入,常用于高增长公司展示近期增速。Anthropic 2025年7月年化收入达650亿美元,意味着当月收入约54亿美元,远超2025年全年46亿美元的实际收入(因收入主要集中在下半年)。年化收入能放大增长信号,但也可能因季节性波动或一次性大单而失真。投资者需区分年化收入与已实现收入,避免将短期爆发误判为长期趋势。
客户集中度:IPO后最值得盯的风险
风险同样具体而清晰。招股书披露,有两个客户各占约12%的收入,合计接近四分之一。更关键的是,很多大客户没有长期合同锁死。此前市场传闻Meta可能是其中之一,相关收入超过50亿美元,已经从一些口径中被剔除。
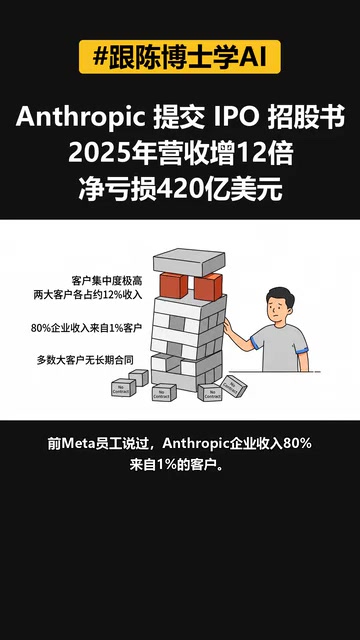
一位前Meta员工曾透露,Anthropic企业收入中有1%来自1%的客户。这种极端的客户集中度意味着,一旦大客户拉闸,云收入可能瞬间跳水。截至招股书披露时,公司账上现金为202.8亿美元,短期偿债问题不大,但客户集中度是IPO后投资者最需要盯住的事项。
客户集中度风险指公司收入过度依赖少数大客户,一旦主要客户流失或减少采购,营收将剧烈波动。在AI云服务领域,大客户通常是科技巨头或大型企业,它们议价能力强,且可能同时扶持多家供应商。招股书要求披露占收入10%以上的客户,Anthropic两大客户各占约12%,合计近四分之一,且无长期合同锁定,意味着续约和定价权均不在自己手中。对比成熟SaaS公司,健康客户集中度通常低于5%,Anthropic的依赖度显著偏高。
治理结构:创始团队的绝对控制权
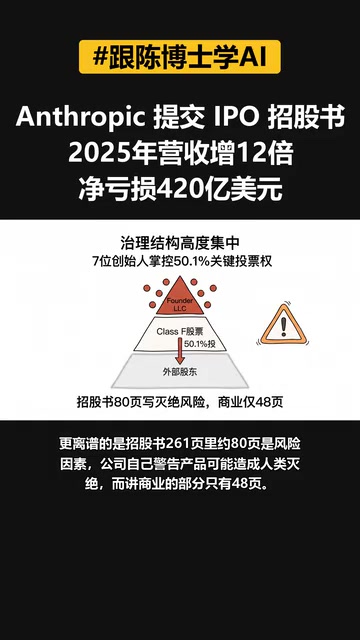
Anthropic在治理结构上也有特殊安排。公司设立了一个Founder LLC,七名联合创始人通过特殊Class F股票对关键事项拥有50.1%的投票权。这意味着外部股东虽然出了钱,但关键决策仍然由创始团队说了算。
这种结构在科技公司中不算罕见,但对于上市公司而言,外部投资者的影响力被显著削弱。
双层股权结构(Dual-Class Share Structure)通过发行不同投票权的股票,让创始团队在持股比例较低时仍能控制公司决策。Anthropic的Class F股票赋予七名联合创始人50.1%的投票权,即使未来股权稀释,他们仍能主导董事会和重大事项。这种结构常见于科技巨头(如谷歌、Meta),能抵御短期市场压力,但削弱了外部股东的话语权,也引发公司治理争议。投资者需评估创始团队决策是否与股东利益长期一致。
261页招股书:80页在讲风险
招股书总长261页,其中约80页是风险因素。公司自己警告,其产品可能造成人类灭绝。而讲述商业的部分只有48页。一家公司把自己吓成这样,在上市公司中应该是头一份。
Anthropic还明确放弃图像和视频生成,要把有限算力投到前沿研究和安全上。这一点与DeepSeek广告的理念接近,反映出公司对技术路线的取舍。
三重压注:性感故事与脆弱假设
综合来看,Anthropic这次上市像是一场高倍数、高投入、高集中度的三重压注。故事很性感,但假设也很脆弱。如果大客户松动,或者收入增长慢下来,2万亿美元的估值会比想象中更不经推敲。
对于关注AI行业和资本市场的读者,这份招股书提供了一个绝佳样本——它展示了前沿AI公司在追求增长时面临的真实财务约束、客户依赖与治理挑战。
相关推荐

OpenCode保姆级教程:从安装到实战,零基础快速上手
OpenCode保姆级教程:详解OpenCode安装的桌面版、命令行与WSL三种方式,剖析其Agent编程助手与聊天助手双重定位,附核心配置、模型选择与真实使用体验评价。

FDE前沿部署工程师:AI落地的新风口岗位全解析
解析FDE前沿部署工程师岗位:从Palantir起源到OpenAI、Anthropic等大厂实践,拆解FDE与普通工程师的核心差异、岗位能力清单与程序员转行方向,把握AI落地新风口。

Rivian旗下Mind Robotics挖来Doug Field任总裁
Rivian分拆的机器人初创公司Mind Robotics任命苹果Project Titan前负责人Doug Field为总裁。本文解析这次人事任命背后的技术迁移逻辑、Rivian的分拆策略,以及自动驾驶人才流向机器人赛道的行业信号。