Anthropic IPO最大赢家:亚马逊持股远超VC
Anthropic IPO最大赢家不是VC,而是通过可转债与算力绑定深度持股的亚马逊。
Anthropic的IPO被视为风险投资的盛宴,但大规模可转债转换完成后,真正的最大受益者浮出水面:亚马逊的持股规模远超所有VC机构。文章对比了VC赚取的数十亿美元与亚马逊高出一个量级的收益,指出差距源于投资结构的根本不同——VC以早期股权进入、持股有限,亚马逊则通过多轮大额注资叠加可转债转换累积了巨额持仓。更深层的原因在于亚马逊通过AWS同时扮演算力供应商与战略投资人,形成“投资+算力”双重绑定,在股权收益之外锁定长期云收入。这一案例揭示了AI基础设施层的回报分配逻辑:最丰厚的收益往往流向同时提供资本与算力的产业资本,而非传统财务投资者。
Anthropic的IPO被视为风险投资行业的一场盛宴。但当巨额可转债完成转换后,真正的最大受益者浮出水面:亚马逊的持股规模远超所有VC机构。
可转债转换揭示真实持股
据原始报道,Anthropic近期完成了大规模票据转换(massive note conversions),这一动作让外界首次看清亚马逊在这家AI公司中的实际所有权比例。此前,亚马逊对Anthropic的投资以可转换票据形式存在,具体持股规模并未完全公开。转换完成后,亚马逊的持股体量被形容为"much (much) more"——远超市场预期。
这一结构的精妙之处在于:可转债让亚马逊在早期以债权形式注入资金,既锁定了投资回报下限,又在公司估值攀升后通过转换获得巨额股权收益。对亚马逊而言,这不仅是财务投资,更是其在生成式AI竞赛中的战略卡位。
可转换票据(convertible note)是一种介于债权与股权之间的混合融资工具,投资方先以借款形式注入资金,约定在特定条件(如下一轮融资、IPO或到期)下按一定折扣或估值上限转换为公司股权。对投资方而言,它在公司估值尚未确定或攀升较快的阶段提供了下行保护(债权本息)与上行参与(转股收益)的双重优势;对融资方而言,则能以较低即时稀释获得资金。在AI这类估值跳跃式增长的赛道,可转债常被大额战略投资者用于分批、低调地累积持股,因为转股前无需披露具体股权比例,转换完成才会暴露真实持仓规模。
VC的数十亿与亚马逊的数百亿
文章标题点明了核心对比:VC们在Anthropic IPO中将赚取数十亿美元,而亚马逊的收益规模要高出一个量级。这种差距源于投资结构的根本不同——VC通常在早期以股权进入,持股比例有限;亚马逊则通过多轮大额注资叠加可转债转换,累积了远高于任何单一VC的持仓。
对VC行业而言,Anthropic的IPO仍是一次标志性退出,验证了生成式AI赛道的资本回报逻辑。但真正的结构性赢家是那个既是投资方、又是云服务供应商的科技巨头。
云厂商的"投资+算力"双重绑定
亚马逊对Anthropic的投资并非孤立财务行为。通过AWS,亚马逊同时是Anthropic的关键算力供应商。这种"投资+算力"的双重绑定,让亚马逊在股权收益之外,还锁定了长期的云服务收入。
这也解释了为何亚马逊愿意以可转债形式大额下注:转换后的股权收益与云业务收入形成叠加效应,其综合回报远超单纯的财务投资者。对Anthropic而言,这种结构换来了稳定的算力保障和资金支持,但也意味着公司控制权向单一战略股东集中。
在生成式AI产业链中,超大规模云厂商同时扮演算力供应商与战略投资人的双重角色,这种模式常被称为“算力换股权”或循环交易(circular deal)。云厂商向AI公司提供GPU集群、数据中心容量和云 credits,AI公司则承诺长期算力采购,云厂商再以投资形式注入现金,形成资金与算力在闭环内流转。支持者认为这加速了前沿模型的训练与部署;批评者则担忧它模糊了收入与投资的界限,可能推高表面营收、掩盖真实市场需求,并引发监管对关联交易与市场集中度的关注。Anthropic与AWS的关系正是这一模式的典型样本。
对AI创业融资的启示
Anthropic的案例为AI创业公司的融资策略提供了参照。当算力成本成为核心支出,接受云厂商的战略投资——尤其是可转债形式——可以在不立即稀释股权的情况下获得资源。但代价是,IPO时最大的财务回报可能流向战略投资者而非早期VC。
对投资者而言,这一案例提醒:在AI基础设施层,最丰厚的回报往往属于那些同时提供资本和算力的产业资本,而非传统财务投资者。Anthropic IPO的造富故事,主角可能不是VC,而是亚马逊。
战略投资(corporate venture)与财务投资(传统VC)在回报分配上存在结构性差异。财务投资者追求股权升值后退出,持股比例通常随多轮融资被稀释;产业资本则可通过供应链合同、采购承诺、优先供货权等非股权渠道获取回报,即使股权被稀释,综合收益仍可能更高。此外,战略投资常附带排他性或优先条款,影响公司后续融资与合作自由度。对创始人而言,选择战略投资意味着用部分控制权和未来财务回报换取当下最稀缺的资源——算力、资金与分销渠道;对早期VC而言,则需在条款中关注清算优先权与转换条款,以免在IPO时被后进入的大额战略投资者反超。
相关推荐
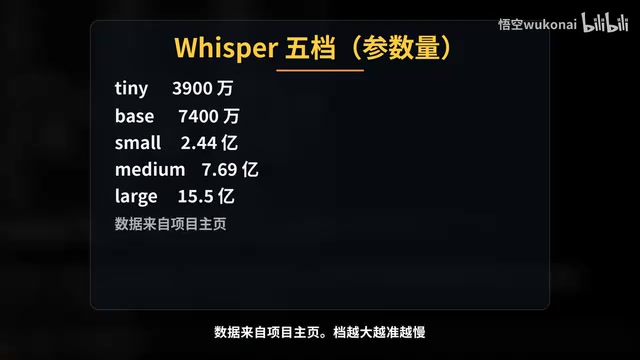
Claude Code实战:零代码搭建切片工厂,长视频自动变竖屏短视频
B站UP主悟空用Claude Code零代码搭建切片工厂,将35分钟长视频自动切成10条竖屏短视频。从Plan Mode、Whisper转写、claude.md规则、Hook质检到Subagent审核和Plugin分发,完整实战流程与实测数据。
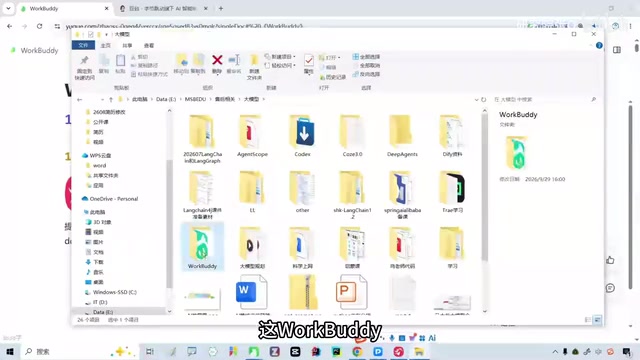
WorkBuddy保姆级教程:AI Agent如何帮你自动转文件
WorkBuddy保姆级教程实战:从豆包只能给方案到AI Agent直接动手,三分钟批量转换PDF并归档。含安装、积分机制、与Codex对比及上手建议。
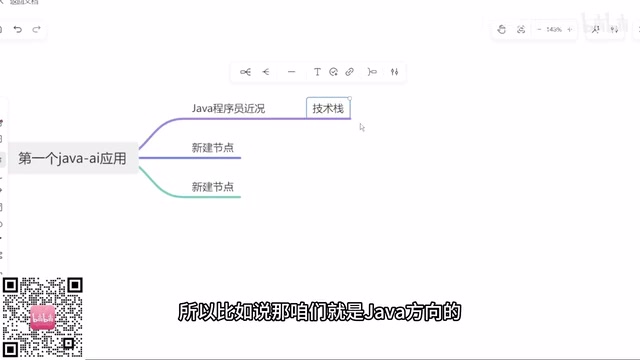
零基础入门Java+DeepSeek实战:程序员转型AI大模型开发指南
本文基于B站直播教学,详解Java程序员如何零基础转型AI大模型开发,涵盖技能路径、实战构建第一个Java AI应用、简历包装与求职策略,助你抓住大模型时代机遇。