Anthropic半年亏807亿真相:九成是纸面估值,二季度已盈利
Anthropic半年亏807亿中仅7亿为真亏损,二季度经营已盈利,但2656亿算力合同藏风险。
Anthropic招股书显示上半年净亏损807亿美元,但其中812亿来自可转债公允价值变动等非现金项目,真实经营亏损仅6.9亿,调整后甚至盈利16亿。二季度经营利润达9.7亿,收入从去年一季度不到4亿飙升至今年二季度116亿,算力成本占收入比从2.5倍降至0.48倍。公司真正风险在于2656亿的长期算力合同,现金储备仅300多亿,不足一半。上市旨在提前锁定算力资源,押注收入持续增长。招股书亦承认5%-7%收入来自违规客户,对中国用户门槛不会降低。
Anthropic的招股书一公开,"半年亏807亿美元"的数字就刷了屏。不少人第一反应是:亏成这样还敢上市?但把几百页招股书拆开看,这笔账其实被看反了——807亿里真正做生意亏掉的只有7亿,而公司光存钱拿的利息就有11亿。剩下那800多亿,来自一个反直觉的逻辑:公司越值钱,账上亏得越多。
807亿亏损的构成:纸面估值才是大头
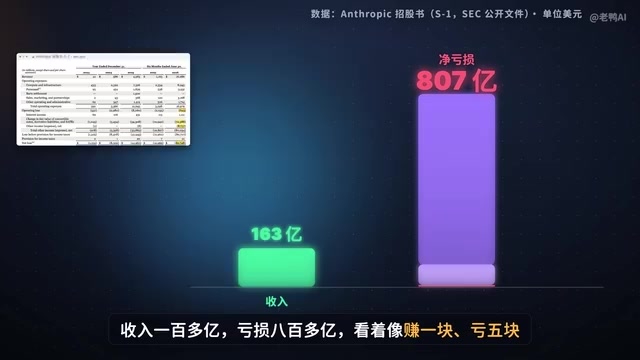
先看头条那本账。上半年Anthropic收入163亿,净亏损807亿,表面看像赚一块亏五块。但把亏损拆开,第一大项是可转债的公允价值变动724亿,第二项其他费用88亿,同样是新签的几份融资协议按市价估值入账。这两项加起来812亿,一分现金都没花出去。
纸面上的数凭什么算亏?这得从一张欠条说起。谷歌、亚马逊这些大金主借钱给它,签的是可转债——钱先借你,预计以后不还现金,按打折价换成公司股份。可Anthropic的身价涨得太猛:2025年初融资一股56美元,到今年5月一股589美元,一年多涨了10倍。欠条上答应给人家的股份也跟着值钱10倍,会计规矩是你欠别人的东西变贵了,差价就得记成亏损。光是今年二季度融资价翻了一倍多,账上就多亏了596亿。说白了,这800多亿是公司太值钱的副作用。
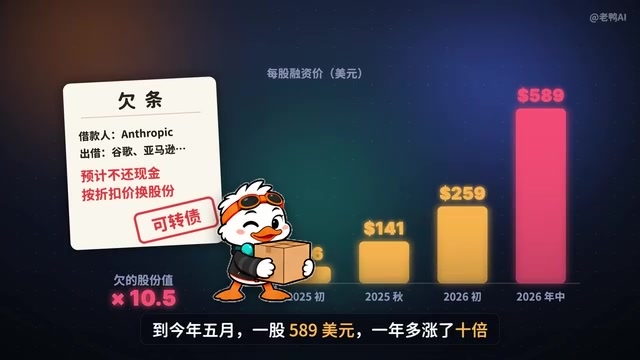
可转债(Convertible Note) 是一种混合型融资工具:投资人先以借款形式向公司提供资金,约定在未来某个时点(或触发条件如融资、上市时)按事先约定的折扣价转换为公司股份。对借款方而言,若公司估值上涨,转股对投资人更有利,公司也无需偿还现金;但按会计准则(如IFRS或US GAAP),可转债需按公允价值计量,当公司估值上升导致转股价值增加时,负债的公允价值上升,差额计入当期损益,形成账面亏损。这种亏损不涉及现金流出,但会显著影响净利润数字,是理解Anthropic巨额亏损的关键。
真账本:二季度经营已经赚钱
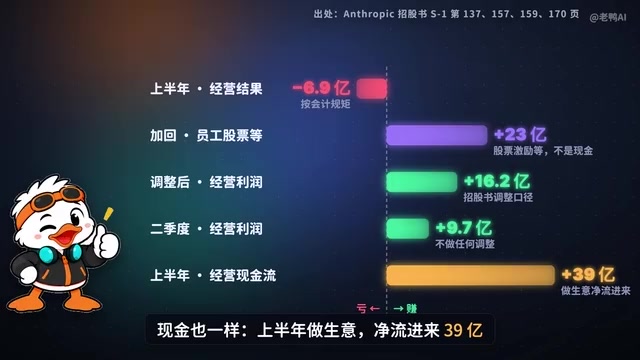
减掉纸面那块,再看真账本。上半年经营亏损6.9亿,里面还有22亿是发给员工的股票,也不是现金。按招股书里的调整口径,上半年经营上反而赚了16亿。更关键的是二季度——不做任何调整,这一季经营也赚了9.7亿,现金也一样,上半年做生意净流进来39亿。
它靠什么扭过来的?就俩字:算力效率。去年一季度一个季度收入不到4亿,今年二季度116亿,翻了30倍;去年一季度每赚1块钱要花2块5买算力,今年二季度只要4毛8。收入跑得比算力账单快,亏损就缩回去了。
调整口径(Non-GAAP) 是指公司在下调净利润基础上,剔除某些非现金或非经常性项目(如股票薪酬、公允价值变动、重组费用等)后得到的利润指标。Anthropic招股书中提到的“调整口径下上半年经营盈利16亿”,即是在经营亏损6.9亿的基础上,加回22亿股票薪酬等非现金项目。股票薪酬(Stock-Based Compensation)是公司以股份支付员工报酬,不产生现金支出,但会稀释股东权益。投资者需注意,Non-GAAP指标虽能更好反映现金盈利能力,但各公司定义不一,需结合GAAP数据综合判断。
真正的雷:2656亿算力合同
那是不是就完了?也不是。真正该盯的是另一个数:截至今年6月,Anthropic签下的算力合同固定要付的钱有2656亿,去年底下是546亿,半年翻了快5倍。这些钱分1到20年付,签了就得给,用不用都得给。而它手上的现金加短期投资已签300多亿,还不到一半。
所以上市不是缺钱续命,是要提前把下几年的算力门票买下来。这是一场大押注——押收入还能这么涨。涨不动,这2000多亿就是真窟窿。
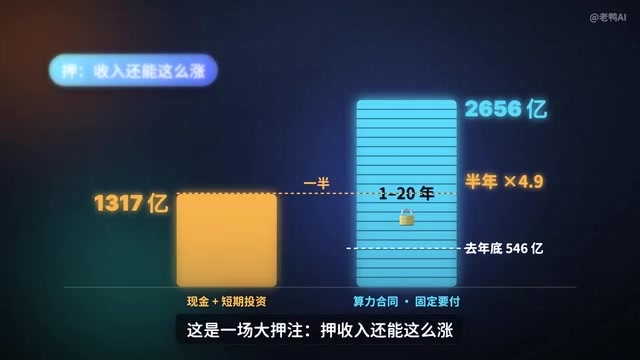
算力合同(Compute Contract) 通常指AI公司与云服务商或芯片供应商签订的长期算力采购协议,约定在未来数年(如1-20年)支付固定金额以获取GPU/TPU等计算资源。这类合同具有刚性:无论公司是否实际使用算力,都需按约定付款,因此构成重大表外负债。对于收入高速增长的AI公司,提前锁定算力是保障模型训练和推理能力的必要举措,但也带来固定成本风险。若收入增长不及预期,巨额合同将侵蚀现金流,甚至导致违约。Anthropic的2656亿合同额远超其现金储备,凸显其押注收入持续高增长的策略。
对中国用户意味着什么
招股书自己承认,今年前9个月有5%到7%的收入来自违规使用的客户,这些号查到就限制、就封,而且加大了力度。所以别指望它上市了就松口——它再赚钱,对咱们的门槛也不会降。
回到最初的问题:半年亏807亿为什么还敢上市?因为这807亿几乎全是纸面上的,真生意二季度已经赚钱了。它的处境不是快撑不住了,而是在借钱抢算力。下次再看到某某AI公司巨亏,先问一句:亏的是现金,还是估值?
相关推荐
英伟达的两副面孔:财报强劲与高管呼唤黄仁勋回归
英伟达最新财报表现强劲,但科技高管却公开呼吁黄仁勋回归。本文分析两种叙事背后的行业焦虑与AI芯片巨头的生态张力。

胰腺癌口服药被誉数十年来最大突破
胰腺癌口服药被评价为数十年来最大突破,引发Hacker News热议。本文从剂型优势、临床验证阶段和技术社区审慎态度三个角度,分析这一突破的真实含金量与距离临床可及的距离。
DevWorkflow 5.0:用AI五步法从想法到上线
DevWorkflow 5.0 是 Claude Code 插件,用五步流程让 AI 辅助开发从想法到上线。每个决定先问你,避免 AI 擅自加表加字段、文档代码不一致、测试未写就合并。支持多平台多语言,个人开发者和小团队适用。