Anthropic递交IPO申请:163亿美元营收与807亿亏损真相

Anthropic递交空白S-1申请纳斯达克上市,营收暴增但净亏损主要源于非现金费用。
Anthropic已向SEC提交S-1文件,申请以代码ANT在纳斯达克全球精选市场上市,但发行价、股票数量和上市日期均留空,注册尚未生效。文件显示公司营收增长陡峭:2023年全年4100万美元,2026年上半年即达163亿美元,同比增长约1300%,第二季度单季营收约116亿美元。利润端首次报告季度运营利润9.74亿美元,截至9月底有超过11900家客户年支出至少10万美元,企业级付费基础成型。807亿美元净亏损中约724亿美元为非现金费用,不反映实际现金流出,实际经营亏损远小于标题数字。整体看,Anthropic正从烧钱换增长转向增长带利润,但其最终估值仍待定价。
Anthropic,这家Claude AI助手的母公司,已正式向美国证券交易委员会(SEC)提交S-1文件,申请在纳斯达克全球精选市场上市,股票代码为ANT。文件中最引人注目的两个数字——半年163亿美元营收和807亿美元净亏损——同时真实存在,却指向完全不同的故事。
一份没有价格的上市申请
根据S-1文件,Anthropic计划以ANT为代码发行Class A普通股,但发行价区间和股票数量均留空,也没有设定IPO日期。注册尚未生效,在SEC宣布生效前,任何股票都无法出售。这意味着当前市面上流传的任何具体定价都只是猜测。
这种"空白S-1"在科技公司上市流程中并不罕见,通常用于在路演前保持定价灵活性。对投资者而言,真正值得细读的是文件披露的经营数据,而非尚未确定的发行条款。
S-1是美国《1933年证券法》要求在美上市注册的公司提交的初始注册声明,由计划上市的公司填写并递交SEC,内容涵盖业务描述、风险因素、管理层、财务报表、募资用途等。它之所以叫“空白S-1”,是因为实务中公司常在路演定价前先提交不含发行价与股份数的版本,待承销商完成询价后再以修订文件(如424B类招股书)补充具体条款。“注册生效”则指SEC完成审核并宣布声明有效,在此之前公司不得向公众出售证券,也不能进行有约束力的销售宣传。因此S-1披露本身可视为监管程序的第一步,而非交易的最终确认。
营收曲线:从4100万到163亿
Anthropic的营收增长呈现出罕见的陡峭曲线:2023年全年营收4100万美元,2024年3.86亿美元,2025年4.59亿美元,而2026年上半年 alone 就达到163亿美元,较上年同期的12亿美元增长约1300%。其中第二季度单季营收约116亿美元。
更关键的变化发生在利润端。公司首次报告季度运营利润,金额为9.74亿美元。S-1还披露,截至9月底,超过11900家客户在过去12个月中各自支出至少10万美元。这一客户结构说明Anthropic的收入并非依赖少数超大合同,而是形成了相当规模的企业级付费基础。
从2023年的4100万到2026年上半年的163亿,三年多时间营收规模扩张了数百倍。这种增速在成熟科技公司中几乎不可见,更接近基础设施级平台的早期爆发阶段。
807亿亏损的会计真相
标题里的807亿美元净亏损乍看骇人,但拆开看,其中约724亿美元属于非现金费用。这意味着亏损主要来自会计处理,而非实际现金流出。S-1原文在解释这一项时出现了重复表述,但核心信息清楚:这是一笔与股权或公允价值变动相关的非现金 charge,不反映经营层面的现金消耗。
扣除这部分后,实际经营亏损规模远小于标题数字。结合第二季度已经转正的运营利润来看,Anthropic的商业模式正在从"烧钱换增长"向"增长带利润"过渡。非现金费用在IPO文件中被单独强调,本身也是监管披露要求的一部分——让投资者区分账面亏损和真实现金状况。
对普通读者而言,这件事的启示在于:IPO文件里的"净亏损"是一个会计结果,不能直接等同于公司经营恶化。看到巨额亏损时,先问一句"其中多少是非现金项目",往往能还原出更完整的图景。
非现金费用是指不涉及实际现金支出的会计确认项目,常见形式包括股权激励费用、资产或负债公允价值变动、商誉减值等。以公允价值变动为例,若公司持有可转换工具或衍生负债,其估值上升会按会计准则确认为费用,账面亏损随之扩大,但公司的银行账户并未因此减少一分钱。因此,阅读IPO文件时区分“净亏损”与“经营现金流”,是判断公司真实造血能力的关键:前者是权责发生制下的会计结果,后者才反映真金白银的进出。这也是为何S-1会把非现金项目单独列示,帮助投资者剥离会计噪音。
投资者应该关注什么
Anthropic的S-1提供了一个观察头部AI公司财务结构的窗口。营收的指数级增长、企业客户群的扩大、以及季度运营利润的转正,构成了一个相对完整的商业验证链条。另一边,非现金费用主导的净亏损提醒人们,AI公司的财务报表需要比传统行业更细致的拆解。
发行价、股票数量和上市日期仍是空白,这意味着市场对Anthropic的最终估值尚未定价。在SEC宣布注册生效之前,所有关于"Anthropic值多少钱"的讨论都停留在推测层面。真正确定的信息是:这家公司已经用文件形式,把自己的增长曲线和成本结构摆上了台面。
相关推荐

AI编程工具成新攻击面:伪造Claude扩展窃取开发者信息
伪造Claude代码扩展现身Cursor市场,11小时内影响多达5000名开发者,窃取主机信息并植入SSH后门。了解攻击手法、自查步骤与AI编程工具的安全防御策略。
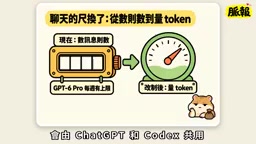
ChatGPT 12月起改算Token:聊天与Codex共用额度,谁最受影响?
ChatGPT 12月起改用Token计费,聊天与Codex共用额度。简单问题可用Instant免额度,重度Codex用户影响最大。本文解析新规则、额度查询与Credits购买方式。

ChatGPT与Codex合并额度:谁先用完?
OpenAI将于12月合并ChatGPT与Codex的付费额度,统一按token计量。本文解析合并细节、token计量的模糊性、OpenAI的财务动机,以及用户应对策略。