Anthropic万亿IPO定价逻辑:AI资产估值锚与产业链传导

Anthropic万亿IPO定价锚依赖增长兑现,传导至算力链与港股AI资产。
Anthropic招股文件披露70至78美元发行区间,完全稀释估值上限约1.4万亿美元,11月18日定价、19日挂牌。截至2026年10月年化run rate约810亿美元,前9个月净亏损1040亿美元中约943亿为非现金公允价值变动,经营亏损仅12.6亿美元。谷歌、英伟达等产业方按发行价合计认购260亿美元无投票权Class N股,但亚马逊缺席且不受锁定约束,背书作用有限。中信估值假设链依赖2026至2030年收入逐档兑现,发行估值从传闻近2万亿下修至万亿出头,源于竞争放缓、算力成本与开源模型分流三重折价。报告将此次IPO视为AI板块的锚,港股AI与美股算力链的修复取决于定价被接受、月度run rate与巨头资本开支三条线同时不掉链。
Anthropic的IPO进程正在成为AI行业估值体系的关键参照。这家尚未挂牌的公司,招股文件于2026年11月10日更新,披露发行价区间70至78美元,计划11月18日定价、11月19日在纳斯达克挂牌,代码ANT。按完全稀释口径计算,估值上限约1.4万亿美元。一个核心问题随之而来:这枚万亿级定价锚靠什么支撑,又将如何传导到可交易的算力链和港股AI资产?
发行结构:产业资本按发行价入股意味着什么
根据2026年11月10日递交的S-1文件(原文写作SEA,应为S-1的转写误差),Anthropic计划发行8.25亿股Class A,其中新发约8.01亿股,老股东出售约0.24亿股,另有30天超额配售选择权至多约1.24亿股,高盛和摩根士丹利担任主承销商。
更值得关注的是同步配售安排:谷歌、英伟达各约100亿美元,AMD约25亿美元,微软、博通、美光各约10亿美元,台积电约5亿美元,合计260亿美元的无投票权Class N股,按IPO发行价入股。产业方以同一发行价锁定260亿美元,这算不算给估值背书?答案只对一半——金额和名单确实托住了区间下沿的可靠性,但亚马逊不在名单中,且这批股份不受承销商锁定契约约束,产业方的算力生态绑定考量大于纯财务判断。
估值需要分口径看:按约130.9亿股总股本,发行区间对应约9160亿至1.02万亿美元,完全稀释上限约1.405万亿美元。对照2026年5月最后一轮私募的9650亿美元,流传的1.2至1.4万亿宽区间只有上限和公开口径对得上。称估值需要核心证据,而报告最看重的是增长数据。
S-1文件与Class N股
S-1是美国证券交易委员会(SEC)规定的首次公开发行注册声明,拟上市公司须在其中披露业务模式、财务数据、风险因素、股权结构及募资用途等核心信息,是投资者判断定价合理性的首要依据。文章提及的“SEA”应为S-1的转写误差。
Class N股通常指无投票权或低投票权的普通股类别。Anthropic向产业方配售的Class N股不赋予投票权,意味着谷歌、英伟达等认购方只能分享财务收益,无法干预公司治理。这类安排在高估值科技公司中常见,既引入战略资本,又避免控制权稀释。
超额配售选择权(绿鞋机制)
文章提到“30天超额配售选择权至多约1.24亿股”,即承销商可在发行后30天内按发行价额外购入不超过原发行规模15%的股份。该机制用于稳定上市初期股价:若需求旺盛可增发增加募资,若股价跌破发行价则承销商可回购护盘。这是IPO标准操作,不改变基本面判断,但会影响短期流通盘和定价稳定性。
增长基本面:810亿run rate与会计口径的巨亏
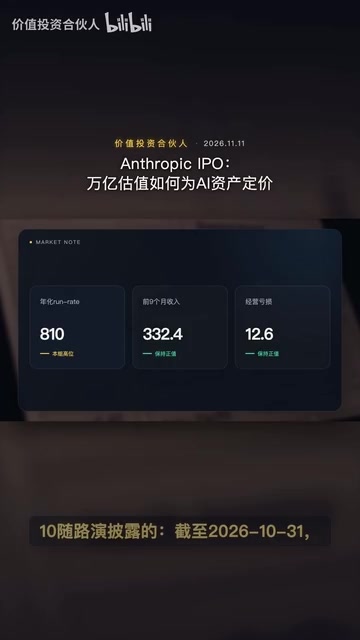
官方口径显示,截至2026年10月31日年化run rate约810亿美元,比9月底的约700亿单月多出约100亿;2026年前9个月收入332.4亿美元,同比增长约1200%。同期净亏损1040亿美元,其中约943亿来自可转债和衍生工具的公允价值变动,属于非现金项目,真正的经营亏损是12.6亿美元。
这对估值判断很关键:报表巨亏主要是会计口径,经营层面的失血规模相对810亿的run rate还算可控。中信的估值水位测算假设链是:2026年年底ARR做到1000亿美元对应约12倍PAR,2026年收入约550亿美元约20倍PS,2027年ARR约2200亿美元、全年收入1600亿,PS降到8到9倍;再远一步假设2030年收入4000亿、调整后净利率24%,对应12到14倍PE。对照头部软件互联网公司2027年约6到13倍的PS区间,Anthropic倍数不算高,但每一档都建立在收入预测兑现的前提上。
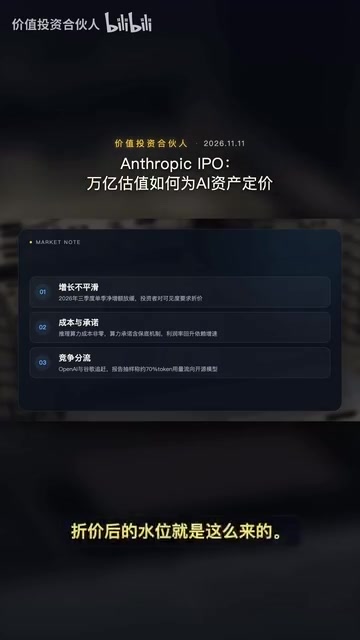
增速这么猛,发行估值反而从传闻中的近2万亿砍到万亿出头,报告给出三个下修理由:一是2026年三季度单季竞争额放缓,增长曲线不平滑,投资者对可见度要求折价;二是大模型推理有实打实的算力成本,高额算力承诺里还有保底机制,2027年增速若放缓,利润率就回不到2026年二季度的水平;三是竞争,OpenAI和谷歌在追赶,报告自己的抽样统计称约70%的token用量已经流向开源模型。三条都是卖方判断,折价后的数据水位就是这么来的。
Run rate(年化运行收入)与ARR
Run rate是将最近一个月的收入乘以12得出的年化指标,反映当前增长势头而非已实现收入。文章称截至2026年10月31日run rate约810亿美元,即当月收入约67.5亿美元。ARR(Annual Recurring Revenue,年度经常性收入)则更强调订阅制收入的可持续性,两者口径不同,不可直接混用。
公允价值变动为何造成巨亏
Anthropic净亏损1040亿美元中约943亿来自可转债和衍生工具的公允价值变动。公司此前发行了可转债或含转股权工具,当公司估值大幅上升时,这些工具的公允价值随之飙升,会计上需确认为损失。这是非现金、非经营的账面调整,不消耗现金,也不反映主营业务盈利能力。剔除后经营亏损仅12.6亿美元,与810亿run rate相比确实可控。理解这一区分是判断Anthropic真实财务状况的关键。
板块传导:IPO是AI资产的“锚”而非孤立事件
报告真正想讲的不是一家公司怎么定价,而是把这次IPO当成整个AI板块的锚。行情背景是:据媒体报道,费城半导体指数在2026年10月中旬连续8个交易日下跌,累计约15.7%,较阶段高点回撤约24%;2026年11月5日纳指单日跌5.52%,费半盘中跌超12%,英伟达跌9%。报告的判断是大幅抛售之后筹码出清、情绪已经悲观,IPO路演和新模型若带来边际利好,反弹会比较快——这是博弈层面的卖方观点,不是测算结论。
报告中反复出现的“飞豹5.2”是转写失真,真实产品是2026年11月9日发布的Cloud Fable 5.2。报告引用的第三方评测给它约65分,高于此前约60分的最好成绩,API价格下调20%,输出速度提升30%,还展示了上千个智能体协作30小时完成形式化数学证明的长周期案例。发布时间紧贴路演窗口,本质是发行叙事的一部分,分数以第三方榜单为准。
对内地观众来说,能落到交易上的主要是美股算力链和港股AI。美股硬件方面,报告建议沿数据中心敞口高、回调充分的算力资产配置,提到设备与EDA龙头的估值回到2020或2022年以来的低分位,前提是IPO带动情绪修复、短期算力依然紧张。港股看坐标:复图数据显示,质谱(02513.HK)在2026年11月10日收盘482港元,涨11.11%,总市值约2350亿港元;MiniMax(00100.HK)当天收73.10港元,涨10.11%,52周高点曾到1330港元,自上市高点回撤已经很深。
质朴这笔最多40亿港元的回购被报告直接当成利好。时间点要先摆正:回购是2026年11月10日晚间公告的,晚于11月9日的报告日,属于报告之后的更新,不算报告的依据。公告口径是最多40亿港元回购,上限为已发行股份的1%,公司称不触发强制要约。中信的解读是按40亿港元和1%上限测算,股价在820港元以下都能支持持续回购,而11月10日收盘只有482港元,诚意算足。再考虑质朴上市后累计净募资约700亿港元以上、算力主要走云厂商租赁模式,这笔钱不影响算力扩张。
具体目标空间方面:中信预测质朴2027年ARR在48到100亿美元区间,乐观情形按2027年13倍给到约4162亿元人民币的市值目标,悲观情形按13倍PS也有接近2600亿元人民币,机构称对应至少50%以上的上行空间。注意两点:这是卖方预测,兑现需要盈测和倍数同时成立;机构用人民币口径与港元市值之间还有汇率差。
国内模型公司的收入基数和海外差距有多大?报告测算国内主要模型公司的文本模型ARR加总不到100亿美元,认为低基数本身就是弹性来源。对海外那头要看清口径:流传的2026年年底约1800亿美元外推只能按待验证传闻处理,有归属的第三方预测是FutureSearch给出的约1150亿美元,所以差距倍数只能当方向参考,不能当精确坐标。
费城半导体指数与PS/PE估值倍数
费城半导体指数(SOX)追踪全球30家主要半导体公司,是观察算力链情绪的核心指标。文章提到其2026年10月中旬连续8个交易日下跌约15.7%、较阶段高点回撤约24%,说明市场对AI算力需求预期出现短期修正。
PS(市销率)和PE(市盈率)是文章估值测算的核心工具。PS=市值/收入,适用于高增长、尚未盈利的公司;PE=市值/净利润,适用于盈利稳定的成熟阶段。中信的假设链从2026年约20倍PS逐步降到2027年8至9倍PS,再到2030年12至14倍PE,本质是假设Anthropic从高增长亏损期过渡到成熟盈利期。每一档倍数都需要对应年份的收入和利润兑现,否则估值锚就会松动。
三个硬观察点与主线成立条件
报告和披露指向三个硬观察点:第一,2026年11月18日的定价和11月19日开盘认购热度、开盘价相对70至78美元区间的位置,直接检验真实需求;第二,2026年四季度科技巨头财报对2027年资本开支的指引,加上质朴、MiniMax下一代旗舰模型在2026年11至12月的发布成色,决定国产模型叙事能否接续;第三,2027年一季度企业端AI部署的续约窗口,以及新一代计算卡出货后算力租赁价格的重塑。
这条主线的成立条件可以压成一句:IPO定价被市场接受,月度run rate和巨头资本开支都不掉线,港股AI与算力链的修复才有持续性。反过来,这个链条里任何一环掉线——定价跌破区间、月度增量缩到几十亿美元、巨头下修资本开支——重估叙事都要重减。这枚锚把2027到2030年的高增长预付进了发行估值,锚稳不稳,最终看增长兑现。(本文基于公开信息分析,不构成投资建议。)
相关推荐

Gemini 4 Neon 曝光:或成 Opus 5.5 有力竞争者
Hacker News 讨论帖指出 Gemini 4 Neon 看起来像 Opus 5.5 的竞争者。本文解读这一社区信号背后的产品定位、顶级模型竞争格局变化,以及对开发者模型选型策略的实际意义。

Claude Fable 5.2 独立创作短片《Fable》引热议
Hacker News 上出现由 Claude Fable 5.2 独立完成剧本、画面与导演的短片《Fable》,本文分析全流程 AI 创作的意义、社区反应及对内容创作者的启示。

Anthropic IPO定价:AI巨头上市信号
Anthropic 进行 IPO 定价的消息引发关注。本文分析这一动作对 AI 行业估值、商业化路径和竞争格局的潜在影响,并指出公开市场对 AI 公司的期待与挑战。