Anthropic万亿美元IPO:收入狂飙与隐忧并存

Anthropic拟以万亿美元估值IPO,收入狂飙背后暗藏算力账单与竞争风险。
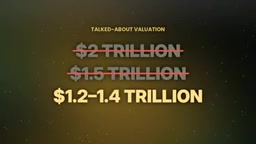
Anthropic计划以代码ANT登陆纳斯达克,发行8.25亿股、定价70至78美元,总规模约900亿美元,估值却从讨论中的2万亿美元回落至1.2至1.4万亿美元。其季度收入在约18个月内从3.8亿美元增至168亿美元,年化运行率约810亿美元,主要来自企业客户和编程场景。计算与基础设施成本从占收入160%降至不足一半,2026年第三季度实现调整后盈利。但护城河依赖模型质量、信任与习惯,切换成本低于NVIDIA生态,企业付费份额43.8%仅略高于OpenAI。云厂商既是房东又是竞争对手、近9000亿美元长期算力承诺、前五大客户占约四分之一收入,构成三大风险。创始人通过特殊股份控制50.1%投票权,公开股东合计投票权略低于一半。
Anthropic万亿美元IPO:收入狂飙与隐忧并存
一家五年前还鲜为人知的公司,即将以超过万亿美元的估值登陆纳斯达克。Anthropic,这家开发了Claude模型的人工智能公司,在招股书中用93页篇幅警示投资者各类风险——其措辞之直白,在上市公司文件中实属罕见。这究竟是下一个科技巨头的诞生,还是AI泡沫被定价到完美的危险时刻?
据YouTube频道「Margins and Moats」的深度拆解,Anthropic计划以股票代码ANT在纳斯达克上市,发行8.25亿股,定价区间70至78美元。加上来自Google、NVIDIA、AMD和微软等合作伙伴的约260亿美元投资,总规模可能达到约900亿美元,成为历史上第二大IPO,仅次于今年早些时候SpaceX的上市。
但估值预期已从数周前讨论的2万亿美元,回落至约1.2至1.4万亿美元。发生了什么?答案藏在收入增速、成本结构与竞争格局的细节里。
从非营利实验室到收入火箭
2021年,七名前OpenAI员工创立了Anthropic,定位为公益公司(public benefit corporation),在法律允许的框架下将安全使命与商业利润并重。起初数年,公司持续亏损——2025年报告净亏损420亿美元,但其中约340亿美元为会计计提,并非实际现金流出,真实运营亏损约80亿美元。
转折发生在收入端。2025年初,Anthropic季度收入约3.8亿美元;到2025年底,这一数字攀升至20亿美元;2026年第一季度达到47亿美元,随后是116亿美元,而在截至9月的三个月中竟达168亿美元。约18个月内增长超过40倍。截至10月底,公司年化收入运行率约为810亿美元。
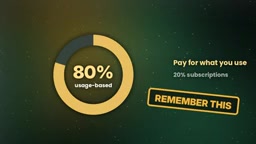
收入引擎主要来自企业客户。超过11,900家客户在过去一年中每家向Anthropic支付至少10万美元,财富10强企业全部是其客户。编程场景是核心驱动力——开发者用Claude编写、修复和交付软件,随后扩展至跨应用办公的智能体。约80%的收入为按用量计费,而非固定订阅费。
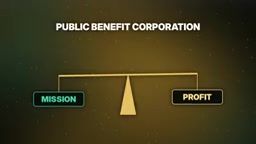
公益公司(Public Benefit Corporation, PBC) 是美国特拉华州法律下的一种公司形态,要求公司在章程中载明一项或多项公益使命,并在决策时兼顾股东财务利益与公益目标。与传统的非营利组织不同,PBC 可以自由融资、发行股票并追求利润,但须定期发布公益报告,说明其对既定使命的进展。Anthropic 采用这一架构,是为了在引入 Google、亚马逊等巨额资本的同时,将「AI 安全」使命写入公司章程,使其不完全受短期利润诉求驱使。不过 PBC 的约束力弱于外部监管:董事仍以股东价值为最终衡量标准,公益使命更多是治理层面的软约束。
毛利率改善:每美元收入越来越便宜
运行AI的代价高昂——芯片、电力、数据中心。据对招股书的分析,2025年Anthropic的计算与基础设施成本超过其全部收入,约占收入的160%。到2026年第二季度,这一比例已降至收入的一半以下。第三季度,公司称已实现调整后盈利——「调整后」三个字承担了很大的解释空间,但方向是明确的:收入增速远超服务成本增速。
年化收入运行率(Annualized Revenue Run Rate, ARR) 是将某一时期(通常是一个季度或一个月)的收入乘以对应倍数,折算成全年口径的指标。例如把单季收入乘以 4,或把单月收入乘以 12。它反映的是当前业务速度,而非已实现的年度总收入,因此对高速增长的公司容易高估规模,对季节性业务也可能失真。Anthropic 公布的约 810 亿美元运行率,即由末季 168 亿美元收入年化推算而来,投资者应将其视为「按当前速度推演」而非承诺。
护城河有多深?
切换AI模型的难度远低于想象。企业往往只需对软件做较小改动,就能将请求指向另一个模型。这比NVIDIA的CUDA生态弱得多——后者是二十年开发者习惯积累的结果。Anthropic的防御工事主要建立在三根支柱上:模型质量(代码写得好,企业就愿意付费)、信任(大公司看重可靠性与安全性,而这正是Anthropic的品牌根基)、习惯(数千名员工日常依赖后,更换工具是一个真实项目)。
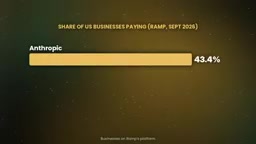
据追踪企业支出的Ramp数据,2026年9月,其平台上43.8%的美国企业为Anthropic付费,略高于OpenAI的40.6%。但这一领先幅度仅为个位数,随时可能翻转。
CUDA(Compute Unified Device Architecture) 是 NVIDIA 于 2006 年推出的并行计算平台与编程模型,允许开发者用 C/C++ 等语言直接调用 GPU 进行通用计算。经过近二十年积累,CUDA 已形成庞大的库、工具链和开发者社区,大量 AI 框架和科学计算软件都针对 CUDA 深度优化。迁移到其他硬件平台意味着重写底层代码、重新调优性能,成本极高。这正是原文所说「NVIDIA 的护城河」的核心:不是芯片本身,而是开发者习惯与生态锁定。相比之下,调用不同大模型只需改动 API 端点或提示词,切换成本低得多。
三道裂缝:房东、账单与集中度
风险同样清晰。第一,算力房东同时是竞争对手——Anthropic运行在从亚马逊、Google等巨头租用的算力上,近一半收入流经亚马逊、Google和微软运营的云市场,而这些公司既是主要投资者,也都在自研AI。
第二,长期算力承诺。据路透社报道,Anthropic已签署总额接近9000亿美元的长期计算合同。这笔支出是锁定的,即使增长放缓也不会消失。而多数收入为按用量计费——一旦客户削减用量,收入下降速度可能快于成本。
第三,客户集中度。2026年前九个月,前五大客户贡献约四分之一收入,且许多大客户并未签订长期合同,可随时减少支出。这也是估值回落的原因之一:10月收入增速从单季翻倍以上放缓至45%——依然很高,但投资者此前定价的预期更高。同期AI股票大幅回调,市场对巨额投入能否兑现回报的质疑升温。
调整后盈利(Adjusted Profitability) 是公司在公认会计准则(GAAP)利润之外,剔除股权激励、折旧摊销、重组费用等非现金或一次性项目后得到的利润指标。它常用于展示「核心业务是否赚钱」,但调整范围由公司自行界定,可能掩盖真实成本。例如大规模采购算力带来的折旧、发给员工的股票薪酬,若被剔除,盈利画面会显著改善。投资者应对比 GAAP 净利与调整后利润的差额,判断调整项是否合理、是否可持续。
控制权:你买到了什么,又没买到什么
公开股东合计持有略低于一半的投票权。创始人持有的特殊股份带有50.1%的投票权,另一个由独立机构「长期利益信托」持有的特殊股份有权选出七名董事中的四名。简言之,你可以拥有公司的一部分,但无法控制它。这一结构的设计初衷,是让使命不被追逐短期利润的股东轻易推翻。
万亿美元定价的核心变量
利润率在改善,收入在增长,且增速快于服务成本。护城河仍在挖掘中——质量与信任是强大的武器,但客户切换成本低于NVIDIA时代。在最关键的万亿美元价格上,Anthropic必须连续多年高速增长,同时承担数千亿美元的算力账单。若增长持续,今天的价格未来可能显得便宜;若增长停滞,账单不会消失。
正如该分析视频所言,这不是财务建议,而是一个观察AI商业模式成色的窗口:当收入增速从翻倍以上放缓至45%,市场立即重新定价——万亿美元估值所隐含的,是对持续高增长的绝对信仰。
相关推荐

Zed编辑器发布v1.29.2:一次常规版本迭代的观察
Zed编辑器发布v1.29.2补丁版本,由@JosephTLyons完成版本升级,提交经GitHub签名验证。本文梳理该版本的基本信息、补丁版本的含义以及对用户升级的实际建议。

Anthropic IPO遭质疑:Hacker News热议其上市时机
Hacker News出现「Just say no to Anthropic's IPO」帖子,引发对Anthropic上市时机与AI公司资本化的讨论,涉及估值泡沫与使命独立性等议题。

Genie 4世界模型上手:像木偶师一样实时导演世界
Google DeepMind 世界模型 Genie 4 深度解析:Special Guest X 实测展示如何用提示词实时导演场景、通过 Project Genie 构建自定义交互应用,以及提示词即种子的可复现设计。