Anthropic启动IPO:估值1.4万亿美元,同日推办公套件剑指微软
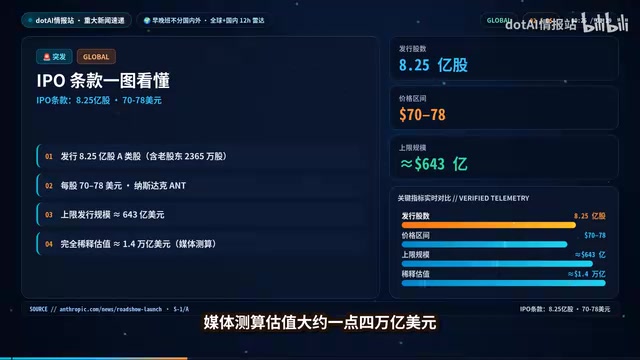
Anthropic启动IPO路演,估值约1.4万亿美元,同日推办公套件挑战微软。
Anthropic正式启动IPO路演,计划发行8.25亿股A类股,定价区间70-78美元,代码ANT,按上限测算发行规模约643亿美元,媒体测算估值约1.4万亿美元,最快下周三定价、周四交易,高盛与摩根士丹利牵头承销并持有30天超额配售权。同日,Anthropic推出Cloud Sheets与Cloud Whiteboards并升级Cloud Data,微软盘中一度跌超3%、收跌2.2%,市场将其视为对Office生态的直接挑战。IPO前一天发布的Fable 5.2将价格降至每百万Token输入8美元、输出40美元,官方称低档即可打平OPUS 5.5最高档而成本约减半。文章认为上市后营收压力将推动降价与企业套件节奏加快,开发者可按任务难度分层调用模型控制成本。
Anthropic启动IPO:估值1.4万亿美元,同日推办公套件剑指微软
AI行业迎来标志性事件。据B站UP主披露,北京时间今天凌晨,Anthropic正式启动上市路演,计划发行8.25亿股A类股,每股定价区间70-78美元,申请在纳斯达克上市,股票代码为ANT。若按区间上限计算,此次发行规模约643亿美元,按完全稀释口径媒体测算估值约1.4万亿美元。
这不仅仅是一次IPO,更是一家AI公司在同一天内完成"上市融资"与"产品线扩张"的双线操作——而后者,直接瞄准了微软的腹地。
上市时间表与承销阵容
据媒体报道,本次IPO的时间安排相当紧凑:最快下周三定价,周四开始交易。牵头承销商为高盛和摩根士丹利,承销商另持有30天的超额配售权,最多可再购买1.24亿股。
从发行结构看,8.25亿股A类股的设计意味着Anthropic在上市后仍将保持较为集中的控制权架构。1.4万亿美元的估值若最终落地,将使其跻身全球市值最高的科技公司行列,对于一家成立时间并不长的AI公司而言,这个定价本身就是市场对AI基础设施价值的强烈背书。
承销商阵容中的高盛与摩根士丹利,是美股大型IPO的常客,这一组合通常出现在融资规模巨大、机构认购需求旺盛的项目中。超额配售权的存在,则进一步说明承销方对市场需求有一定信心——当然,最终认购情况仍取决于定价当日的市场情绪。
A类股与双重股权结构:美股IPO中常见的A类股通常指每股一票表决权的普通股,而B类股则由创始人或管理层持有,每股享有更高表决权(常见为10票甚至20票)。这种双重股权架构让公司在公开市场融资的同时,创始团队仍能保持对重大决策的控制。文章提到Anthropic仅发行A类股,意味着上市后对外流通的股份表决权有限,控制权仍集中于内部人手中。对投资者而言,这类结构的风险在于外部股东难以对公司治理施加实质影响,但优点是可避免短期资本压力干扰长期技术路线。
超额配售权(绿鞋机制):超额配售权,俗称“绿鞋”,是承销商在IPO中常用的一种稳定股价工具。承销商可在上市后30天内,按发行价额外购买不超过原发行规模一定比例(通常为15%)的股份。若股价上涨,承销商行使该权利可增加融资额;若股价跌破发行价,承销商则从市场回购股票以支撑价格。文章提到最多再购1.24亿股,约相当于原发行量的15%,属于标准安排,反映出承销方对需求有一定把握,同时也为上市初期的价格波动提供了缓冲。
同日发布办公套件,微软盘中承压
更值得关注的是产品侧的同步动作。同一天,Anthropic推出电子表格Cloud Sheets和数字白板Cloud Whiteboards,并升级了Cloud Data。消息发布后,微软盘中一度跌超3%,最终收跌2.2%。
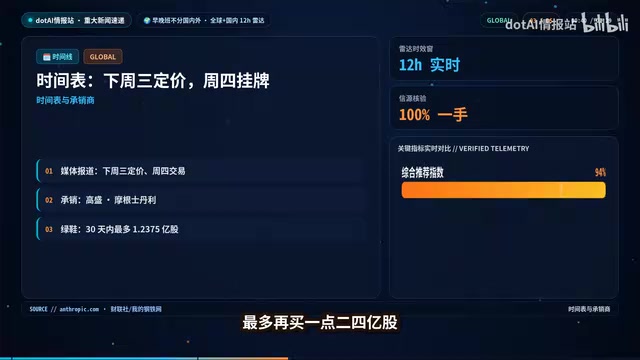
这一反应说明市场将Anthropic的办公套件视为对Microsoft 365生态的直接挑战。电子表格与白板是企业协作场景中的高频工具,也是Office套件的核心组件。Anthropic选择在IPO路演当天发布这类产品,传递的信号很明确:它不满足于做模型供应商,而是要向企业级应用层延伸。
对微软而言,威胁不在于单个功能的对标,而在于AI原生办公工具可能重塑企业采购逻辑——如果模型能力与办公场景深度绑定,企业客户的选择标准会从"熟悉的界面"转向"更高的任务完成效率"。
AI原生办公套件与传统Office的差异:Cloud Sheets、Cloud Whiteboards等产品被冠以“Cloud”之名,其定位并非简单复刻电子表格与白板,而是将大模型能力嵌入协作流程——例如自然语言生成公式、自动归纳表格数据、白板内容智能整理为结构化文档等。传统Microsoft 365的优势在于界面习惯与文件格式生态,而AI原生工具的卖点在于“任务完成效率”:用户以意图描述代替手工操作,模型负责执行。这也解释了市场为何反应剧烈——若企业采购标准从“员工熟悉度”转向“单位任务产出”,Office的护城河将从产品黏性转为迁移成本,而后者在AI辅助迁移工具面前正在变薄。
Fable 5.2降价:成本策略的延续
产品动作不止于办公套件。据披露,Anthropic在IPO前一天刚发布Fable 5.2,价格降至每百万Token输入8美元、输出40美元。
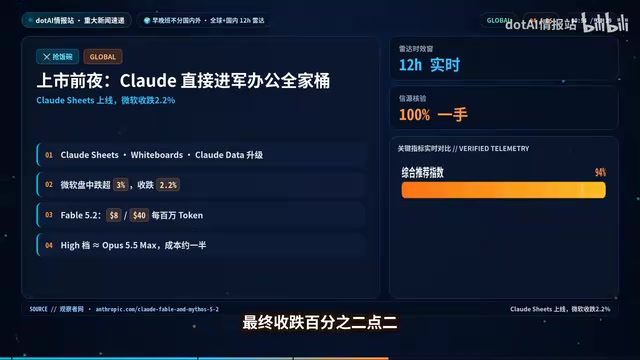
官方说法是,低档配置即可打平OPUS 5.5的最高档,但任务成本只要一半左右。
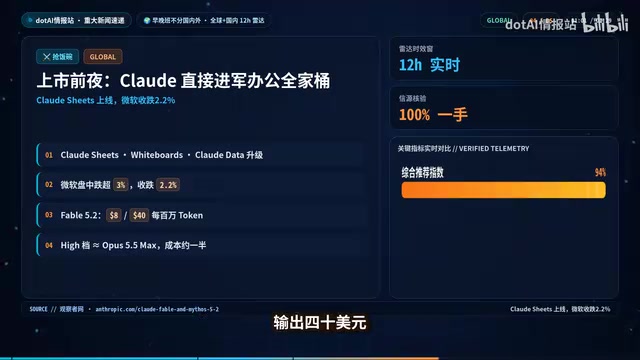
这组定价策略的关键词是"成本减半"。在模型能力逐渐趋同的竞争格局下,推理成本成为企业规模化部署的核心决策变量。Anthropic在上市前夕降价,一方面向资本市场展示商业化落地的可行性,另一方面也在为上市后的营收增长铺路——更低的单位成本意味着更高的调用量天花板。
UP主的判断是,上市之后营收压力只会更大,降价和企业套件的节奏大概率会更快。这个逻辑站得住脚:公开市场对季度业绩的要求,会迫使Anthropic在商业化上采取更激进的节奏。
Token定价与推理成本:大模型API按Token计费,Token是模型处理文本的基本单位,约等于一个英文单词的一部分或一个汉字。输入Token指用户送入模型的提示词与上下文,输出Token指模型生成的回复,后者因涉及逐字生成的计算过程,单价通常显著高于输入。文章提到Fable 5.2输入8美元、输出40美元每百万Token,输出价格为输入的5倍,符合行业惯例。对企业而言,规模化部署的成本主要由调用量乘以单价决定,因此“低档打平高档、成本减半”的表述实质是在同等任务质量下把单位Token成本压到竞品的一半,这直接抬高了客户可承受的调用量上限,也是IPO前向资本市场证明商业化可行性的关键筹码。
对开发者的实用建议
从使用角度,UP主给出的组合策略值得参考:日常写代码用OPUS 5.5,遇到硬骨头再切Fable 5.2,这样成本最划算。这个思路的本质是按任务难度分层调用模型,把高成本算力留给真正需要复杂推理的场景,常规任务则用性价比更高的档位完成。
对于关注AI基础设施投资的读者,ANT的定价与首日表现将成为一个观察窗口——它不只是一家公司的估值问题,更是市场对"AI公司能否支撑超高估值"这一命题的投票。
至于要不要买ANT,UP主在视频里抛出了三个选项:扣1上车,扣2观望,扣3只买Token。这个调侃背后其实是两类参与者的分野——押注股权的人赌的是长期商业化能力,而押注Token的人关心的是当下的工具效率。
相关推荐

Gemini 4 Neon评测:跑分比肩Carbon,API定价与额度解析
Google Gemini 4 Neon正式上线,跑分紧咬Carbon,API定价3/15为Hydrogen两倍。本文汇总B站UP主实测:Neon可平替90% Carbon场景,AntiGravity中额度消耗仅为Carbon三分之一,并解析订阅渠道限制与2API封号风险。

Gemini 4 Helium或将至?Google订阅限制松绑信号
Google团队成员预告发布将继续,社区推测Gemini 4 Helium(Flash Lite)或成下一款模型;订阅封禁争议获回应,产品负责人以「Soon」暗示可能开放限制。本文梳理Gemini动向、OpenAI Coding Agent与风险管理、豆包实时音视频API及算力商业动态。

AI辅助React开发实战:视频应用优化与错误处理
14年经验开发者演示如何用AI辅助优化React视频应用:通过ImageKit将视频从80MB压缩至5MB(约94%),并实现可靠的错误处理与重试机制。包含与AI协作的规划、代码理解和验证方法。