Anthropic千亿IPO:增长真实,但风险藏在账单里
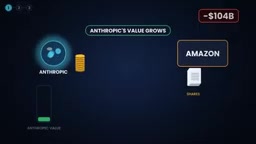
Anthropic增长真实但亏损主要来自会计处理,巨额算力合同与治理结构构成核心风险。
Anthropic推进万亿级IPO,S1文件显示销售额从2024年3.86亿美元飙升至2026年前9个月330亿美元,增长真实。1040亿美元亏损中约940亿来自亚马逊可转股贷款的会计公允价值变动,非现金流出;业务本身仅亏13亿并产生66亿现金流。但运营支出已超收入,每100美元收入支出从92美元升至103美元,主因算力溢价采购。已签约算力合同约8950亿美元,远超年销售额,账单确定而收入不确定。增长已放缓至47%,客户集中度高且超40%收入流经亚马逊、谷歌、微软等竞争对手。治理上创始团队持50.1%投票权,公众股东分享利润但无控制权。按1.5-1.6万亿美元估值约为年销售额22-24倍,上市后应追踪增长率、每百美元收入支出、客户集中度三个指标。
增长是真,亏损也是真——但大部分亏损在纸上
Anthropic,Claude的母公司,正在推进一场估值可能达到万亿美元级别的IPO。SEBI注册研究分析师Ketan Mittal在分析了公司提交的S1文件后,给出了一个反直觉的结论:sales一年增长12倍,同时报告1040亿美元亏损,两个数字都是真的。
先看收入曲线。2024年销售额3.86亿美元,2025年46亿美元,2026年前9个月已达330亿美元——其中最后3个月就贡献了170亿美元。约11,900名企业客户每年支付超过10万美元,合计贡献约四分之三的收入。这种增速在软件行业历史上极为罕见。
那1040亿美元亏损从何而来?约940亿美元来自会计处理:亚马逊曾以较低价格向Anthropic提供可转换为股份的贷款,随着公司估值飙升,这笔互换的价值增加,会计规则要求将其记录为Anthropic的"亏损"。用Ketan的比喻:你按今天的价格承诺给朋友一套房,房价翻倍后你"感觉"自己亏了,但现金并没有离开口袋。业务本身在330亿美元销售额上仅亏损13亿美元,并产生了66亿美元现金流。
所以对"增长是否真实"这个问题,答案偏肯定:增长是实的,巨额亏损主要是账面数字。但这只是故事的一面。
可转换股份贷款与公允价值变动:亚马逊向Anthropic提供的可转换股份贷款,本质上是一种混合融资工具——它先以贷款形式提供资金,但在约定条件下可按特定价格转换为借款方的股权。会计准则(如IFRS或US GAAP下的公允价值计量)要求,当被投资方估值上升时,嵌入的转换权价值增加,这部分增值需在借款方账上确认为负债的公允价值变动损失。因此,Anthropic报告的大额亏损并非经营亏损,而是其自身估值上升导致可转换工具价值重估的会计结果。这种亏损不消耗现金,也不影响运营现金流,但会显著压低报表净利润,容易让不熟悉会计处理的读者误判公司经营状况。
账单问题:花得比赚得快
第二问更棘手:Anthropic付得起账单吗?
4到6月,每收入100美元要花掉92美元;7到9月,这个数字变成了103——也就是说,运营层面已经开始烧钱。原因指向算力:产能不足时以溢价购买额外容量,再加上一笔20亿美元的一次性会计费用。
积极信号在于效率在改善:每1美元算力投入带来的回报,从过去的40美分提升到约2美元。引擎在变高效,但支出的速度跑得更快。
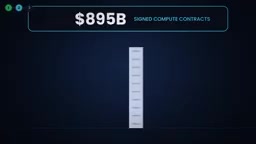
文件里最惊人的数字是约8950亿美元的已签约合同,主要用于租赁算力。而年销售额约3500万美元——好比一个年入35万卢比的店主签下了9亿卢比的合同。Ketan的定性很直接:账单是确定的,收入不是。
现金储备方面,Anthropic持有1320亿美元现金,未来一年内有200亿美元到期,短期覆盖看起来没问题。真正的风险在更远的年份。增长已在上一季度放缓至47%,此前曾连续翻倍以上。客户结构也值得警惕:按使用量付费为主,长期合同很少;五个客户贡献了四分之一的销售额;超过40%的收入流经亚马逊、谷歌和微软——而这些公司同时也在打造竞争性AI产品。
算力承诺与已签约合同:AI公司的“已签约合同”通常指与云厂商或数据中心签订的长期算力租赁协议,承诺在未来数年支付固定或最低金额。这类合同在报表上不一定立即体现为负债,但属于刚性义务,违约需支付罚金。Anthropic约8950亿美元的已签约合同远超其当前年收入,意味着公司必须持续高速增长才能覆盖这些承诺。若收入增速放缓或客户流失,这些合同将从“增长保障”变为“财务包袱”。投资者应区分“已签约合同”与“已确认收入”——前者是未来支出义务,后者才是实际进账。
你买的是什么:利润,而非控制权
第三问关乎股东实际拿到的东西。作为公开市场投资者,你每股一票,但一个特殊信托掌握大部分董事会席位,七位联合创始人持有50.1%的投票权。Ketan的比喻是:像住在一个管理委员会永远不变的社区里——你分享利润,但不分享控制权。
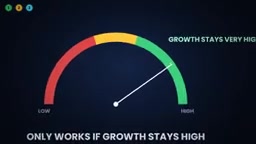
价格尚未公布,但据报道投资者讨论的估值区间在1.5到1.6万亿美元。按上一季度销售额年化约680亿美元计算,约为年销售额的22到24倍——每1卢比销售额你要付约22卢比。这个价格只有在增长保持极高水平时才成立。
外部风险同样存在:美国出口规则曾迫使其对所有消费者关闭新模型,公司还在就供应链风险标签与美国政府交涉。
双重股权结构与特殊信托:双重股权结构(Dual-class structure)指公司发行不同投票权的股票,通常创始人持有高投票权股份(如每股10票),公众投资者持有低投票权股份(每股1票)。特殊信托则可能通过协议或章程锁定董事会席位,使外部股东难以改选董事。这种治理安排常见于科技公司IPO,旨在让创始团队在上市后仍保持战略控制权,但代价是公众股东对公司决策的影响力极弱。投资者需评估:当公司需要纠错或调整战略时,治理结构是否允许外部力量介入。
上市后该盯的三个数字
Ketan把这场IPO的本质概括为:**不是Claude好不好的问题,而是增长与账单之间的赛跑。**上市后每季度看三个指标——
- 增长率:是保持强劲还是继续降温?
- 每100美元收入的支出:100是分水岭,低于100才有运营利润。
- 客户集中度:头部客户占比是否在下降?
三项都改善,故事更强;如果增长降温而支出仍高于100,那个估值将很难站住脚。对普通投资者而言,这是一家高速增长的公司,配着一个要求极高的价格和极小的发言权——增长真实,账单极端,价格苛刻。
相关推荐
GPT Plus订阅全攻略:从注册到选档一步到位
基于B站教程整理:ChatGPT Plus订阅全流程指南。从零注册账号、Go/Plus/Pro三档套餐对比,到快速完成支付的实操步骤,帮你避开注册失败、选错档位、付款卡壳三大坑,找到最适合自己的订阅方案。
GPT-6.2 Sol/Astra发布:ChatGPT Plus订阅指南与套餐对比
GPT-6.2 Sol/Astra发布后,ChatGPT会员怎么选?本文整理B站教程精华,详解Go、Plus、Pro三档区别与适用人群,并附账号注册与快速订阅实操步骤,帮你选对套餐不花冤枉钱。
GPT 6.2 Astra/Sol社区玩法合集与深度评测
GPT 6.2 Astra/Sol 社区玩法合集与深度评测:3D建模和Computer Use能力突出,但美学对齐与意图理解短板明显。对比Claude Fable 5.2的实测数据与性价比分析,帮你判断适用边界。