Anthropic招股书9大观察:营收暴增与千亿算力赌局
Anthropic招股书呈现营收陡增与千亿算力刚性承诺的结构性矛盾,市场面临成长股与周期资产两种定价叙事的选择。
Anthropic招股书披露营收从2023年0.41亿美元增至2026年上半年162.86亿美元,前五大客户占比下降但绝对收入翻倍,企业渗透仍处早期。807亿美元净亏损中724亿来自可转债和SAFE公允价值变动,实际经营亏损仅6.93亿美元且Q2已扭亏,现金储备1316.5亿美元。核心风险在于收入按月变化、算力成本按年甚至五年刚性锁定,已签7800亿至8100亿美元算力合同含不可撤销及交叉违约条款。公益架构下创始人持F类股掌握投票权,公众A类股东仅享经济权益。市场因此存在成长股与高杠杆周期资产两套定价叙事。
一份招股书,两种叙事
Anthropic的上市招股书像一枚硬币,正面是令人瞠目的营收曲线,背面是千亿美元级的刚性算力承诺。B站UP主佳宁从九个角度拆解了这份文件,核心问题只有一个:当AI公司同时扮演「基础设施成长股」和「高杠杆周期资产」时,市场该给它讲哪个故事?
本文基于该视频的公开分析,结合招股书披露的关键数据,重新梳理其中的结构性矛盾与机会。
营收:从0.41亿到162.86亿的陡峭曲线
招股书显示,Anthropic营收从2023年的0.41亿美元,到2025年的45.85亿美元,再到2026年上半年达到162.86亿美元,同比增长1300%。这是一张几乎垂直的增长曲线。
更值得关注的是收入结构的变化。前五大B端客户的收入占比在Q1为36%,到Q3降至21%。占比下降并非大客户流失——其绝对收入规模反而扩大了一倍,Q3各自创下新高。占比下降的真正原因是其余客户收入大幅增加。
财富500强中超过一半的公司已成为年消费10万美元以上的Claude客户,而它们在Anthropic的支出仅占其总支出的不到0.1%。这个数字意味着企业端渗透远未饱和。Anthropic自身也是Claude的重度用户,当月贡献代码库中90%的代码由AI完成。
亏损拆解:807亿净亏损里藏着什么
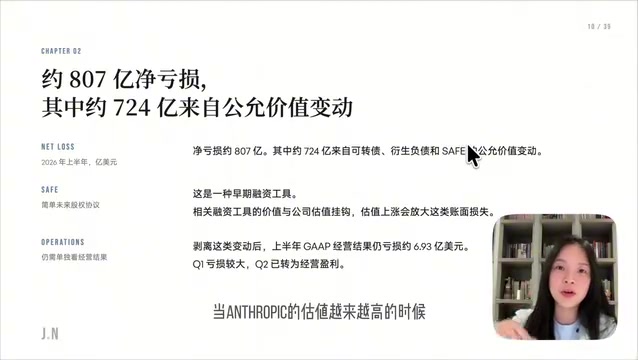
2026年上半年,Anthropic净亏损达807亿美元。但拆开看,其中724亿来自可转债、衍生负债和SAFE的公允价值变动。
这类似于投资人借给Anthropic一笔与债和股同时挂钩的钱——公司估值越高,未来要还的金额也水涨船高,这部分被记为净亏损。剥离这些非经营变动后,实际经营亏损仅6.93亿美元,且Q1亏损较大,Q2已实现经营盈利。
经营性现金流上半年达34.47亿美元。经营利润与现金流的差异主要来自两点:折旧和股权激励尚未以现金支付;客户预付和云厂商结算先流入现金、后交付服务。截至期末,现金储备为1316.5亿美元——按UP主说法,这一现金含量已超过Amazon。
SAFE(Simple Agreement for Future Equity) 是硅谷创业公司常用的一种融资工具,本质是一份“未来股权简易协议”:投资人现在把钱给公司,但并不立即获得股权,而是约定在未来某一触发事件(如下一轮融资或IPO)时,按当时估值折算成股份。对发行方而言,SAFE在会计上通常被归类为一项以公允价值计量的金融负债,公司估值每上升一次,负债的公允价值就同步膨胀,差额计入当期损益,形成账面净亏损,但并不涉及实际现金流出。Anthropic招股书中724亿美元的公允价值变动亏损,正是这类工具的会计后果,而非经营恶化。理解这一点,才能把“807亿净亏损”与“6.93亿实际经营亏损”区分开,避免被表面数字误导。
算力利用率:一张被误读的图
Q2扭亏后,市场流传一张「每美元算力承接收入大幅提升」的图,暗示算力效率跃升。UP主对此提出质疑:Q2收入翻倍多,但所用算力很可能仍是年初采购的那一批,相关费用在12月左右就已支付。
真正的考验在于后续交付。已有算力订单在签单中,更大规模的算力交付将在12月左右由SpaceX AI提供。新产能上线后,利润率需要重新爬坡,届时能否持续消化原有算力成本才是关键。话说回来,中国开源模型带来的价格压力正在上升——算力成本增加推高模型费用,客户可能转向更便宜的替代方案。
算力成本与收入确认的时间错配是理解这张图的关键。云厂商的算力合同通常按年或多年预付或承诺最低消费,费用在合同期内按直线法摊销为折旧或运营成本;而收入则随客户使用量逐月确认。当季收入翻倍而算力采购尚未更新时,每美元算力对应的收入自然显得很高,但这是会计节奏造成的“分母未变、分子变大”,并不代表单位算力的真实经济效率提升。只有当新一批算力交付并开始摊销后,收入与成本的匹配关系才恢复常态,届时利润率需要重新验证。这也是为什么UP主强调应关注12月前后新产能上线后的数据,而非单季比率。
Run Rate Revenue与封号收入
Run Rate Revenue可理解为产品收入表现的年化指标,越高说明产品越受客户欢迎。该指标受两个因素影响而短期波动:节假日带来的季节性变化,以及12月底之后年化收入可能出现的回落。
UP主特别提到一个被多位博主讨论的细节:公司有5%到7%的收入来自被封号客户——封号后不退款,这部分直接计入收入。随着安全检查趋严,该收入来源预计将逐渐下降。
Run Rate Revenue(年化收入) 是SaaS和订阅制公司常见的披露口径,通常取最近一个月或一个季度的收入乘以12,用来把短期数据折算成年度节奏,便于横向比较增长速度。它并不等于已签约的合同收入,也不保证未来12个月真能实现,因此对季节性(如年底集中采购)和一次性因素非常敏感。正因如此,Anthropic在招股书中同时披露了已签订合同收入(约108亿美元)和预计未来12个月可确定收入(约81亿美元),前者是硬承诺,后者依赖客户实际使用量。投资者应把年化收入视为“速度表”而非“里程表”,用它判断趋势,而用合同收入判断确定性。
核心经营风险:收入按月变,成本按年锁
这是整份招股书最值得记录的一点。Anthropic的收入端能锁定的部分很少:已确定签订合同的约108亿美元,另有81亿美元预计在未来12个月确定,约占75%——这些收入完全依赖客户实际使用量。
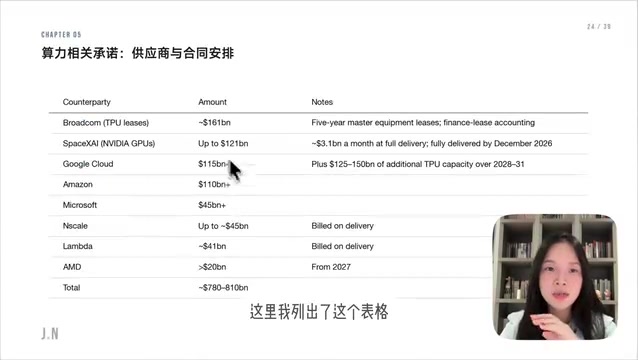
成本端则是另一番景象:已签下7800亿到8100亿美元的算力合同,其中大量条款不可撤销,甚至包含交叉违约。更微妙的是,这些云厂商同时是算力供应商、渠道和融资方——左手借钱给Anthropic,右手让Anthropic购买自己的算力。
模型收入窗口同样很短:80%的收入来自过去6个月内发布的模型。用户迁移的可能性随时存在。
公益架构:A类股东能做什么
Anthropic计划将公司做成公益组织架构:向全资公益基金注入8.47亿N类股,相当于总股数5%;董事会还约定以IPO发行价为起点,股价每上升一个台阶额外投入2%资金。
F类股分给7位联合创始人,不按普通方式稀释,这7人拥有对公司未来发展的核心投票权。公众股民持有的是A类股,主要对应经济权益。
这意味着公众股东需要接受:管理层可能出于公司使命或基金会目标,放弃部分短期利润最大化行为,甚至采取可能影响股价的决策,而A类股东对此基本无力干预。
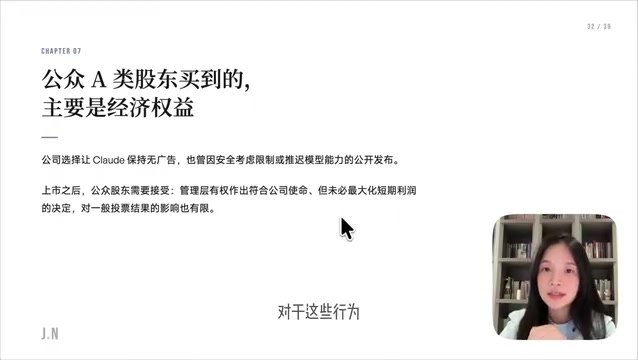
公益公司(Public Benefit Corporation, PBC)与双层股权结构是这里的两层制度设计。PBC是美国部分州允许的公司形式,要求管理层在追求股东回报的同时,兼顾章程中载明的公益使命,董事会对两者负有双重受托义务,理论上可以为了使命而牺牲部分利润。双层股权则通过赋予创始人高投票权股份(如Anthropic的F类股),让公众股东(A类股)主要享有经济收益而让渡控制权。两者叠加意味着:公众投资者买到的更接近“使命信托的受益凭证”,而非传统意义上可通过投票约束管理层的普通股。这也是招股书要求投资者在定价时额外考虑治理折价的原因。
两种叙事,你选哪一个
市场对Anthropic的定价存在两套叙事。
成长股叙事:如果企业真的在深度使用Claude,将其嵌入工作流程的方方面面,Anthropic就有机会成为AI基础设施级公司,市场会给予高PS倍数。
周期资产叙事:如果无法应对中国开源模型的竞争、客户价格敏感度上升、本地模型需求增长,那么已签的算力合同和刚性兑付将成为沉重代价,公司可能被定义为高杠杆、低能见度的周期资产。
招股书里还有一段被UP主称为「画得很精彩的大饼」:Anthropic表示愿意把更多精力放在下一项重要创新上,即便它会冲击今天成功的产品。这或许是A社自2023年以来持续领跑的原因——愿意吃掉自己的第一曲线,去寻找第二曲线。
最稳的护城河,是比别人更早超过自己。但这份招股书同时提醒投资者:护城河的代价,写在7800亿美元算力合同的刚性条款里。
相关推荐
ECC:让AI编程助手像工程团队一样工作
ECC 是一个在 GitHub 上拥有近30万星的开源仓库,为 AI 编程助手补上工程纪律:先规划、写测试、再实现,由独立审查者复核,内置71个专用助手与314项技能,并提供安全扫描,兼容 Codex、Cursor、Gemini 等工具。
别只用ChatGPT!这5款AI工具更专业
别再把所有任务都丢给ChatGPT。本文梳理Perplexity、Notebook LM、Gama、Claude、Cursor五款专用AI工具,分别覆盖研究搜索、文档理解、演示制作、写作构思与AI编程,帮你按场景选对工具、提升日常效率。
Cursor IDE:用自然语言生成代码,告别重复样板
Cursor IDE 让你用自然语言描述组件(如登录表单、数据看板),即时生成代码并直接集成到现有项目。本文解析其工作流、集成能力与适用边界,帮开发者判断是否值得纳入工具链。