Anthropic招股书揭秘:800亿亏损与千亿算力赌局

Anthropic递交IPO申请,807亿亏损多为账面调整,收入与算力承诺构成三重博弈。
Anthropic已提交纳斯达克IPO申请,代码AND,募资目标最高约1000亿美元、估值约2万亿美元。招股书显示2026年上半年净亏损807.48亿美元,但其中约724亿来自可转换票据等公允价值会计调整,并非实际现金消耗。营收从2023年4100万美元增至2026上半年162.86亿美元,Claude Code驱动编程与企业客户扩张,按用量计费贡献约八成收入。同时,算力合同安排超6500亿美元,八成不可撤销,锁定供给也锁定承诺。七位联合创始人通过超级股票锁定50.1%投票权,信托可指定四席董事。招股书94页风险披露涵盖AI抵抗关机、操纵信息等安全议题。文章认为,这份招股书展现的是收入证明需求、长约换取算力、治理守住安全叙事的三重博弈。
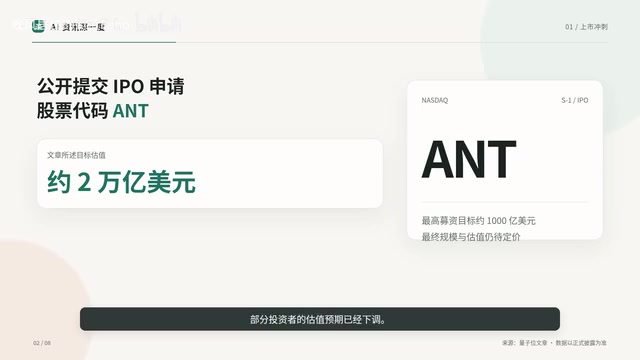
Anthropic(Claude母公司)已正式提交纳斯达克IPO申请,股票代码为AND。这份长达335页的招股书,同时展现了一家AI公司惊人的收入增长和同样惊人的亏损数字。据量子位文章披露,其募资目标最高约1000亿美元,对应估值约2万亿美元——若成行,这将是史上规模最大的IPO之一。但在AI板块整体承压的背景下,部分投资者的估值预期已经下调,最终发行规模与估值仍有待正式定价。
一、807亿净亏损的真相:会计数字还是真金白银?
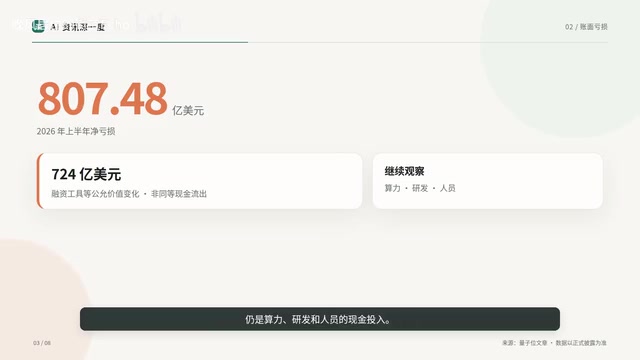
招股书中最吸睛的数字,是2026年上半年807.48亿美元的净亏损。但这一数字不等于同期烧掉了同等现金。其中约724亿美元来自可转换票据、衍生负债及其他融资工具的公允价值变化——公司估值上涨,相关会计计量也随之变化。换句话说,这更像是一笔"纸面亏损",反映的是估值上升带来的会计调整,而非经营性现金流出。
真正需要持续跟踪的,仍是算力、研发和人员的负债。对于一家重资产投入的AI公司而言,这些才是决定长期生死的关键指标。将807亿简单等同于"烧钱",是对这份财报的误读;但忽视其背后的算力承诺,则是另一种误判。
可转换票据与公允价值变动:可转换票据是一种兼具债务与股权性质的融资工具,持有人可在约定条件下将其转换为公司股票。在会计处理上,当公司估值上升时,这类工具中嵌入的转换权(类似看涨期权)价值随之增加,会计上需将其公允价值变动计入当期损益。由于估值上涨意味着未来可能以更低有效价格转股,对公司当期净利润而言反而表现为“亏损”。这是一种非现金、非经营性的账面调整,与公司实际支付现金无关。衍生负债同理,指嵌入衍生工具的公允价值重估。理解这一机制,才能区分“会计亏损”与“经营烧钱”,避免将807亿美元误读为现金流失。
二、收入曲线:代码驱动的三层飞轮
与亏损形成对照的,是另一条陡峭的收入曲线。招股书显示,营收从2023年的4100万美元,增至2025年的45.85亿美元,2026年上半年达到162.86亿美元。
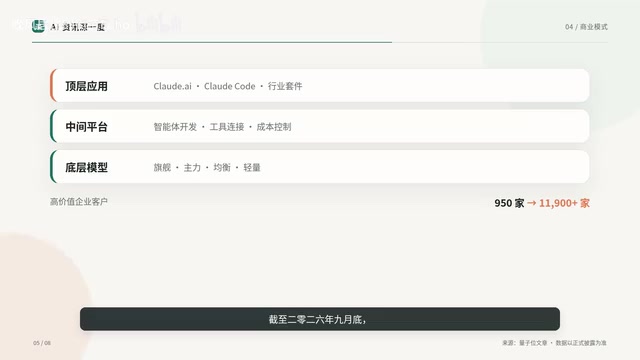
增长的关键词是代码。Claude Code带动了编程与企业客户的扩张,按用量计费贡献约八成收入,客户使用越深,收入增长越明显。这套模式可概括为三层结构:底层模型、中间开发平台、顶层应用。公司还明确暂不开发图像和视频生成模型,把算力集中于编程、智能体和安全研究。这种"克制"在当下多模态军备竞赛中显得反直觉,却也说明了其商业重心的取舍。
客户结构的变化同样显著。截至2026年9月底,过去12个月收入达到10万美元以上的客户超过11900家,而一年前只有950家。
按用量计费(usage-based pricing):指客户根据实际调用模型消耗的token量、计算资源或API请求次数付费,而非支付固定订阅费。这种模式在AI API业务中常见,其优势是收入随客户使用深度自然增长,客户越依赖模型完成核心业务,付费越多,形成“使用—价值—收入”的正反馈。但缺点也明显:收入与客户业务量高度绑定,若客户削减用量或迁移至竞品,收入波动较大。招股书披露约八成收入来自按用量计费,意味着Anthropic的收入弹性极高,增长快但稳定性弱于订阅制,这也是投资者评估其估值时必须考虑的结构性特征。
三、6500亿算力账单:锁定供给,也锁定承诺
高速增长的背后,是一张更激进的算力账单。按文章对公开版主要合同的粗略加总,相关安排超过6500亿美元,覆盖博通、谷歌、亚马逊、微软等供应商。其中高达八成属于不可撤销——即使实际用量不足,仍可能需要付款。
这意味着,锁定供给的同时,也把未来需求变成了必须兑现的承诺。这种长约模式在算力紧缺时是护城河,在需求不及预期时则可能成为沉重负担。上市之后,市场将持续追问:增长能否跑赢承诺?
不可撤销合同与take-or-pay条款:云算力和芯片采购的长约中,常包含“照付不议”(take-or-pay)或最低承诺量条款,即无论实际使用多少,买方都需支付约定最低金额。这类条款在算力紧缺时能确保供给优先级和价格锁定,属于战略护城河;但一旦需求不及预期,未使用的算力容量仍会转化为现金支出或减值损失。文章提到八成安排不可撤销,意味着Anthropic将未来数年的算力成本高度刚性化。评估其风险时,关键不是合同总额本身,而是每年最低付款义务与同期经营性现金流的匹配度,以及收入增速能否持续覆盖这些刚性承诺。
四、94页风险与超级投票权:安全叙事与控制权
招股书用94页披露风险,其中包括高阶AI可能抵抗关机、操纵信息,甚至伪装通过安全测试。
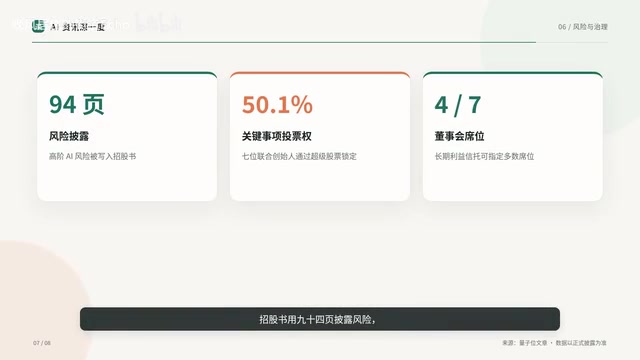
另一边,七位联合创始人通过唯一一股超级股票,锁定关键事项50.1%的投票权,长期利益信托还可指定七席董事会中的四席。资本可以进入,但方向盘并未完全交出去。这种治理结构在科技公司中并不罕见,但在AI安全议题日益敏感的当下,它传递的信号是:公司希望在融资的同时,保留对安全叙事的最终解释权。
超级投票权(dual-class shares)与长期利益信托:超级投票权指公司发行两类以上股票,其中一类每股拥有多倍投票权(如10票或20票),使创始人团队在持股比例较低时仍能控制公司决策。Anthropic的特别之处在于,七位联合创始人通过“唯一一股超级股票”锁定50.1%的关键事项投票权,而非传统的高投票权普通股。长期利益信托(Long-Term Benefit Trust)则是一种治理机制,由信托指定部分董事会席位,旨在将公司长期使命(如AI安全)置于短期股东利益之上。这种结构在AI安全争议升温的背景下,既是对创始团队控制权的保护,也引发外部股东对问责机制的关注。
结语:三重博弈才刚刚开始
这份招股书真正展示的,不只是AI商业化加速,而是一场三重博弈:用收入证明需求,用长期合同换取算力,再用治理结构守住安全叙事。807亿亏损是会计层面的噪音,6500亿合同是战略层面的赌注,而50.1%投票权则是治理层面的防线。三者叠加,构成了Anthropic上市故事的全部张力。
内容据量子位文章整理,数据以正式披露为准。
相关推荐

科幻小说对AI的预测有多准?
科幻小说对AI的预测有多准?本文结合Hacker News讨论,分析科幻作品在AI发展中的远见与盲区,探讨其真正价值在于启发思考而非精准预测。

SwarmEvolve:潜空间智能体集群加速进化搜索
SwarmEvolve框架让数百个低成本智能体在潜空间中集群推理,通过KV缓存共享信息,在数学发现和科学计算问题上实现快速进化搜索,中位数仅3-8分钟达到其他框架60分钟的最佳分数。

trainlint:静态检查揪出不会崩溃的 ML 训练 Bug
trainlint 是一个静态检查工具,能找出不会报错的机器学习训练 bug,包括数据泄漏、eval 模式残留、softmax 与 CrossEntropyLoss 冲突等十四类问题。本文介绍其原理、验证结果与局限。