Cognition 480亿美元估值能否撑住?拆解AI编程独角兽的账本

Cognition以53倍市销率融资逾20亿美元,其480亿估值完全押注于自主编程增长能否持续复合。
AI编程智能体公司Cognition在最新一轮Series E融资后估值达480亿美元,核心产品Devin以「自主完成端到端编程任务」为卖点区别于竞品。其年化营收运行率已增长至近9亿美元,由此计算出约53倍的市销率与上一轮持平,说明估值上涨基本由营收同步拉动,定价逻辑内部自洽。然而风险同样清晰:公司今年预计消耗约8亿美元(主要为NVIDIA服务器租赁),几乎是边赚边烧;技术护城河依赖自主性领先,面临微软等巨头和开源生态的持续追压;而公司预测2027年营收达40-50亿美元的目标,一旦增长不及预期,当前估值将难以为继。480亿美元本质上是一场关于增长能否持续复合的信仰押注。
AI编程创业公司 Cognition 的估值已经飙升至 480 亿美元,相当于其营收的约 53 倍。这家凭借 AI 编程智能体 Devin 走红的公司,正把整个市场对「自主编程」的想象推向极致。但当我们把估值除以营收,这组数字真的站得住脚吗?
从0到480亿:一条陡峭的估值曲线
Cognition 的成立时间并不长,核心产品 Devin 定位为一个能够自主规划、编写并修复代码的 AI 智能体——相比 GitHub Copilot 这类偏辅助性质的工具,它主打「更少的人工干预」。
其估值轨迹堪称教科书式的陡峭:据报道,去年 9 月其估值约为 100 亿美元,到了 5 月已攀升至 260 亿美元,而本月最新一轮 Series E 直接推高到 480 亿美元。这轮融资金额超过 20 亿美元,由 Andreessen Horowitz(a16z)和 Axel 领投,早期投资方 Founders Fund、General Catalyst 和 Avenir 继续跟进。
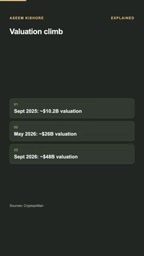
短短数月内估值翻了近五倍,这种速度本身就说明资本对 AI 编程赛道的押注有多激进。
Devin 于2024年3月首次公开亮相,以「世界首个AI软件工程师」的定位引发广泛关注。与 GitHub Copilot 或 Cursor 这类代码补全工具不同,Devin 的设计目标是接收一个高层级任务描述后,自主拆解子任务、调用终端与浏览器、编写并运行代码、识别报错并自我修复,整个流程无需人类逐步介入。这种「端到端自主」的范式在技术上依赖于大模型的长上下文规划能力和工具调用(tool use)架构,让智能体能够在一个持久的工作环境(沙盒)中保持状态并迭代执行。正是这种差异化定位,让 Cognition 在众多 AI 编程工具中率先被贴上「替代初级工程师」的标签,也奠定了资本为其支付高溢价的叙事基础。
53倍市销率:是理性还是泡沫?
支撑这个估值的,是同样在狂奔的营收数字。Cognition 的年化营收运行率(annualized run rate)从 5 月的 4.92 亿美元,增长到公告发布时的近 9 亿美元。
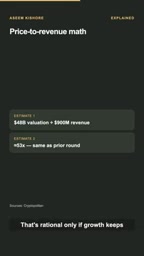
用 480 亿美元估值除以 9 亿美元营收,得出约 53 倍的市销率——这个倍数与投资者在上一轮支付的水平大致相当。
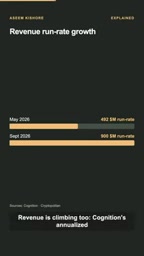
换句话说,估值的涨幅几乎完全靠营收的同步增长来「对冲」,市销率并没有进一步膨胀。从这个角度看,定价是理性的——但前提非常苛刻:增长必须持续以当前的速度复合下去。
这正是风险所在。53 倍市销率并不便宜,它本质上是在为「未来」付费。一旦增长曲线放缓,这个倍数就会迅速显得昂贵。
市销率(Price-to-Sales Ratio,P/S)是衡量成长型科技公司估值的常用指标,计算方式为公司总估值除以年化营收。传统软件公司的市销率通常在5至15倍区间,而高速增长的SaaS公司在牛市中可达20至40倍。53倍意味着投资者愿意为每1美元的当期营收支付53美元,其隐含逻辑是:未来数年的复合增长将使当前营收显得微不足道。值得注意的是,文中使用的「年化营收运行率(annualized run rate)」并非已实现的全年营收,而是将最近一段时期(如单月或单季度)的营收按年份等比放大得出的估算值。这种指标在业务高速扩张时能反映最新势头,但也容易掩盖季节性波动或增长放缓的早期信号,使得基于它计算出的市销率存在一定的乐观偏差。
护城河叫「自主性」,但它守得住吗?
Cognition 的溢价,建立在 Devin 的自主能力之上。市场愿意给出高溢价,核心逻辑是认为 Devin 在「自主完成编程任务」这件事上领先于竞争对手。
但这条护城河并不稳固。AI 编程工具的竞争异常激烈,从微软 GitHub Copilot 到各类开源智能体框架,所有玩家都在朝「更高自主性」演进。如果对手缩小了与 Devin 的差距,那么支撑 480 亿美元估值的核心叙事就会松动——届时这个价格将很难自圆其说。
技术领先带来的溢价,往往也是最脆弱的溢价。它不像网络效应或数据壁垒那样具有自我强化的特性,而是时刻面临被追平的风险。
自主性的代价:一年烧掉8亿美元
高自主性不是免费的。据估算,Cognition 今年可能烧掉约 8 亿美元,其中大部分用于租赁 NVIDIA 服务器,以运行和训练其模型。
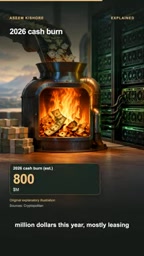
近 9 亿美元的年化营收,对应约 8 亿美元的现金消耗——这意味着公司几乎是在「边赚边烧」,盈利尚且遥远。对 AI 公司而言,算力成本是一道绕不开的硬约束,训练和推理的开销会随着业务规模水涨船高。
这也解释了为什么 Cognition 必须不断融资:既要维持技术领先,又要承担高昂的算力账单,现金流的压力始终存在。
AI 公司的算力成本结构与传统软件公司有本质差异。传统SaaS产品一旦开发完成,边际服务成本极低,规模扩张能带来显著的利润率改善。而以 Devin 为代表的AI智能体每次执行任务都需要调用大模型进行多轮推理,加之需要持续微调和训练以维持技术领先,GPU算力几乎成为与营收正相关的可变成本。NVIDIA H100/H200服务器的云端租赁价格高昂,大规模使用下月支出可达数千万美元量级。这意味着 Cognition 很难像传统软件公司那样随营收增长自然走向盈利——除非模型推理成本随行业整体降价而大幅下降,或公司在自有硬件投资上取得显著的规模经济。近9亿营收对应8亿消耗,折射出当前AI原生公司普遍面临的「高收入、低利润」困境。
押注2027:4到5倍营收的赌局
Cognition 自己的预测更为激进。公司预计年化营收运行率将在今年底突破 15 亿美元,并在 2027 年达到 40 亿至 50 亿美元。
这些目标的前提,是当今这种「炽热」的增长速度能够延续下去。如果真能兑现,那么如今的 53 倍市销率回头看会显得相当便宜——因为营收的爆发会迅速稀释掉这个倍数。
但反过来,如果增长不及预期,投资者就是为一个「永远不会到来的未来」支付了高溢价。这就是成长型投资的残酷之处:估值的合理性完全系于一纸预测能否成真。
结论:一场关于复合增长的信仰
Cognition 的 480 亿美元估值,本质上是一场关于「增长能否持续复合」的信仰。账本的两端清晰可见:一边是近乎翻倍的营收运行率和激进的未来预测,另一边是脆弱的技术护城河和每年 8 亿美元的现金消耗。
数学本身没有错——53 倍市销率在高速增长的叙事下是成立的。真正的问题在于叙事能否持续。命中预测,这笔投资就是物超所值;错失预测,它就是一个从未兑现的溢价。对于关注 AI 编程赛道的人来说,Cognition 的这场豪赌,值得持续观察。
相关推荐

uGAP:统一100+非洲地理数据集的AI平台
uGAP是开普敦大学团队开发的非洲地理空间AI平台,统一120余个非洲数据集并提供Python SDK,支持数据发现、处理与模型训练一站式工作流,已用于气旋洪水制图等实战场景。

Cursor能控制你的电脑了:AI代理可驱动桌面应用测试
Cursor 新增桌面控制能力,AI 代理可驱动 iOS 模拟器等桌面应用测试自己构建的功能。本文分析这一更新对开发工作流的影响、技术实现可能路径及可靠性考量。

Vibecoding自研推理引擎:理想丰满,现实骨感
Reddit开发者分享Vibecoding自研推理引擎的真实经历:用WebGL2和GLSL在浏览器跑GGUF Q4模型,却陷入tokenizer调试地狱。本文分析浏览器端LLM推理的工程难点,以及为何直接clone llama.cpp是更理性的选择。