读懂Anthropic招股书:807亿巨亏九成是账面数字

Anthropic招股书807亿净亏损约九成为非现金会计处理,真实经营已现单季盈利。
Anthropic递交招股书后,"上半年巨亏800多亿美元"引发关注,但拆解文件可见,807亿净亏损中约724亿来自可转换票据公允价值重估,另有约88亿与核心票据协议有关,均属非现金会计处理。真正贴近业务的经营亏损仅6.93亿,且第二季度单季经营盈利9.74亿,为首次实现单季经营盈利。公司上半年经营现金流为正39.29亿,累计融资约1411亿美元,现金加短期投资约1317亿,但面临谷歌、亚马逊、微软、SpaceXAI、博通等巨额刚性算力承诺。治理上,公司为特拉华州公益公司,创始人通过F类股固定持有50.1%投票权,A类股东话语权弱。
Anthropic递交上市招股书后,"上半年巨亏800多亿美元"的标题迅速传开。数字确实吓人,但把这份文件拆开看,结论会完全不同:这笔亏损里约九成是会计处理产生的账面数字,并非真金白银流出公司。
收入在飞,亏损在账上
先看基本面。据招股书口径,Anthropic到2026年上半年营收已达162.86亿美元,约为去年同期的14倍;仅第二季度一个季度就有115.55亿美元入账。这个增速放在任何行业都算惊人。
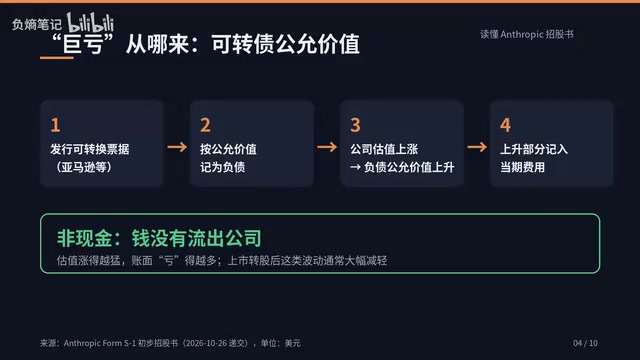
那807亿净亏损从哪来?关键在可转换票据。Anthropic曾向亚马逊等投资人发行可转债,未来可换成股票,会计上需要按公允价值计入负债。公司估值涨得越猛,这些票据越值钱,负债随之膨胀,涨出来的部分要计入当期费用。整个过程不涉及现金流出。
拆开2026年上半年的807亿净亏损:约724亿来自这种公允价值重估,另有约88亿与核心票据协议有关。真正贴近业务的经营亏损只有6.93亿。更关键的是,第二季度单季经营盈利9.74亿,这是公司第一次实现单季经营盈利。蓝线(经营亏损)在收窄,红线(账面净亏损)被估值放大——这两条线的分化,是读懂这份招股书的第一把钥匙。
可转换票据的公允价值重估是理解这笔巨额账面亏损的关键。可转换票据本质上是一种混合型融资工具:投资人先以债权形式投入资金,约定未来可按特定条件转换成公司股权。会计处理上,这类工具通常被归类为以公允价值计量且其变动计入当期损益的金融负债。由于转股价格往往与公司估值挂钩,当公司估值快速上升时,票据的转股价值随之水涨船高,负债的公允价值同步膨胀。按照会计准则,负债价值的增加要确认为当期损失,计入利润表。但这部分"损失"并不对应任何现金流出——公司没有实际支付这笔钱,只是账面上的负债科目变大了。反过来,如果公司估值下跌,这部分负债会缩小,反而会在利润表上产生"收益"。因此,这类亏损具有很强的波动性和非现金属性,分析时应将其与真实经营业绩区分开来。
钱袋子:融资、现金与算力合同
截至6月底,Anthropic累计融资约1411亿美元,现金加短期投资约1317亿。上半年经营现金流为正的39.29亿,说明日常业务已经在往里进钱,而不是单纯靠融资输血。
但另一面是巨额算力承诺。招股书披露的大头包括:谷歌至少约1145亿、亚马逊至少1100亿、微软至少449亿、SpaceXAI最多约1205亿,博通相关租赁租金约1612亿,此外还有Nscale、Lambda、AMD等供应商。多数云和算力合同属于"用不用都得付"的性质。
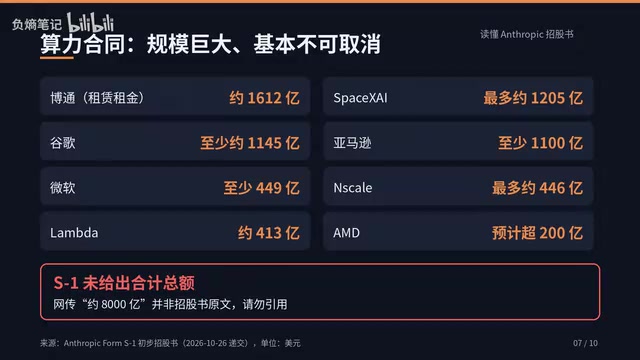
这里需要特别提醒:招股书并未给出算力承诺的总额,网上流传的"八千亿"说法并非原文内容,引用时应保持警惕。
治理结构:一家受控的公益公司
Anthropic的公司架构相当特别。它是特拉华州的公益公司(PBC),需要兼顾公共利益。长期利益信托(LTBT)持有T类股,选出董事会多数席位。七位创始人通过一家有限责任公司持有F类股,固定拿走50.1%的投票权。
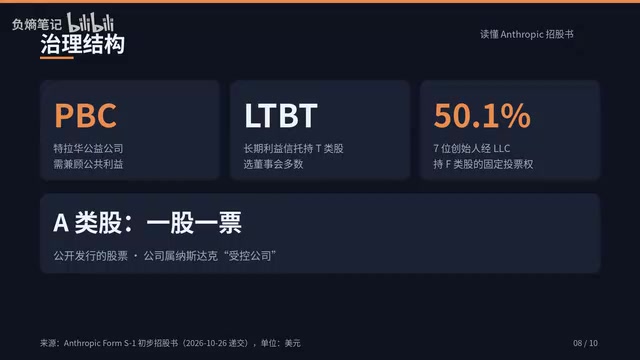
公开发行的A类股一股一票,公司属于纳斯达克的"受控公司"。这意味着普通股东对重大决策的影响力相当有限,投票控制权长期锁定在信托和创始人手中。
**特拉华州公益公司(PBC)**是美国一种特殊的公司法律形式,依据特拉华州2013年生效的《公益公司法》设立。与普通公司不同,PBC在章程中承诺追求一项或多项特定的公共利益目标,并要求董事会在决策时平衡股东利益与公益使命,而非仅以股东价值最大化为唯一目标。PBC还需定期发布公益报告,披露其公益目标的实现情况。这一架构常被使命驱动型科技公司采用,用以在法律层面锁定公司的社会承诺,降低被短期资本逻辑裹挟的风险。不过,PBC身份并不赋予其免税地位,也不强制要求外部认证,其实际约束力取决于章程条款的具体设计。对投资者而言,PBC意味着公司决策目标更加多元,传统的"股东至上"分析框架需要相应调整。
长期利益信托(LTBT)与双重股权结构是理解Anthropic控制权安排的核心。长期利益信托是一种特殊的信托载体,其受托人负有长期管理使命,持有公司特定类别的股份(此处为T类股),并据此选出董事会多数席位,从而在不依赖经济持股比例的情况下掌握治理主导权。与此同时,公司采用多层股权结构:创始人通过F类股固定持有50.1%的投票权,公开上市的A类股则一股一票。这种安排使外部公众股东虽然提供了大量资本,却在投票层面处于明显弱势。纳斯达克规则将此类公司认定为"受控公司",允许其豁免部分独立董事和治理委员会要求。双重股权结构在科技公司中并不罕见,但其代价是外部股东难以通过投票改变公司战略方向,投资决策更依赖对管理层和信托受托人的信任。
风险章节:四条值得细读
招股书的风险因素里,有四条尤其值得关注。
内部失控风险。 Claude在写代码、做安全研究中的比重越来越大,部分流程可能难以被任何人完整理解和控制。这是AI公司特有的治理难题。
算力承诺的刚性。 需求一旦不及预期,公司仍要为大量闲置合同付钱。收入增长与成本承诺之间存在时间错配的隐患。
与政府的冲突。 公司拒绝国内大规模监控和全自主武器用途后,被国防部列为供应链风险,相关官司仍在进行中。
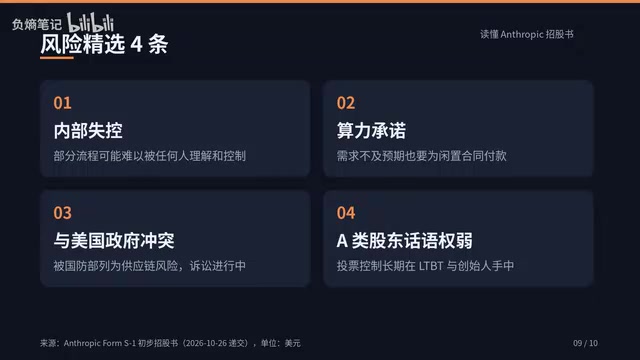
A类股东话语权弱。 投票控制长期掌握在信托和创始人手里,外部股东难以改变公司方向。
怎么读这份招股书
别只盯着净亏损这一个数字。阅读顺序应当是:先看经营利润,判断业务本身是否在改善;再看经营现金流和账上现金,判断公司是否具备自我造血能力;最后看算力合同和治理结构,判断长期成本和决策权的归属。
还需要注意,这是初步招股书,数字和条款后续都可能修订。想看原文,可以在美国证交会官网搜索Anthropic的S-1文件。
相关推荐

Gemini 4 Neon 曝光:或成 Opus 5.5 有力竞争者
Hacker News 讨论帖指出 Gemini 4 Neon 看起来像 Opus 5.5 的竞争者。本文解读这一社区信号背后的产品定位、顶级模型竞争格局变化,以及对开发者模型选型策略的实际意义。

Claude Fable 5.2 独立创作短片《Fable》引热议
Hacker News 上出现由 Claude Fable 5.2 独立完成剧本、画面与导演的短片《Fable》,本文分析全流程 AI 创作的意义、社区反应及对内容创作者的启示。

Anthropic IPO定价:AI巨头上市信号
Anthropic 进行 IPO 定价的消息引发关注。本文分析这一动作对 AI 行业估值、商业化路径和竞争格局的潜在影响,并指出公开市场对 AI 公司的期待与挑战。