高关税为何拆不散中国制造供应链?几颗螺丝的启示
关税只是成本冰山一角,中国制造真正难以搬走的是三十年积累的供应链协作网络。
美国加征关税推动大批企业启动"中国加一"策略,将产能迁往东南亚或印度,但两年后不少订单又回流中国。越南工厂因买不到特定螺丝和模具被迫停产等货,印度工厂卡在技术瓶颈只能退单,波兰企业依然把80%产能留在深圳。根本原因在于:关税只是总成本中最显眼的一项,运费、停工损失和管理成本足以抵消税率优势。鲍德温的全球化理论揭示,供应链拆到一半时跨境协调成本反而最高,而东南亚的低成本本身部分依赖与中国供应链的连接,并非完全独立的比较优势。面对这一现实,企业趋向"双轨布局":中国保留主产能和供应链节点,东南亚留小部分组装能力对冲政策风险。制造业真正难搬的不是机器,而是机器周围那张磨合了三十年的协作网。
关税壁垒抬高后,不少跨国企业把产能搬向东南亚。可两年过去,一些工厂又把订单送回了中国。越南车间缺几颗特定螺丝、缺一套合用的模具,生产就得停下来等中国发货;印度工厂卡在技术环节,最终只能退单;波兰包装企业DST PACK则把80%的产能继续留在深圳。账面上关税最多能省14个百分点,为什么总成本没有下降反而更高?答案藏在中国制造最不起眼的地方——那些围绕工厂生长起来的小型供应链集群。
关税只是成本表里最显眼的一栏
过去几年,关税被许多人视为重排全球制造业的决定性变量。美国对中国商品的有效关税税率一度在20%左右,而越南只有6.1%、泰国4.5%、印度尼西亚13.4%。单看税率,把生产线从中国搬到东南亚似乎是一笔划算的生意,越来越多企业因此启动“中国加一”策略。
可工厂真正开起来后,企业才发现关税只是成本表里最显眼的一栏。一个能稳定运转的制造体系,远不止厂房、机器和低工资工人。海外工厂只要缺少一两个配套环节,省下来的关税很快就会被运费、停工和管理成本吃掉。
据知情人士透露,美国零售商塔吉特在海外遭遇供应链中断和产能限制后,已把部分订单重新交给中国供应商;快时尚电商希音也在收缩部分越南业务。不过大公司的调整往往只是财报上的一行数字,中小企业的经历更能说明问题。
杭州户外家具出口商金朝峰2024年去了胡志明市,准备借越南生产规避高关税。两年后他决定关掉车间,把生产线搬回中国——当地买不到生产所需的特定五金螺丝和杯架模具,只能从中国进口,跨境运费、等待时间和海外管理成本加进去后,越南生产与中国生产的总成本已经相差无几。辽宁丹东的大王金属遇到了类似情况:一家美国农业机械客户曾把订单转到印度,但当地工厂解决不了生产瓶颈,最后还是送回丹东。
为什么工厂总倾向于扎堆
信息和物流已经如此发达,为什么海外工厂仍会被几颗螺丝、一套模具拖住?这个问题可以借用瑞士日内瓦高级国际关系研究院教授理查德·鲍德温的全球化理论来回答。
在《大收敛》中,鲍德温把全球化理解为生产与消费逐步摆脱地理捆绑的过程,这一过程受三类成本约束:货物运输成本、知识传递成本,以及人员移动和面对面沟通的成本。19世纪初,蒸汽机、铁路和远洋轮船降低了运输成本,全球化出现第一次解绑,但工业生产没有均匀散开,反而集中到少数工业化国家——因为传递知识、移动人员仍然很贵。
大约从1990年开始,信息通信技术降低了知识传递成本,跨国公司可以远程传送图纸和管理要求,把劳动密集环节放到工资较低的国家,形成鲍德温所说的“大收敛”。但世界并没有因此变平:第三类成本仍然存在,人不能像数据那样瞬间抵达现场。视频会议可以讲清标准化指令,却很难代替工程师站在机器旁调整模具精度。
中国制造的优势就长在这种网络里。过去30年,珠三角、长三角聚集了大量零部件商、模具厂、电子元器件企业和熟练技术工人。他们离得近、反馈快——螺丝不合适当天就能换,模具出偏差工程师可以赶到现场。许多在跨国生产中昂贵而缓慢的协调,在这里变成了日常。
鲍德温的理论有一个更早的学术渊源值得了解:经济地理学家保罗·克鲁格曼在1990年代提出"新经济地理学",用"向心力"与"离心力"解释产业为何自发集聚。当一个地方的供应商、工人和客户都聚集起来,每新增一家企业都能降低自己的采购和招聘成本,这种正反馈循环会让集群越滚越大。克鲁格曼因此获得2008年诺贝尔经济学奖。珠三角和长三角的形成正是这一机制的典型案例:改革开放初期的低工资吸引了第一批工厂,工厂带来了配套供应商,供应商的密集又吸引更多工厂,三十年积累形成今天难以复制的制造业生态。理解这一点,才能明白为什么高关税可以改变贸易路线,却不能简单地"平移"一套已经高度内化的产业集群。
供应链拆到一半时协调成本最高
当企业只把部分环节搬走时,跨境协调为什么会突然变得复杂?这涉及供应链拆分后的协调关系数量。
鲍德温用一个包含六个生产阶段的模型说明:若只把一个阶段搬到海外,另外五个留在本土,需要维持五组跨境协调关系;搬走两个阶段,跨境关系增至八组;两边各三个阶段时,达到九组的峰值;继续把更多阶段搬走,跨境关系才会下降。这条“先升后降”的曲线意味着,供应链搬到一半时协调成本往往最高。
现实是,东南亚和印度不少地区还缺少足够深入的二级、三级供应商。金朝峰在越南生产却要从中国进口螺丝和模具,大王金属的客户在印度遇到技术瓶颈仍要向中国求助——产线搬了,依赖关系没搬走。这种“半外迁、半依赖”最麻烦:企业同时维护两套生产节点,还要处理跨境物流、技术支持和管理沟通,停电、物流延误和熟练工不足又会放大每一次协调失误。成本不是匀速增加,而可能在某个时点突然超过企业能承受的水平。
2026年4月中东石油危机推高塑料原料价格,涨幅达15%。这段时间里,波兰包装企业DST PACK仍把80%产能留在深圳。CEO Stanislaw Krikun说,美欧备用工厂的单件成本是深圳的两到三倍,他还看到合作伙伴在越南同时受困于生产、出口和供电问题。青岛法律顾问关宝奎也提到,越南和印尼部分地区停电频繁,会直接增加停工损失。
比较优势正在“去国家化”
传统比较优势理论从一国的要素禀赋出发——只要东南亚工资更低、关税更少,似乎就能取代中国。但鲍德温提出,现代工业很少依靠单一国家独立完成,比较优势正在“去国家化”,竞争单位已从单个国家变成跨国生产网络。
东南亚工厂的低成本,有一部分来自它与中国供应链的连接:中国提供模具、零部件、设备和技术支持,当地负责部分组装。这是一种延伸出来的优势,而非完全独立的比较优势。连接顺畅时两边都获益,一旦政策要求切断连接,短板就会暴露。鲍德温把工厂和出口看似繁荣、核心技术却掌握在外部网络的现象称为“开城症候群”。
20世纪中叶,韩国和台湾走的是“建产业链”路线,通过进口替代和长期配套建立较完整的工业体系;1990年代后不少东南亚国家选择“加入产业链”,从单一组装环节做起,起步快,但若本地没有足够深的供应商网络,增长就高度依赖外部投入。
双轨布局:不是回流,也不是全面外迁
订单回流并非全面逆转。宁波出口代理胡女士说市场竞争仍然激烈;自动售货机出口商余阳仙没有完全撤出越南,而是在胡志明市保留约八分之一产能,用来对冲关税变化。
跨国企业正在修正前几年的外迁策略:不再执着于寻找一个能完整替代中国的低关税地区,而是按总成本配置产能——中国保留主要生产和供应链节点,东南亚留一小部分组装能力分散政策风险。这是一种更现实的“双轨布局”。
历史上关税政策与既有生产结构冲突并不罕见。1930年美国《斯姆特-霍利关税法》以高关税保护本国产业,各国随后报复,国际贸易进一步收缩,加重了大萧条的困境。今天的情况更复杂:现代产品往往由多国多阶段共同完成,关税可以改变某条贸易线路,却不能立刻复制另一套供应商、技术人员和基础设施。
高关税确实推动了“中国加一”,也会继续改变部分订单流向,但很难只靠税率差就拆散中国制造业的供应链集群。中国过去三十年形成的优势,更难复制的是供应商密度、基础设施、熟练工队伍,以及他们之间磨合多年的协作关系。几颗螺丝、一套模具,最后算出的不是小账——制造业真正难搬的从来不是机器,而是机器周围那张看不见的协作网。
《斯姆特-霍利关税法》(Smoot-Hawley Tariff Act)于1930年由美国国会通过,将两万余种进口商品的关税大幅提高,平均税率升至约45%。法案本意是在大萧条初期保护本国农业和制造业就业,但欧洲主要贸易伙伴随即采取报复性关税,全球贸易额在1929年至1932年间缩水约66%。多数经济史学家认为,这场关税战加剧并延长了大萧条,也被视为此后推动建立多边贸易体系(GATT,即今日WTO前身)的重要历史教训。与1930年代不同,当前全球供应链已深度交织,同一件消费品往往跨越五到七个国家完成生产,关税不仅影响最终产品价格,还会沿供应链逐级传导,使其影响远比贸易统计数字所呈现的更为复杂。
背景补充
"开城症候群"(Hollowed-out city syndrome)这一概念来自对东南亚部分出口导向型经济体的观察:城市出现工厂、港口和出口数据欣欣向荣的表象,但关键设备依赖进口、核心零部件来自外部、技术人才由跨国公司派驻,本地企业停留在低附加值组装环节。一旦外资撤离或外部供应链中断,当地制造能力往往难以独立支撑。这与韩国、台湾的发展路径形成对比——两地在承接外资的同时,通过政策扶持本土配套企业、培养本地工程师,逐步将技术内化。鲍德温认为,"加入产业链"和"建产业链"是两种截然不同的工业化战略,前者见效快但脆弱,后者周期长但能积累真正的比较优势。当前讨论东南亚能否替代中国制造时,这一结构性差异常常被简单的工资和关税比较所遮蔽。
相关推荐
ClickFix新型攻击警报:没下载文件电脑也被黑
8月网络攻击手法盘点:ClickFix假人机验证让你无需下载文件即被黑,Sorry勒索病毒瞄准公网服务器,供应链失守致数据外泄,NASA软件现高危漏洞,木马仍占新增病毒七成。
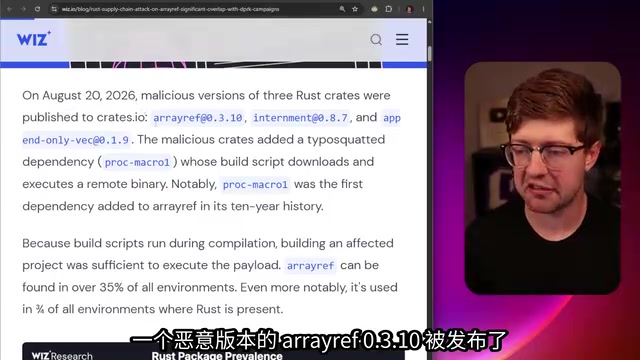
Rust也救不了:Cargo供应链攻击深度解析
Rust 语言解决了内存安全,却挡不住供应链攻击。本文深度解析 RayRef Cargo 恶意包事件:拼写抢注 ProcMacro1、build.rs 编译时后门、与朝鲜攻击基础设施重合,以及 Rust 开发者的防范建议。
Mini-AGI:8GB显存从零训练的动态持续学习模型
Mini-AGI 是一个开源项目,主打在 8GB 显存的消费级 GPU 上从零训练具备动态持续学习能力的模型。本文解析其技术方向、持续学习原理及应给予的理性预期。