GFlowNets生成多样化金融尾部风险场景

GRID利用GFlowNets按奖励比例采样,生成多样化且真实的金融尾部风险场景。
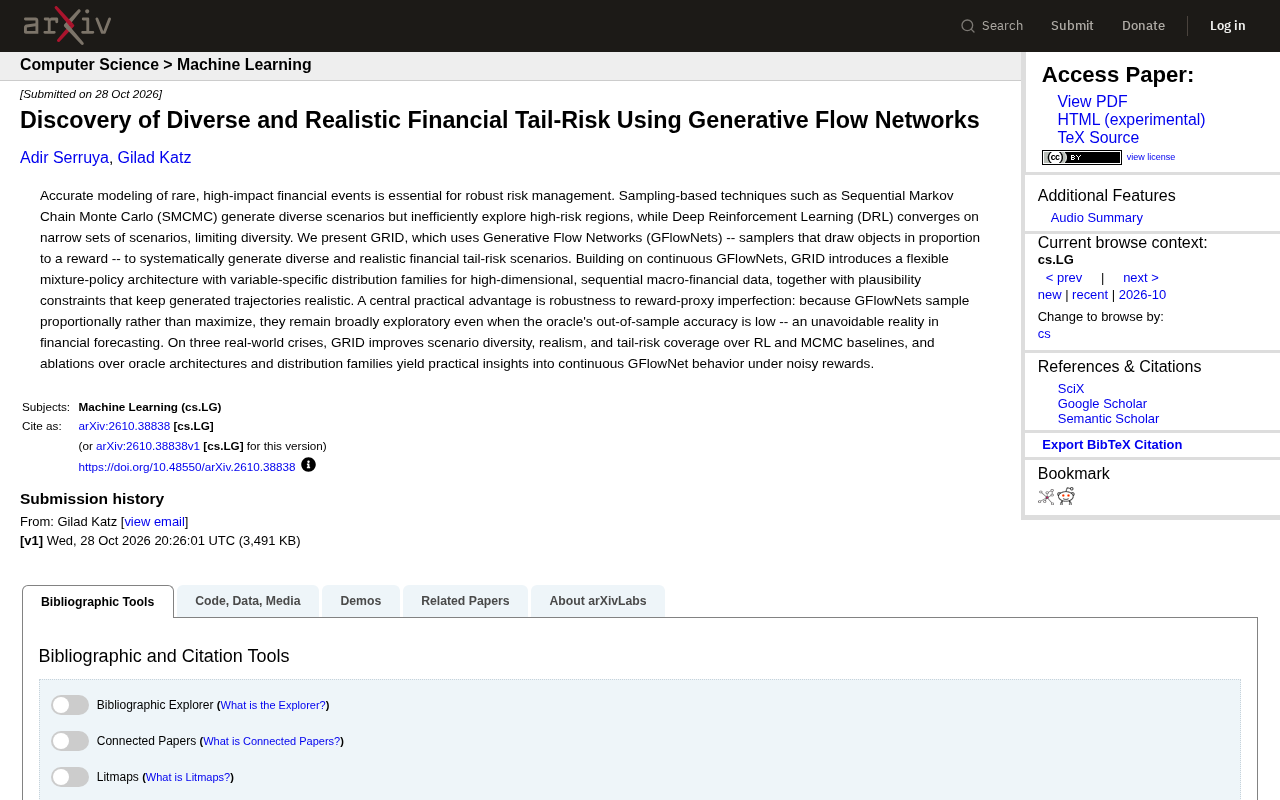
GRID是一种基于连续GFlowNets的金融尾部风险场景生成方法,旨在解决传统SMCMC探索效率低和DRL多样性不足的问题。GFlowNets按奖励比例采样,而非最大化奖励,从而在生成高风险场景的同时保持多样性。GRID针对高维宏观金融数据引入混合策略架构(为每个变量指定不同分布族)和合理性约束(确保金融意义上的现实可行性),并在三个真实世界危机数据集上验证了其在多样性、真实性和尾部风险覆盖上优于RL和MCMC基线。此外,GRID对奖励代理不完美具有鲁棒性,适应金融预测中信号噪声大的现实。
金融风险管理中,对罕见但影响巨大的尾部事件进行准确建模至关重要。传统方法如序列马尔可夫链蒙特卡洛(SMCMC)虽能生成多样化场景,但在高风险区域探索效率低下;深度强化学习(DRL)则倾向于收敛到狭窄的场景集合,牺牲了多样性。一篇最新研究提出GRID,利用生成流网络(GFlowNets)——按奖励比例采样对象的采样器——系统性地生成多样化且真实的金融尾部风险场景。
传统方法的局限与GFlowNets的引入
SMCMC和DRL是当前生成金融风险场景的两种主流技术路径。SMCMC基于采样,能够产生多样化的情景,但在高维空间中往往难以有效探索高风险区域,导致尾部风险覆盖不足。DRL通过最大化奖励来学习策略,虽然能够找到高风险场景,但容易收敛到少数极端情况,缺乏多样性。这种多样性缺失在风险管理中尤为危险,因为真实世界的危机往往以不同形式出现。
GFlowNets作为一种生成模型,其核心思想是训练一个采样器,使得采样到某个对象的概率与其奖励成正比。这与强化学习最大化奖励的目标截然不同。在金融尾部风险场景生成中,奖励可以设计为场景的“风险程度”或“真实性”,GFlowNets能够按比例采样,从而在保证高风险场景被生成的同时,维持场景的多样性。
序列马尔可夫链蒙特卡洛(SMCMC) 是马尔可夫链蒙特卡洛(MCMC)方法在序列数据上的扩展。MCMC通过构造一个马尔可夫链,使其平稳分布恰好是目标分布,从而从复杂高维分布中采样。SMCMC则针对时间序列或序列化数据,逐步构建状态序列,每一步的条件分布依赖于前一步的状态。在金融风险场景生成中,SMCMC能够模拟宏观金融变量的联合演化路径,但标准MCMC在高维空间中混合速度慢,难以充分探索概率较低的尾部区域,导致极端但重要的风险场景被低估。
深度强化学习(DRL) 将强化学习与深度神经网络结合,通过智能体与环境的交互学习最大化累积奖励的策略。在场景生成任务中,DRL将生成场景视为动作序列,奖励反映场景的风险程度或真实性。然而,DRL的目标是找到最优策略以最大化期望奖励,这天然倾向于收敛到奖励最高的少数模式,造成模式坍塌(mode collapse),即生成的场景多样性不足。对于风险管理而言,仅生成少数几种极端情景无法覆盖真实世界中形式各异的危机。
生成流网络(GFlowNets) 是一类生成模型,其核心思想是学习一个随机策略,使得从初始状态出发,经过一系列动作构建出对象 ( x ) 的概率 ( P(x) ) 正比于该对象的奖励 ( R(x) ),即 ( P(x) \propto R(x) )。这与强化学习最大化奖励的目标有本质区别:强化学习追求找到奖励最高的单个或少数对象,而GFlowNets追求按奖励比例覆盖所有高奖励对象,从而在生成高质量样本的同时保持多样性。GFlowNets通过流匹配(flow matching)条件训练,使得前向策略与后向策略满足流量守恒,从而间接实现上述比例采样。在连续空间中,连续GFlowNets将离散动作推广到连续变量,适用于生成高维连续金融数据。
GRID架构:混合策略与合理性约束
GRID基于连续GFlowNets构建,针对高维、序列化的宏观金融数据引入了两项关键设计。其一是灵活的混合策略架构,为每个变量指定不同的分布族(variable-specific distribution families)。这种设计允许模型根据数据特征自适应地选择分布形式,提高了对复杂金融数据的建模能力。其二是合理性约束(plausibility constraints),确保生成的轨迹在金融意义上现实可行,避免产生不切实际的极端场景。
这两项设计共同作用,使得GRID能够生成既多样又真实的尾部风险场景。混合策略架构增强了模型的表达能力,而合理性约束则防止了生成过程偏离现实太远。在三个真实世界危机数据集上的实验表明,GRID在场景多样性、真实性和尾部风险覆盖方面均优于RL和MCMC基线。
混合策略架构(variable-specific distribution families) 指的是在生成序列的每一步,针对当前要生成的变量,选择一个与其数据特征相匹配的概率分布族(如高斯分布、混合高斯分布、重尾分布等),而不是对所有变量使用统一的分布形式。金融宏观数据中不同变量(如利率、汇率、波动率)的边际分布和尾部特征差异显著,统一分布族难以同时捕捉这些异质性。为每个变量指定不同的分布族,相当于为模型提供了更强的归纳偏置,使其能够更灵活地拟合复杂的数据生成过程,同时保持生成路径的可解释性。
合理性约束(plausibility constraints) 是在生成过程中施加的硬性或软性限制,确保生成的中间状态和最终场景满足金融领域的基本逻辑。例如,可以约束变量之间的经济关系(如利率与债券价格的反向关系)、数值范围(如波动率非负)或时间序列的平滑性。这些约束防止模型为了追求高奖励而生成数学上可行但金融上荒谬的极端场景,从而在探索尾部风险的同时维持场景的真实性。
对奖励代理不完美的鲁棒性
金融预测中,奖励信号(即场景的真实风险)往往难以精确获取,通常只能使用代理指标(reward proxy)。这些代理指标在样本外预测准确性可能较低,这是金融领域不可避免的现实。GRID的一个核心实用优势在于其对奖励代理不完美的鲁棒性。
由于GFlowNets按比例采样而非最大化奖励,即使预言机(oracle)的样本外准确性较低,模型仍能保持广泛的探索性。相比之下,DRL会过度优化代理奖励,导致生成的场景虽然代理奖励高但实际风险可能并不匹配。GRID的这种特性使其在实际金融风险管理中更具应用价值,因为现实中的奖励信号总是带有噪声。
实验洞察与消融研究
研究在三个真实世界危机上进行了实验,验证了GRID在多样性、真实性和尾部风险覆盖上的优势。消融实验进一步探讨了预言机架构和分布族选择对连续GFlowNet行为的影响,提供了在噪声奖励下连续GFlowNet行为的实用见解。这些发现对于未来将GFlowNets应用于金融领域的研究者和从业者具有指导意义。
尽管GRID展现了潜力,但研究也指出,在奖励代理不完美的情况下,如何进一步优化混合策略架构和合理性约束仍是开放问题。此外,实验仅涉及三个危机数据集,更广泛的市场条件和资产类别有待验证。
结语
GRID通过生成流网络为金融尾部风险场景生成提供了一种新思路。其按比例采样的特性天然适合处理奖励信号不确定的金融预测问题,而混合策略和合理性约束则提升了生成场景的质量。随着金融风险管理对多样化极端场景的需求日益增长,GFlowNets有望成为该领域的重要工具。
相关推荐

私钥设为4?CA机构低级错误致TLS体系裸奔
CA机构eMudra将私钥设为数字4等极小值,导致TLS证书可被暴力破解。Computerphile视频演示了从提取公钥到伪造证书的完整过程,并探讨了PKI信任链的脆弱性。

Gen如何用ChatGPT Work把数据变决策
OpenAI用户案例中,企业领导者Gen分享用ChatGPT Work将数据转化为决策的实践:产品上线几小时内即可判断集成与引导流程是否有效,决策迭代从上百次试错变为快速反馈闭环。

ChatGPT与Claude深度对比:编程强但研究弱,如何弥补?
用户考虑从ChatGPT转向Claude,发现Claude编程更强但研究较浅。本文分析两者差异,并提供让Claude研究更深入的实用技巧,帮助您做出明智选择。