JetBrains首次亏损真相:AI正在重构软件业的利润机器

JetBrains首次亏损源于汇兑损失,真正警讯是AI正在拆解软件业的毛利结构与按人头收费模式。
JetBrains 2025财年首次出现账面亏损,但直接原因是15.16亿克朗的汇兑损失,主营业务营业利润仍为正。真正值得警惕的是:营收增长6.3%的同时,营业利润蒸发63.2%,利润率从13.55%跌至4.69%。这揭示了AI时代软件业的结构性危机:边际成本趋零的红利正在消失,AI调用的Token计费将毛利率从80%~90%压缩至45%~53%,Cursor甚至为负。市场流传的"席位下降"说法经财报核实并不成立,Atlassian、Figma、Adobe均表现健康。文章以Borland与Netscape为例,指出"卖功能"终将被标准化,"卖位置"才能保值。对从业者的最终启示是:当工具越来越便宜,判断力才是真正稀缺的资产。
JetBrains,这家16年历史的开发工具巨头,交出了第一份年度亏损的财报。几乎所有人的第一反应都是:被Cursor打的,被AI烧的。但把那份45页的审计报表读完会发现,直接导致亏损的真凶并不是AI——真正危险的数字,藏在另一行里。
先把事实摆清楚:亏损来自汇兑,不是主营业务
2025财年,JetBrains的营业利润是正的——7.51亿克朗。换句话说,主营业务根本没亏。
亏损的来源是一笔15.16亿克朗的汇兑损失。JetBrains在全球卖软件,却在捷克花钱,海外收入占比高达65.9%。克朗一升值,大部分海外收入就被汇率消掉一层,一来一回,税前亏了3.25亿。
所以从账面上说,让JetBrains首次亏损的直接原因是汇率波动,而不是AI抢了它的饭碗。但这只是噪音层面的解释,真正该让人警觉的,是财报深处那条更安静的曲线。
真正危险的数字:收入在涨,利润腰斩再腰斩
营收还在增长,涨了6.3%。但营业利润一年之内蒸发了63.2%,利润率从13.55%直接掉到4.69%。
收入在涨、利润却腰斩再腰斩——这才是需要被解释的问题。一家软件公司的收入曲线健康,利润曲线却塌方,说明它的成本结构正在发生根本性的变化。这个变化不是JetBrains独有的,而是整个软件业正在经历的。
软件业赖以生存的两条腿,一条已经断了
过去二十年,软件业能攫取超额利润,靠的是两条腿。
第一条:边际成本趋零。 多卖一份license几乎不花额外的钱,这是软件相对于制造业最大的优势。但这条腿在AI时代断了——每一次AI调用都是一张真实的账单,毛利率从80%~90%被砍到了45%~53%。
第二条:按人头收费。 客户招人越多,软件席位就卖得越多,公司跟着增长。这条腿目前还在,但已经承压,财报里暂时还没有它断掉的直接证据。
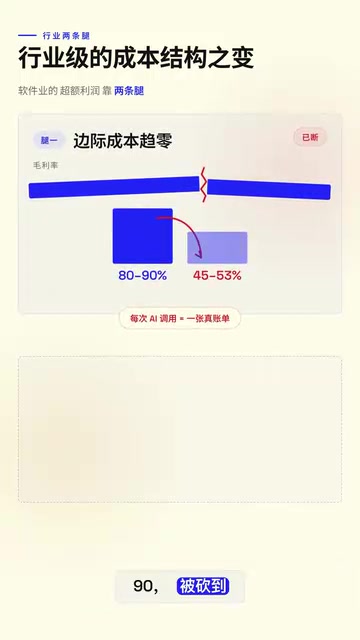
边际成本趋零的逻辑之所以在AI时代失效,根本原因在于AI推理(Inference)的算力消耗是实时发生的。传统软件一旦开发完成,复制一份代码的成本几乎为零;但每次调用大语言模型,背后都要驱动数以千亿参数的神经网络完成一次完整的前向传播计算,对应的GPU算力、电力和内存带宽都是真实消耗。这种计算资源的消耗随请求量线性叠加,不会因为用户基数扩大而稀释。OpenAI、Anthropic等模型提供商按Token计费,正是这一物理现实的直接反映。对所有在上层构建AI应用的公司而言,模型API调用费就是一张随使用量等比放大的账单,从根本上打破了软件业"卖得越多、单位成本越低"的核心逻辑。
被误传的"席位下降":核对财报后并不成立
市场上流传着一个说法:Atlassian的席位首次出现下降,被当作SaaS按人头收费模式崩溃的铁证。
核对财报原文后,这个说法站不住脚。Atlassian的订阅ARR增长23%,RPO增长44%,没有任何关于席位下降的披露。Figma写的是席位扩张,净留存率136%;Adobe营收创纪录,AI相关ARR增长150%。没有一家公司在财报里报告过席位下降。
换句话说,"软件业要完"的叙事,更多来自市场情绪,而非财报事实。
估值崩了,但收入还在涨
2026年2月,软件股在48小时内蒸发了约1.2万亿美元市值,估值层面确实出现了崩塌。
但Stripe用旗下7.2万家SaaS企业做了一个指数,同期这些企业的收入增速不降反升,超过了30%。市场已经在给软件业判死刑,而真正的"尸检报告"还没出来。估值的恐慌,和基本面的现实,暂时出现了明显的背离。

压力真实存在,但传导有先后
压力是真的,只是传导到不同公司身上有先有后。中国ERP双雄就是两种命运的鲜明对照。
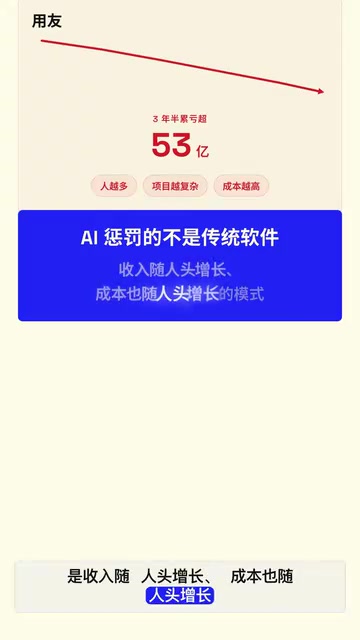
一家连亏5年,靠订阅制转型爬上岸,云收入占比做到了86%;另一家三年半累计亏损超过53亿,困在"人天模式"里——人越多、项目越复杂,成本就越高。
这揭示了一个关键判断:AI惩罚的从来不是传统软件本身,而是那种"收入随人头增长、成本也随人头增长"的商业模式。 当收入和成本被同一个变量绑死,规模扩张就无法带来利润扩张。
AI产品的毛利率真相:别做空自己
对所有在做AI产品的团队,有一组数字值得抄在墙上:
- 传统SaaS毛利率:80%~90%
- AI产品毛利率:仅45%~53%
- Cursor(算上免费用户):毛利率为负31%
核心的坑在于定价与成本的错配:定价是包月随便用,成本却按Token计费。 这等于在用户越活跃时越亏钱,本质上是在做空自己的毛利率。
但同样的成本结构,对独立开发者反而是利好。大公司哪怕有50%毛利,光销售费用率就能烧掉40%;而独立开发者没有销售团队、没有渠道分成,50%毛利到手就是实打实的50%。小团队第一次在成本结构上,对大公司形成了真正的优势。
Token计费模式与订阅定价之间的错配,本质上是一种凹型成本结构与凸型收入承诺的对冲。订阅制对用户做出了"用多少给多少"的隐性承诺,而成本却随使用量单调递增。当活跃用户的平均使用量超过定价时预设的阈值,每增加一个高频用户就意味着更深的亏损。Cursor毛利率为负31%,正是这一错配在极端活跃用户群体上的体现。解决路径通常有三条:一是引入用量上限或分级定价,将成本风险转移给高频用户;二是压缩模型调用次数,通过缓存、蒸馏或更小的本地模型降低单次推理成本;三是等待模型推理成本随摩尔定律和工程优化持续下降,使原有定价重新具备正毛利空间。目前三条路多数公司都在同步探索。
怎么判断自己会不会被吃掉:卖功能还是卖位置
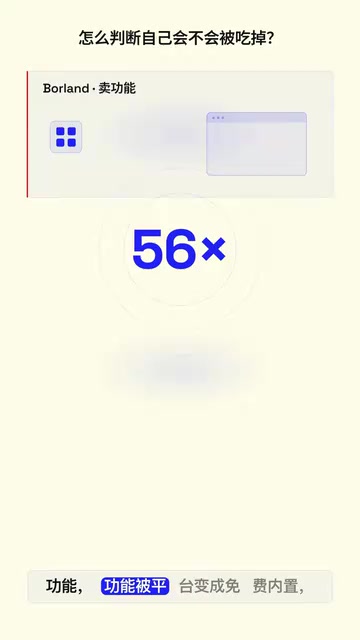
历史上有一对差了56倍结局的案例,值得作为判断标尺。
Borland卖的是"功能",而功能最终被平台变成了免费内置,公司只卖了7500万美元。Netscape卖的是"位置"——占据了分发入口这一资产,即便败了也还值42亿美元。
结论很清晰:功能会被标准化、被免费化,而位置不会。
所以JetBrains真正的对手其实不是Cursor,而是"写代码"这个动作本身正在贬值。当一个行业的价值从"帮人干活"转向"替代人干活",昔日王者的护城河,就建在了一条正在干涸的河床上。
Borland与Netscape的命运分野,在竞争战略上对应的是"功能性护城河"与"网络效应/分发护城河"的本质区别。功能性护城河依赖技术领先,但技术领先是可追赶、可复制的,一旦平台方将同类功能内置(如微软将调试器、代码补全并入Visual Studio),独立工具的价值便骤降至零。分发护城河则依赖用户习惯、数据积累和生态锁定:用户产生的数据越多,离开的迁移成本越高;平台上的开发者越多,吸引的用户就越多,形成自我强化的飞轮。在AI重构开发工具链的当下,这一判断框架依然有效——真正值得关注的不是某个AI代码补全功能有多强,而是谁在掌控代码库数据的入口、谁在定义开发者的工作流起点。
工具越便宜,值钱的越是判断力
这份财报真正讲的不是JetBrains一家的得失,而是软件业最赚钱的那台机器正在被AI拆解:边际成本趋零的红利消失,Token计费重塑毛利,按人头收费的模式面临重估。
对从业者而言,启示并不悲观。当工具本身越来越便宜、越来越被标准化,稀缺的东西就从"能不能做出来"转向"知道该做什么"。工具越便宜,值钱的越是判断力。
相关推荐

OpenAI与Shield合作:Astra智能体如何革新IT故障修复
OpenAI与Shield合作推出Astra智能体,可自动登录电脑和遗留系统,实时修复IT故障,比传统模型快35%到40%,仅在需要人类判断时引入人工。

iPhone Duo续航实测:一天一充跑不掉,大屏是耗电元凶
iPhone Duo续航实测:重度使用一天需至少充电一次,6.5小时亮屏约剩30%电量。大屏展开频率是耗电关键,MagSafe电池背夹可救场,长期衰减同样值得关注。

Kimi K3.1 Pro开源发布:2.8万亿参数逼近Opus
Moonshot发布开源MoE模型Kimi K3.1 Pro,2.8万亿总参数、1040亿激活参数,Terminal Bench 4.0仅落后Opus 5.5不到1分,单任务成本约三分之一,API价格减半,开源权重11月4日开放。