拒绝Datadog收购后,Upwind再获4亿美元融资

Upwind拒绝Datadog同价收购,转以38亿美元估值完成4亿美元C轮融资。
云安全初创公司Upwind拒绝了Datadog以38亿美元估值提出的收购要约,转而完成4亿美元C轮融资,投后估值同样为38亿美元。文章指出,这一数字重合说明战略买家与财务投资人对云安全资产的定价判断趋同。选择融资而非出售,意味着创始团队保留控制权与独立性,可以继续与多家云厂商和可观测性平台合作,但同时要承担C轮后更高的营收增速、客户留存与国际化预期压力。文章认为,该案例释放了两个信号:云安全资产定价仍处高位,且优质安全初创公司在一级市场仍有议价权,被收购不再是唯一体面的退出路径,最终是否划算取决于团队能否把资金转化为可持续的收入增长。
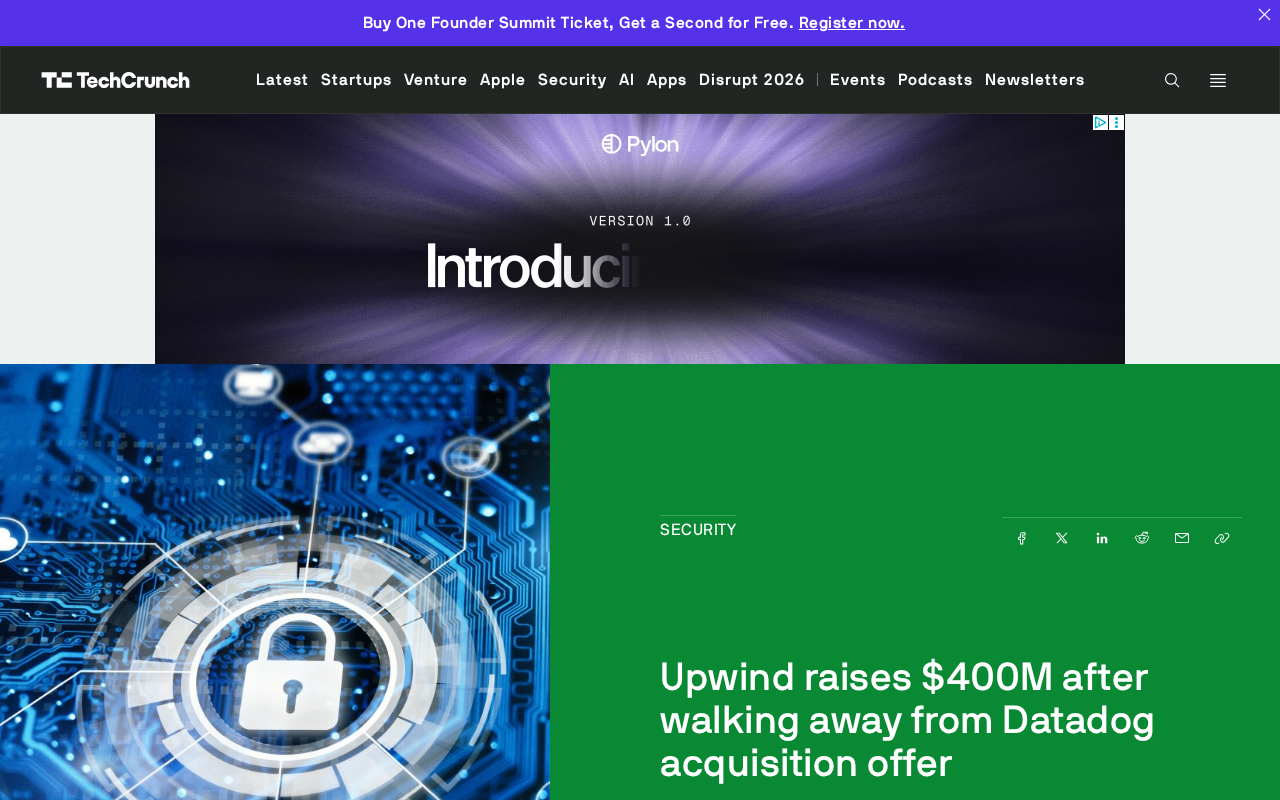
云安全初创公司Upwind在拒绝Datadog的收购要约后,转身完成了一轮4亿美元的C轮融资,估值达到38亿美元。据TechCrunch报道,这个估值与Datadog此前提出的收购价格相同——换句话说,Upwind选择了一条更冒险但掌握主动权的路:与其以同样的价格卖掉公司,不如拿一笔钱自己干。
一笔“价格相同、路径不同”的交易
这笔交易最耐人寻味的地方在于数字的重合。Datadog给出的收购报价对应38亿美元估值,而Upwind新一轮融资的投后估值同样是38亿美元。公司没有披露投资方名单和具体条款,但融资规模本身已经说明资本对云安全赛道的持续看好。
从资本结构看,4亿美元的C轮意味着Upwind获得了独立发展所需的弹药,而不是成为Datadog安全版图中的一个模块。对创始人团队而言,这通常也意味着保留控制权、继续按自己的节奏扩张。
云安全为什么仍然是资本宠儿
Upwind所处的云安全(CSPM/CWPP等方向)是过去几年企业安全支出中增长较快的细分领域。随着企业把工作负载大规模迁上云,运行时保护、云配置错误检测、资产清点等需求从“可选项”变成了“必选项”。
Datadog作为可观测性平台的代表,近年持续向安全领域延伸,收购是它补齐能力短板的常用手段。它愿意为Upwind开出数十亿美元的价格,本身就是对这类能力价值的确认。而Upwind拒绝之后还能以同等估值拿到融资,则说明财务投资人给出的判断与战略买家并不冲突。
CSPM 与 CWPP 分别指什么
CSPM(Cloud Security Posture Management,云安全态势管理)聚焦于云环境的配置层:持续扫描云账号、容器编排平台和基础设施即代码模板,发现公开暴露的存储桶、过宽的 IAM 权限、未加密的数据库等错误配置,并按合规框架(如 CIS Benchmark、SOC 2)给出修复建议。它的核心价值是“发现云上不该出现的状态”。
CWPP(Cloud Workload Protection Platform,云工作负载保护平台)则面向运行中的工作负载,覆盖虚拟机、容器、Serverless 函数等形态,提供漏洞扫描、运行时行为监控、文件完整性检查和恶意进程阻断。两者视角互补:CSPM 管“配置对不对”,CWPP 管“运行时有没有被攻击”。近年这两类能力与 CNAPP(云原生应用保护平台)概念合流,厂商倾向于在同一平台上同时提供配置侧与运行时侧能力,Upwind 正是主打这种一体化路线。
可观测性平台为何要切入安全
可观测性平台原本解决的是“系统内部发生了什么”:通过指标、日志和链路追踪帮助工程团队定位性能瓶颈与故障。它天然握有大量运行时遥测数据,而这恰好也是安全检测所需的原料——异常进程、异常网络连接、可疑的权限调用,往往先体现在遥测信号里。
因此 Datadog、Dynatrace 这类厂商向安全延伸有内在逻辑:不必重建数据采集管道,就能在既有客户中交叉销售运行时安全能力。但配置侧的云资产清点、合规扫描与可观测性数据模型差异较大,自研周期长,收购便成为补齐短板的常见选择。这也是 Datadog 愿意为 Upwind 出价的背景——它买的不是一个模块,而是一整套与自身数据优势互补的云安全能力。
拒绝被收购的代价与筹码
拒绝一笔同价收购并不常见。选择融资而不是卖身,Upwind要承担独立增长的压力:C轮之后,投资人对其营收增速、客户留存和国际化节奏的期待会明显提高。
但另一方面,云安全市场尚未形成绝对垄断格局,独立厂商仍有空间通过产品差异化和渠道建设抢占份额。保留独立性也意味着Upwind可以继续与多家云厂商和可观测性平台保持合作,而不必被绑定在单一生态内。
C 轮融资意味着什么
在风险投资的轮次体系中,C 轮通常对应公司已完成产品市场匹配、进入规模化扩张阶段。此轮资金一般用于销售团队扩张、国际市场进入、渠道体系搭建以及可能的并购,而非早期轮次的产品研发验证。
C 轮的另一层含义是治理结构的变化:投资方往往要求董事会席位、信息权和保护性条款,对公司重大决策拥有一定否决权;同时优先股条款中的清算优先权、反稀释等安排会影响创始团队在低估值退出时的实际收益。因此“拿 4 亿美元”并非纯粹的好消息,它同时意味着更高的营收增长承诺和更严格的里程碑约束。这也是为什么拒绝同价收购并非没有成本——公司把一次确定的变现换成了有条件、有期限的增长赌注。
对行业的信号意义
这笔交易释放了两个信号。其一,云安全资产的定价仍处在高位,战略买家和财务投资人对同一标的的估值判断趋同。其二,优质安全初创公司在一级市场依然拥有议价权,“被收购”不再是唯一体面的退出路径。
对正在观望的安全创业者来说,Upwind的案例提供了一个参照:当收购报价与融资估值相当时,选择融资意味着用未来的增长空间换取当下的独立性,这个决定是否划算,最终取决于团队能否把资金转化为可持续的收入增长。
相关推荐
Cursor AI实战:用AI IDE加速编程的效率与成本权衡
深入解析 Cursor AI IDE 的界面布局、Agent/Plan/Debug/Ask 四种模式、模型选择与 Git 上下文集成,并结合实操演示讨论其订阅成本与直连 Claude 的性价比权衡。
免费落地页设计规则库:Claude Code与Cursor实测指南
Claude Code 与 Cursor 可用的免费落地页设计技能 Landing Page Design 介绍:MIT 协议、近 9000 星,先问 offer/受众/行动再规划 12 区块,字体与间距均为硬约束,配套 Redesign 技能改造存量页面,附动效技能下架与星数不代表质量的提醒。
Cursor总写错代码?问题可能出在上下文而非提示词
Cursor反复写错代码,问题可能不在提示词而在上下文。本文解析如何通过补充相关文件、完整报错与预期结果,配合先计划、小步改、跑测试的流程,减少AI编程错误,同时提醒代码审查仍是开发者的责任。