理想全系切换自研电池:26.5亿入股欣旺达背后的产业逻辑

理想26.5亿元增资欣旺达动力,以战略绑定换取自研非标电池的确定性。
理想汽车以26.5亿元增资欣旺达动力,合计持股约11.17%成为第二大股东,同时自研5C电池从L8、L6、i8扩展至MEGA、i9、i6,标志其电池供应重心正从部分验证转向全系铺开。理想坚持自研,是因为5C超充、铁锂增程等非标电池需与整车、热管理、BMS深度协同,现成标准件无法解决补能焦虑。与欣旺达的分工是理想定义产品、对方完成工程化制造,而非简单代工。这笔投资本质是获取研发、质量与产能交付三重确定性,同时理想保留宁德时代、欣旺达与自研并行的多元供应链,不做100%自造。
理想汽车正在把「自研」从一项研发能力,变成一套稳定的产业能力。9月初,理想宣布以26.5亿元增资欣旺达动力,交易完成后合计持股约11.17%,成为其第二大股东。话说回来,自研5C电池正从少数车型推向全系产品。这两件事放在一起看,指向的是同一个命题:当电池越来越「非标」,整车厂需要怎样的产业关系?
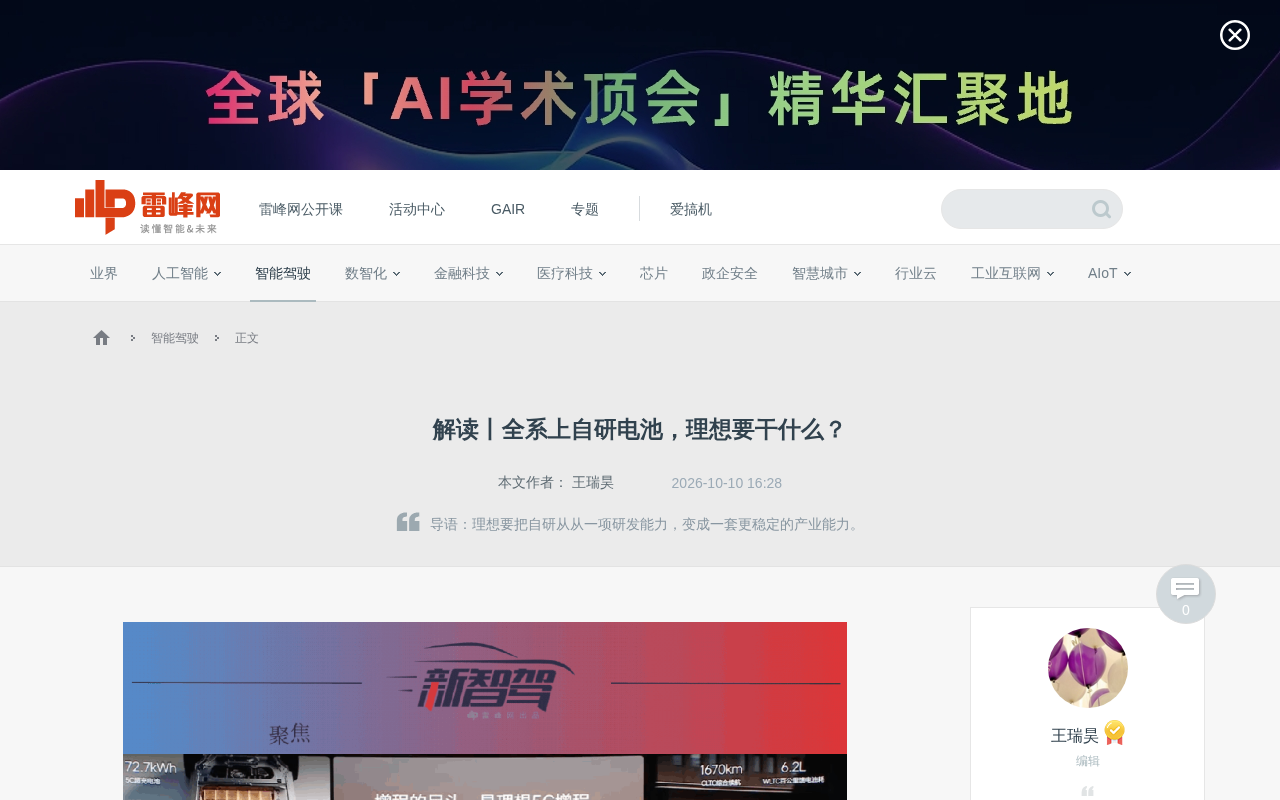
从MEGA开始的时间线:自研电池走向全系
理想给新一代MEGA用户划出了一条清晰的分界线。9月7日15点前锁单的用户,首批车辆仍采用宁德时代5C三元锂电池;15点之后锁单的用户,则进入搭载理想自研5C三元锂电池的交付批次,预计11月开始交付。
这是自研电池首次在MEGA这样的旗舰车型上完成切换。按照官方规划,目前自研电池已经搭载在新款理想L8、L6和i8上;全新理想i9首批仍使用宁德时代5C三元锂电池,待自研电池完成生产爬坡后切换;2026款理想i6则直接搭载自研5C电池。
从「部分车型验证」到「全系产品铺开」,这个节奏变化意味着电池供应体系的重心正在调整。当自研电池的装机规模持续扩大,制造端的确定性开始变得比过去任何时候都重要。
为什么理想一定要自研电池?
很多人第一次听到理想自研电池,容易产生一个疑问:既然宁德时代、欣旺达已经把电芯做到如此成熟,理想为什么还要自己做?
理想给出的答案很明确:它要的从来就不是一块普通电池。
理想汽车成立之初就组建了电池研发团队。2015年开发SEV车型时,电池系统就是完全自研自制,团队围绕舱内可便携的电池布置自研了多版Pack方案。虽然SEV最终因战略调整被取消,但电池研发团队被保留下来。
真正把电池研发推向更深层的,是增程路线。2015年前后,行业还没有真正适合增程车型的高功率大电量电池。理想ONE最终选择与宁德时代联合开发,并在2019年推出行业首款增程大电池。到了第二代增程车型,理想开始同时推进联合开发与自研两条路线:2018年提出4C超充目标,2019年组建全栈自研团队,2020年5C超充电池立项并启动电芯自主研发。
理想汽车整车电动研发高级副总裁刘立国此前告诉雷峰网《新智驾》,电池并不是一个可以简单采购、装车的标准件。它需要和整车的底盘、车身、热管理、充电系统以及软件算法共同开发,只有这样才能真正满足用户对续航、补能速度和安全性的需求。
刘立国还直言,如果只是为了成本,直接购买市场上的标准电池反而最省事。但理想想解决的是用户真实的补能焦虑。
5C超充与铁锂增程:非标电池的技术含量
5C电池并不是简单地把充电电流提高几倍。理想汽车动力电池高级总监柳志民告诉雷峰网《新智驾》,它需要同时解决电芯材料、极片设计、热管理、结构安全和寿命衰减等一系列问题,任何一个环节没有做好,都可能影响整车的安全性和长期使用体验。
2020年理想立项5C电池时,行业主流方案还集中在2C左右,市场上并不存在成熟的5C解决方案。经过多年研发,理想在2024年实现5C高密度超充电池量产。全新理想L8搭载的自研5C电池,做到72.7kWh电量和430km纯电续航,同时支持峰值5C超充,10分钟充至80%。
对于一台增程SUV来说,这些数字的意义不只是充电更快,而是把增程车的纯电体验继续往前推。柳志民解释说,增程车型的电池不能简单照搬纯电方案,它既要满足日常纯电行驶的能量需求,也要适应发动机介入、频繁充放电和高功率输出等复杂工况,在功率、寿命、热管理和SOC估算方面都有自己的技术难点。
同样的逻辑也体现在磷酸铁锂电池上。过去行业长期认为铁锂不适合增程,核心难点之一就是SOC估算。理想通过自研ATR算法,试图解决铁锂中段电压平缓带来的电量估算问题,让铁锂在增程车型上的应用成为可能。
从理想ONE的增程大电池,到5C超充,再到铁锂增程,理想这11年的电池研发其实一直在做同一件事:不接受市场现成的答案,围绕整车和用户需求重新定义答案。
5C中的“C”是充放电倍率的行业单位,1C代表电池在1小时内充满或放完其额定容量,5C即理论上12分钟充满,实际考虑充电曲线与电池保护,通常以“10%—80%区间”来标定峰值倍率。倍率提升对电芯是系统性挑战:锂离子在正负极间的嵌入速度、极片涂布厚度、电解液浸润效率都要同步匹配,否则会出现析锂、局部过热和容量加速衰减。因此高倍率电池往往需要更薄的极片、更高导电性的材料体系,以及对热管理提出远高于普通电池的要求。2020年前后行业主流仍停留在2C—3C,5C意味着当时几乎没有可直接采购的成熟方案,这也是理想选择自研、并与制造伙伴深度绑定的重要原因。
SOC(State of Charge,荷电状态)估算指的是BMS对电池剩余电量的判断,类似“油表”。磷酸铁锂电池的电压平台极为平缓——在20%至80%区间电压变化很小,导致仅靠电压推测电量极为困难,若再叠加增程车频繁充放电、发动机介入等复杂工况,误差会进一步放大。理想自研ATR算法的核心思路,是融合电流积分、电压特性、温度与历史工况等多维数据做动态修正,从而在铁锂平缓电压区间内仍能给出可靠的电量估计。SOC估算不准会直接影响续航显示、动力输出策略和电池寿命管理,这也是铁锂长期被认为“不适合增程”的关键原因之一。
26.5亿元买的是什么?三重确定性
多位投资人向雷峰网《新智驾》表示,这次增资藏着最重要的一个关键词:确定性。
增资完成后,理想直接持有欣旺达动力8.79%的股份,加上此前通过重庆车之辕创业投资有限公司持有的2.60%,理想体系合计持股约11.17%,成为欣旺达的第二大股东。交易参考投前估值为274.848亿元,定价与欣旺达动力此前C轮增资保持一致。
这个比例并不意味着理想要控制欣旺达动力。理想此前已经明确,自研与外采并非二选一,宁德时代和欣旺达都是重要合作伙伴,现阶段仍会保留多元供应链策略。
研发确定性。 理想的电池越来越非标,意味着每一代产品都需要重新定义电芯、Pack、BMS以及整车集成方案。战略投资之后,双方可以把下一代产品的研发需求更早地导入制造端。刘立国说,电池研发和制造不能被割裂开来,越是高倍率、高能量密度的电池,越需要在设计阶段就考虑制造工艺、设备能力和质量控制。如果研发完成后再把方案交给供应商,往往会增加量产爬坡的难度。
质量确定性。 理想一直强调,最终面对用户承担性能、安全、寿命和售后责任的始终是理想。为此,理想对自研电池提出了非常高的质量要求,从电芯到Pack设置大量质量控制点,并将制造数据纳入自身体系。柳志民表示,电池质量不是靠某一个检测环节保证的,而是要贯穿材料、电芯、模组、Pack和整车验证的全过程。
产能和交付确定性。 这可能是这次投资最现实的价值。当理想自研电池开始进入MEGA、i9、i6等更多车型,电池需求规模会持续扩大。而理想坚持非标路线,电芯并不能简单地与其他客户共享标准产线,很多情况下需要专线生产。
理想与欣旺达:从供应商到战略绑定
理想与欣旺达的关系并非从这26.5亿元开始。按照理想方面的说法,双方已经进行了将近6年的深度合作。过去几年里,欣旺达承担的一个重要角色,就是帮助理想把自研电池技术真正落到量产。
这里需要厘清一个容易被误解的问题:理想自研电池并不等于欣旺达替理想贴牌造电池。双方的分工更接近于理想定义产品,欣旺达完成工程化制造。理想负责产品定义,从电芯层面的材料配方、结构体系,到Pack、BMS等底层开发都由理想主导;欣旺达则利用自身在电芯制造、工程化和供应链上的能力,把理想的技术方案变成可以大规模交付的产品。
柳志民表示,欣旺达在高功率电池、制造工艺和量产爬坡方面积累了较深经验。欣旺达长期积累的HEV电池技术需要面对高频充放电和高功率输出等工况,这与理想早期推进5C超充的技术方向存在较强契合。理想需要的不是一个只负责代工的工厂,而是能够参与工程化、共同解决量产问题的制造伙伴。
欣旺达还拥有服务苹果、特斯拉、小米等头部客户的经验,能够提供的不只是产能,还有高标准制造、质量管理、供应链协同以及大规模交付能力。
双方关系的变化可以看成三个阶段:最初是供应商关系,然后进入联合开发关系,现在则开始进入战略绑定关系。理想给欣旺达的同样不只是资金——作为整车企业,理想可以提供持续的产品需求、明确的技术路线以及真实的整车应用场景。欣旺达则可以从理想这里获得一个稳定而长期的客户,同时参与下一代高倍率、高安全、长寿命电池的技术开发。
自研的边界:为什么不做100%自己造
理想没有选择100%自己造电池。理想自己也承认,电池产业已经拥有成熟的制造体系。与其把大量资源投入到电芯工厂、设备和产线,不如把研发资源集中到真正能够形成产品差异化的部分。
因此,理想最终形成了一套很有意思的模式:核心技术自己定义,电芯可以合作开发、代工,Pack则可以自制或通过合资体系制造。理想负责设计这块电池是什么,产业伙伴负责把它稳定、规模化地造出来。
这种模式的关键在于,理想掌握了电池产品的定义权和关键技术,而不是把所有制造环节都搬回自己手里。当自研电池进入全系铺开的阶段,这套模式能否在更大规模上保持稳定,将决定理想「非标电池」路线的最终成色。
背景补充
Pack(电池包)与电芯、BMS的分工,是理解整车厂电池角色的关键。电芯是最小能量单元;模组是将电芯集成为可管理的单元;Pack则是把模组、BMS、热管理系统、结构件和高压连接整合为可装车的完整电池包。整车厂即使不自建电芯产线,也往往会在Pack层面深度介入,因为Pack直接决定整车底盘布置、碰撞安全、冷却效率和充电性能,是最容易形成差异化的一环。电芯制造则是典型的重资产环节,一条产线投入动辄数十亿元,且良率爬坡依赖长期工艺积累,这解释了理想为何选择“核心技术自研、电芯合作、Pack自制”的分工,而非包揽全部制造环节。
相关推荐

WorkBuddy全流程教程:从零搭建AI办公自动化智能体
WorkBuddy 全流程教程精讲:从下载安装、三种工作模式到多模态绘本视频实战,再到专家团搭建智能体与工作流配置,帮你用低成本 AI Agent 实现办公自动化。

WorkBuddy智能体全攻略:7天从入门到自动化实战
基于B站256集WorkBuddy全套精讲课程,系统拆解腾讯AI办公工作台的核心能力:Agent原理、Skill封装、连接器跨平台、定时自动化、知识库与零代码开发,附学习路径建议。

8个AI账号翻车7个:我用AI干活的真实复盘
B站8个AI运营账号仅1个跑通。本文拆解"演AI"与"用AI干活"的本质区别,分析5条视频217万播放背后的产能控制、评论区运营和交付节奏策略。