美光CEO警告:内存供应将在未来两年持续趋紧

美光CEO预警存储芯片供应未来两年将持续收紧,AI对HBM的需求是核心驱动因素。
美光首席执行官公开预测,DRAM与NAND存储芯片的供应紧张局面在未来两年内将进一步加剧而非缓解。这一判断背后有两大结构性驱动力:其一,AI数据中心对高带宽内存(HBM)的爆发式需求正持续抽走可用于常规内存生产的晶圆产能;其二,半导体晶圆厂从规划到量产周期长达数年,供给端响应先天滞后于需求。对下游而言,价格上涨压力将逐步传导至PC、服务器、智能手机及相关消费电子产品。不过,该预测来自供应方高管单方表态,存在引导市场预期的动机,叠加行业固有的周期性,理性看待需结合资本开支、库存与价格等硬数据综合判断。
美光CEO发出内存供应预警
美光(Micron)首席执行官近日公开表示,存储芯片的供应形势将在接下来的两年比当前更为紧张。这一表态来自一则在Reddit等社区引发广泛讨论的行业消息,核心判断是:内存(DRAM与NAND)的供需缺口不会很快缓解,反而可能进一步扩大。
对于长期关注半导体周期的人来说,这一判断值得认真对待。存储行业历来以剧烈的周期波动著称——产能过剩导致价格崩塌,随后厂商削减资本开支,供给收缩又推动价格回升。美光CEO的这番话,实际上是在向市场传递一个信号:当前这一轮供应紧张不是短期现象。
为什么供应会越来越紧?
存储芯片供应趋紧的背后,有几股结构性力量在共同作用。
AI需求的爆发式增长
人工智能训练和推理对高带宽内存(HBM)的需求激增,是推动存储供应紧张的最直接因素。HBM由标准DRAM工艺衍生而来,但生产它会占用大量原本可用于普通DRAM的晶圆产能。换句话说,厂商每多生产一片HBM,就意味着更少的常规内存产出。AI数据中心的持续扩建,正在把整个存储产业链的产能向高端方向抽走。
高带宽内存(HBM,High Bandwidth Memory)是一种将多层DRAM芯片通过硅通孔(TSV)技术垂直堆叠并封装在同一基板上的3D存储架构,相比传统DDR内存,其带宽可高出数倍乃至十倍以上。英伟达H100、H200等AI加速芯片均配备HBM作为显存,正是因为大模型训练时需要在极短时间内读写海量参数。生产HBM的关键瓶颈在于"堆叠良率"与"先进封装产能",这两项工序远比普通DRAM复杂,单位晶圆所消耗的制造资源也更多。当前全球HBM产能几乎被英伟达、谷歌、亚马逊等科技巨头的AI采购订单锁定,导致面向消费级PC与手机的标准DRAM可用产能受到明显压缩。
产能扩张的滞后性
半导体制造的产能建设周期极长。新建一座晶圆厂从规划、建设到量产往往需要数年时间。即便厂商现在加大投资,这些产能也无法在短期内释放。美光CEO将紧张程度的高点指向更靠后的时间,恰恰反映了供需错配在时间维度上的延续——需求在快速增长,而供给端的响应却相对缓慢。
半导体行业将这种需求与供给之间的时间错位称为"猪周期"效应——与农业的猪肉供给周期类似,价格高涨时各方同时加码投资,等到新产能集中释放时市场又已过剩。建造一座先进存储晶圆厂(Fab)的资本开支通常在100至200亿美元量级,从破土动工到稳定量产一般需要24至36个月,加上设备采购、工艺调试和良率爬坡的时间,实际弹性极为有限。正因如此,美光、三星和SK海力士三家寡头都倾向于以"资本纪律"为由克制扩产冲动,避免重蹈2022至2023年那轮因供给过剩引发价格暴跌、行业集体亏损的覆辙。
对市场和消费者意味着什么
供应紧张的直接后果通常是价格上涨。对于采购存储芯片的下游厂商——无论是PC制造商、服务器厂商还是智能手机品牌——成本压力都会传导到最终产品价格上。
对普通消费者而言,这可能意味着内存条、固态硬盘以及搭载大容量存储的设备在未来一段时间内不会轻易降价,甚至有涨价的可能。对于计划组装或升级电脑的用户,这是一个需要纳入考量的信号。
从产业格局看,供应紧张往往利好存储大厂的盈利能力。美光、三星、SK海力士等头部企业在供不应求的市场中拥有更强的定价权,这也解释了为何美光高管愿意在公开场合强调这一趋势。
如何理性看待这一预测
补充一点,这一信息目前主要来自美光CEO的单方面表态,经社区转载讨论。作为供应方的高管,其言论既是对行业趋势的专业判断,也难免带有引导市场预期、支撑产品价格的动机。
存储行业的周期性意味着任何预测都存在不确定性。需求端如果AI投资放缓,或宏观经济走弱压制整体电子产品需求,紧张局面都可能比预期更早缓解。因此,这类预测更适合作为趋势参考,而非确定性结论。
对于关注半导体产业的读者,建议持续跟踪各大存储厂商的资本开支计划、HBM产能分配以及季度财报中的库存与价格数据,这些才是判断供需真实走向的硬指标。
相关推荐

离子推进器:赢得太空竞赛的慢速火箭
离子推进器以极低推力、极高效率成为太空深空探测与货运物流的关键技术。本文解析离子引擎的工作原理、氙气推进剂的选择、太阳能与核电推进的权衡,以及它为何可能成为建造星际文明的"慢速火箭"。

人类造过最快的东西:帕克太阳探测器的43万英里时速
人类建造过最快的物体不是旅行者号或火箭,而是NASA帕克太阳探测器,时速约43万英里。本文解析它如何借助金星引力辅助与太阳引力井加速,以及为何以光速衡量人类仍刚刚起步。
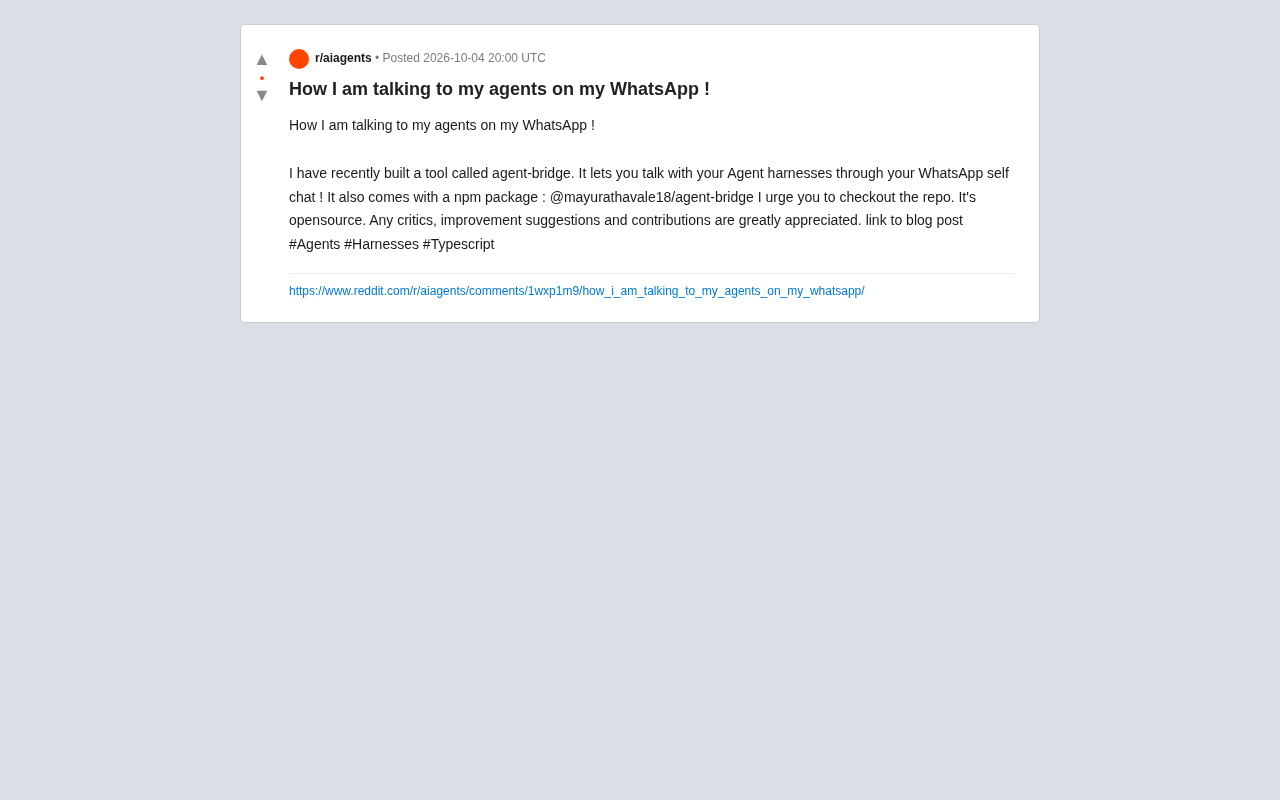
用WhatsApp对话你的AI Agent:开源工具agent-bridge实测解读
开发者开源了AI Agent工具agent-bridge,可通过WhatsApp自我聊天直接与Agent框架对话。本文解读其TypeScript实现、npm包使用方式及这类IM交互工具的优势与风险。