美光CEO警告:内存供应在2027、2028年将远紧于2026

美光CEO预警内存供应将在2027-2028年持续吃紧,AI对HBM的庞大需求是核心驱动力。
美光科技CEO公开表示,内存供应在2027年和2028年将比2026年更加紧张,引发产业链广泛关注。根本原因在于AI训练与推理对高带宽内存(HBM)的需求呈指数级增长,而HBM生产占用的晶圆面积远高于普通DRAM,导致标准DDR5内存的可用产能被持续挤压。这一结构性矛盾短期内难以化解——新建晶圆厂需数年周期,而AI算力投资的热度并无减退迹象。对消费者而言,PC与手机内存成本或将上涨;对企业而言,数据中心采购预算压力加大。文章同时提醒,CEO的公开表态存在维护价格与投资者信心的商业动机,历史上内存市场也有多次周期性预测落空的先例,应结合实际产能数据审慎判断。
美光释放内存紧缺信号
美光科技(Micron)CEO近日发出一则足以让整个PC、服务器与AI硬件产业警觉的判断:内存供应在2027年和2028年将比2026年更加紧张。这一表态直接击中了当下存储市场最敏感的神经——在AI算力需求爆炸式增长的背景下,DRAM与高带宽内存(HBM)的供需失衡恐怕不是短期现象,而是会持续数年的结构性问题。
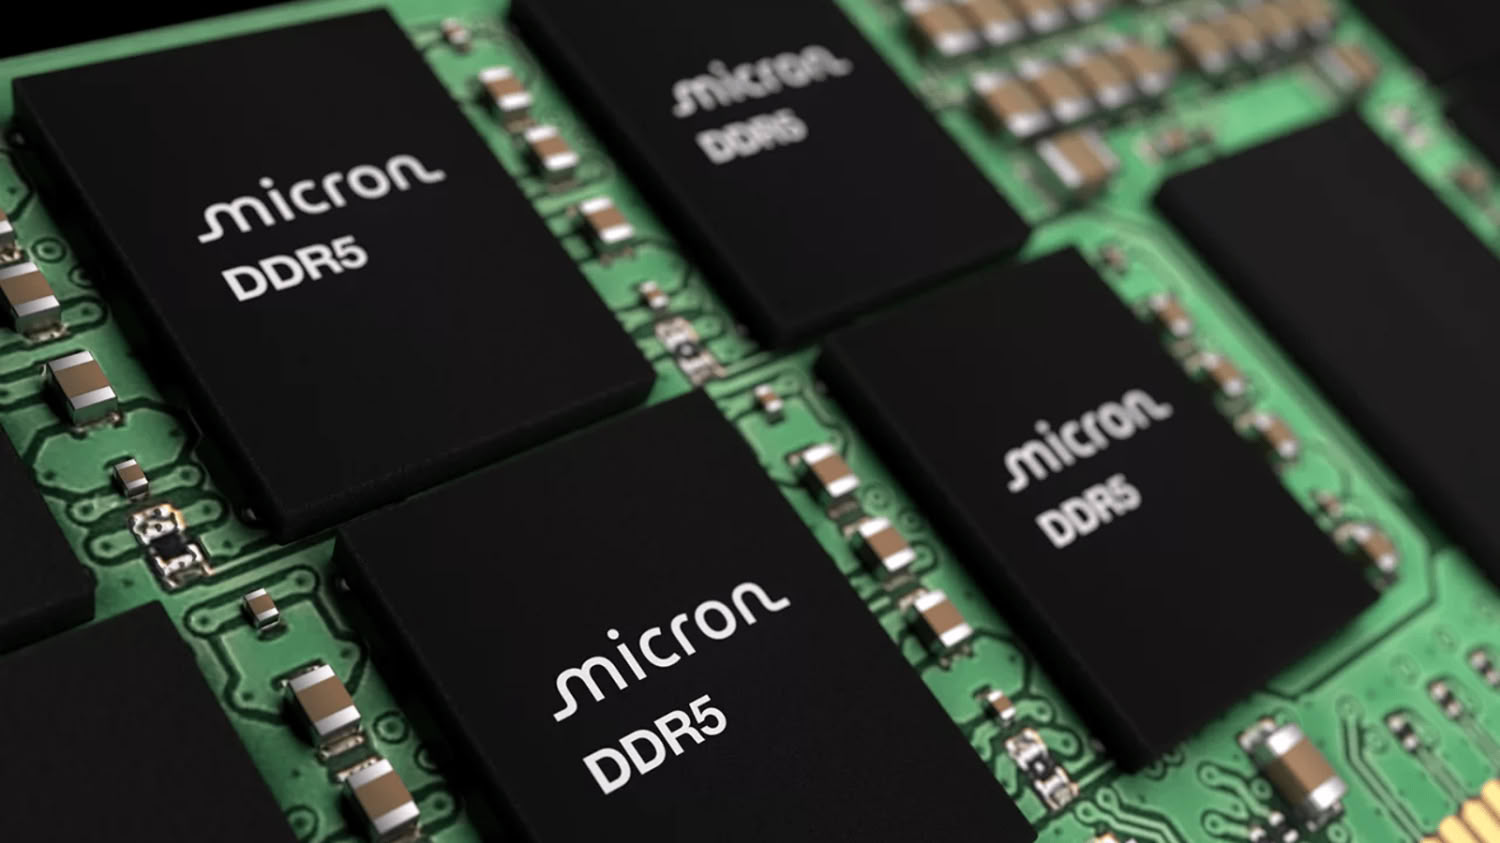
这则消息在Hacker News上引发热烈讨论,获得231个点赞和276条评论,反映出技术社区对存储价格走向的高度关注。对于任何需要采购内存的玩家——无论是数据中心运营商、PC厂商还是普通消费者——这都是一个需要提前布局的警示信号。
为什么供应会越来越紧?
内存行业的供需逻辑与半导体制造的长周期特性密切相关。新建或扩产一座DRAM晶圆厂需要数年时间和巨额资本投入,产能无法在需求激增时快速响应。当AI训练与推理对HBM的需求呈指数级攀升时,厂商的产能被大量倾斜到利润率更高的HBM产品上。
这就带来一个连锁反应:HBM本质上也是基于DRAM工艺制造,且单位晶圆产出的HBM会占用更多的晶圆面积。换句话说,每多生产一片HBM,可用于普通DDR5内存的产能就相应减少。美光CEO的判断意味着,这种产能挤压效应在未来两年只会加剧而非缓解。
AI需求是核心推手
当前几乎所有内存厂商——美光、三星、SK海力士——都在把先进产能优先供给HBM。AI服务器对内存容量和带宽的饥渴程度前所未有,一台高端AI服务器可能配备数TB的内存。这种需求的持续性,决定了标准DRAM的供应将长期处于被挤压状态。
HBM(高带宽内存)与普通DDR5在制造层面存在根本性竞争关系,值得进一步说明。HBM的生产需要将多颗DRAM芯片通过硅通孔(TSV)技术垂直堆叠,再与逻辑芯片封装在一起,这一工艺不仅占用更多晶圆面积,还需要专门的先进封装产线。目前全球能够量产HBM的厂商仅有SK海力士、三星和美光三家,而SK海力士凭借先发优势占据英伟达A100/H100系列的主要供货份额。由于AI加速卡对HBM的需求几乎是刚性的——英伟达H100每块GPU配备80GB HBM3,GB200 NVL72机柜系统的总内存容量更达到13.5TB——各大厂商几乎将旗舰级DRAM产能全面转向HBM,直接压缩了用于消费级和企业级标准内存的供给弹性。
对市场的实际影响
如果美光的预测成真,最直接的后果就是内存价格的持续上涨。对消费者而言,意味着DIY装机、笔记本和手机的内存成本可能水涨船高;对企业而言,服务器与数据中心的采购预算将面临更大压力。
从产业链角度看,内存紧缺会传导到整个硬件生态。PC厂商可能被迫提价或压缩配置,云服务商的基础设施成本上升最终也会反映到云计算定价上。对正在大规模部署AI基础设施的科技公司来说,内存已经从一个"配件"变成了影响整体战略成本的关键变量。
提前布局成为理性选择
对于有明确需求的采购方,美光的表态实际上是一种变相的"囤货建议"——如果2027、2028年供应更紧、价格更高,那么在2026年相对宽松的窗口期提前锁定供应或签订长期合约,可能是更明智的做法。这也解释了为何这类预测会迅速引发市场关注。
需要理性看待的几点
值得提醒的是,CEO的公开表态往往带有一定的商业立场。作为内存供应商,强调供应紧张本身有利于支撑产品价格和投资者信心。历史上内存市场也多次经历"供过于求—价格暴跌"与"供不应求—价格飙升"的周期性波动,预测的准确性需要时间验证。
Hacker News社区的讨论中也体现出这种审慎态度——部分评论者认为这类预测需要结合实际产能数据和需求增速来综合判断,而非简单接受厂商的单方面说法。但无论预测是否完全兑现,AI驱动的内存需求上行趋势已经是行业共识。
DRAM行业的周期性规律为理解此次预测提供了重要参照系。历史上,DRAM价格曾在2016-2018年间因智能手机与服务器需求集中爆发而大幅上涨,随后在2018-2019年因产能过剩而暴跌超过60%。这种"猪周期"式波动的根源在于:厂商在价格高点集中扩产,新产能往往在需求趋缓后才集中释放,导致供需错配。当前的不同之处在于,HBM的技术壁垒和先进封装瓶颈使得产能扩张速度远慢于传统DRAM周期,这在一定程度上支持了供给持续偏紧的判断。但三星计划中的大规模HBM产能扩张,以及中国大陆厂商(如长鑫存储)在标准DRAM领域的持续追赶,都是可能打破预测的变量。
结语
美光CEO的这番表态,本质上是在为一个由AI需求主导的新内存周期定调。产能向HBM倾斜、标准DRAM供应收紧、价格上行压力加大——这些要素共同构成了未来两年存储市场的基本面。对于产业链上的每一个参与者而言,理解这一趋势并据此调整采购与投资策略,远比被动承受价格波动要重要得多。
相关推荐

Claude Code+Codex多智能体系统实测:缓存率98%背后的真问题
开发者公布Claude Code+Codex多智能体系统7天实测:缓存率98%、输入输出比354:1,作者却卡在组织调度与输出比例,并追问行业基准与成本度量方法。

Cursor SDK 新功能:实时操控运行中的 AI 代理
Cursor SDK 新增 run.steer() 功能,允许开发者在 AI 代理运行中实时注入消息,调整执行方向。子代理遇 steer 时自动转入后台继续任务,为 AI 编程工作流带来更灵活的运行时干预能力。

如何评估AI生成的研究摘要?三个关键维度
AI生成的研究摘要读起来流畅,但事实未必可靠。本文基于Reddit讨论,梳理评估AI研究摘要系统的三个核心维度:来源可追溯性、事实一致性与不确定性处理,并探讨其对深度学习从业者的实践意义。