Mercor估值冲刺200亿美元:AI数据标注赛道的资本逻辑

Mercor估值三个月翻倍:AI数据服务的资本狂欢
据最新消息,AI人才与数据标注平台Mercor正就一轮新融资进行谈判,目标估值高达200亿美元。这一数字相较于其今年10月刚刚达到的100亿美元估值,实现了近乎翻倍的跃升——而这个跨越仅仅发生在短短几个月之内。
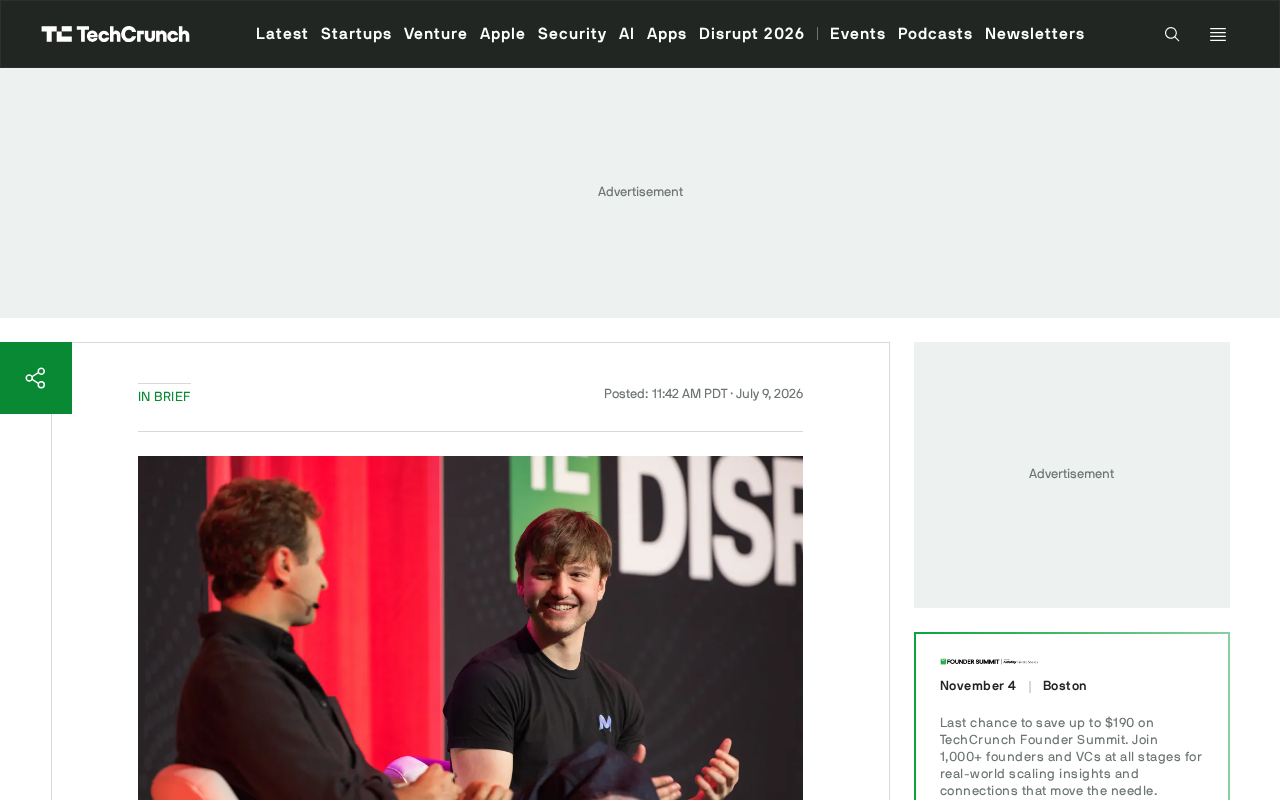
对于一家相对年轻的公司而言,这种估值增长速度本身就是一个强烈信号:资本市场对"AI训练数据供应链"这一赛道的热情,已达到前所未有的高度。当大模型的军备竞赛从算力比拼逐渐转向数据质量与专家标注的较量,像Mercor这样连接顶尖人才与AI实验室的平台,正站在风口的核心位置。
Mercor做的是什么生意?
从招聘平台到AI数据引擎
Mercor最初以AI驱动的招聘匹配起家,通过算法帮助企业高效筛选和评估候选人。但真正让其估值飙升的,是它切入了当下最炙手可热的领域——为前沿AI实验室提供高质量的专家数据标注与评估服务。
随着GPT、Claude、Gemini等大模型能力逐渐逼近人类水平,简单的众包标注已无法满足训练需求。实验室们需要的是真正的领域专家:医生、律师、程序员、数学家、金融分析师,对模型输出进行专业级的评判、纠错与示范。Mercor构建的,正是这样一座连接全球专业人才与AI公司的桥梁。
RLHF:让人类反馈成为模型进化的燃料
理解Mercor商业价值的关键,在于理解**人类反馈强化学习(Reinforcement Learning from Human Feedback,RLHF)**这一核心训练范式。RLHF的基本逻辑是:让人类评估者对模型的多种输出进行排序或打分,用这些偏好信号训练一个"奖励模型",再以奖励模型为基准通过强化学习微调语言模型本身。ChatGPT、Claude等产品的"听话""有用"特质,很大程度上正是RLHF训练的产物。
然而,RLHF的质量上限完全取决于标注人员的专业水平——当模型开始解答高难度数学证明、医疗诊断或法律分析时,普通众包工人已无法提供有效反馈,必须引入真正的领域专家。正是这一结构性需求,构成了Mercor等专家标注平台商业价值的根本来源。当OpenAI、Anthropic等头部实验室每年投入数十亿美元用于模型训练时,相当一部分预算正是流向了这一人类反馈环节。
为什么AI数据标注能撑起高估值?
背后的商业逻辑并不复杂。作为RLHF供应链的关键枢纽,Mercor直接受益于整个AI行业的资本扩张。换句话说,Mercor卖的不是模型,而是"让模型更聪明的原材料"——这门生意的天花板,几乎等同于整个大模型行业的天花板。
估值狂飙背后的隐忧
竞争格局:Scale AI与同赛道玩家
三个月估值翻倍固然亮眼,但Mercor面临的竞争压力同样不可忽视。Scale AI是这一赛道最具代表性的竞争对手,成立于2016年,估值一度达到138亿美元,是全球规模最大的AI数据服务商之一,客户涵盖OpenAI、美国国防部等顶级机构。与Scale AI主要依赖大规模众包劳动力不同,Mercor的差异化定位在于"专家网络"——招募并验证高技能专业人士,以更高的单价提供更精准的标注服务。此外,Surge AI专注于高质量众包,Labelbox、Appen等则提供平台化工具。
这一赛道的竞争本质上是"人才网络密度"与"质量验证体系"的比拼。Mercor能否在与Scale AI的正面竞争中建立足够深的护城河,是决定其200亿美元估值能否兑现的核心变量。
合成数据:潜在的结构性颠覆者
此外,此类公司的营收高度依赖少数几家头部AI实验室的持续投入,而一个更深层的技术风险正在隐隐浮现——**合成数据(Synthetic Data)**的崛起。
合成数据是指由AI模型自身或专用算法生成的训练数据,而非来源于真实人类行为或专家标注。近年来,以Self-Play、模型蒸馏、程序化生成等方法为代表的合成数据技术迅速成熟。DeepMind、Meta、Mistral等实验室已在多个基准测试中证明,高质量合成数据可以大幅减少对人工标注的依赖。
这一趋势对Mercor构成真实的长期风险:若合成数据在质量与规模上持续突破,专家人工标注的市场体量可能从"核心供给"逐渐退缩为"精细化补充"。当前业界的判断是,在推理、创意和高度专业化领域,人类专家的不可替代性仍将维持数年,但这一窗口期的长短,是所有数据服务商都必须正视的战略命题。
AI行业的"卖铲人"逻辑:历史渊源与现实局限
从投资视角看,Mercor代表了一种经典的"淘金热中卖铲子"策略。这一思维框架的历史原型来自19世纪美国加州淘金热:真正赚到钱的往往不是淘金者,而是向他们出售工具、食物和服务的商人,最著名的案例是Levi Strauss靠卖牛仔裤积累了大量财富。这一逻辑在科技投资领域被反复验证——互联网泡沫时代,思科、甲骨文等基础设施商比多数互联网应用活得更久;云计算时代,AWS比绝大多数SaaS应用更早实现盈利。
在大模型商业化前景尚不明朗、多数AI应用仍在持续烧钱的当下,为AI公司提供基础设施和服务的企业,反而拥有更清晰、更稳定的收入来源。这解释了资本愿意给予如此高溢价的深层原因:投资Mercor,本质上是在押注整个AI行业的长期繁荣,而无需赌注于某一个具体模型或应用的成败。
然而,"卖铲子"策略并非万能保险。对Mercor而言,这一逻辑成立的前提是AI训练对专家数据的需求将长期高增长;一旦技术路线转向合成数据或强化学习自训练,"铲子"的价值就会随之重估。铲子供应商过度拥挤,同样会陷入内卷。
数据供应链的价值重估
Mercor从100亿到200亿美元的估值跃升,不仅是一家公司的成功故事,更折射出AI产业价值链的深刻变化。当人们的目光聚焦于最耀眼的大模型和明星应用时,那些默默支撑模型训练的数据服务商,正成为资本眼中最确定的价值锚点。
未来的核心问题在于:随着AI技术持续演进,人类专家在数据供应链中的角色究竟会强化还是弱化?Mercor能否在合成数据崛起的浪潮中守住自身核心价值?RLHF对专家人才的依赖是否会随模型能力的提升而减弱?这些问题的答案,将决定这轮估值狂欢究竟是理性的价值发现,还是又一场等待时间消化的市场泡沫。
核心要点
相关推荐
B站最细Codex保姆级攻略:从安装到实战全解析
B站最细Codex保姆级攻略:从应用商店安装到日常工作模式配置,用真实咖啡馆项目演示文件整理、数据提取、仪表盘制作等实战任务,教你用计划模式和桌面宠物高效使用Codex。

体渲染中的外观补偿:为何RGB准确无法保证密度正确
体渲染研究揭示:完美复现外部RGB视图的体数据仍可能存在密度错误。外观补偿机制使中心密度翻倍、L2误差超14.52%时外部射线仍不变,密度恢复依赖外观容量、空间分辨率与测量设计。

TMLE与AIPW的样本分割选择:交叉拟合与重复分割的影响
一项TMLE与AIPW模拟研究发现,样本分割方式显著影响区间覆盖率:样本内拟合倾向得分可使覆盖率跌至0.12-0.48,双nuisance交叉拟合则恢复至0.91-1.00;近正性下AIPW优于未加权TMLE,重复划分降低划分依赖但使区间更保守。