Nebius押注400亿美元AI基建:预付款+贷款模式面临考验

Nebius拟以客户预付款和贷款支撑400亿美元AI基建扩张,交付延迟引发模式可持续性质疑。
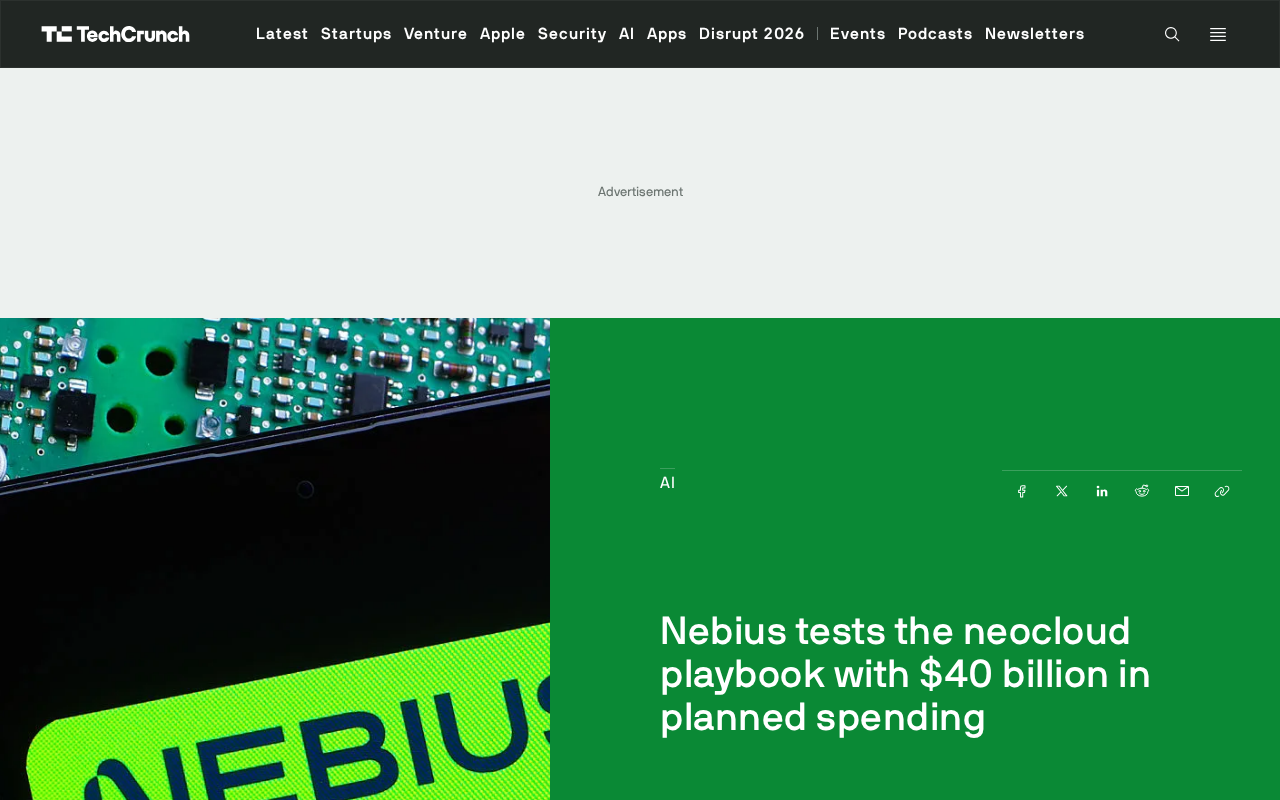
Nebius计划投入400亿美元扩张AI基础设施,资金主要来自客户预付款和贷款,而非自有现金流或股权融资。这种"用客户的钱建自己的云"的模式在neocloud阵营中并不罕见,但Nebius的体量之大使其风险被显著放大。近期微软相关数据中心项目出现延迟,直接引发市场对该模式的质疑:预付款对应的是确定的算力交付时间表,延迟可能动摇客户信心和后续付款意愿,进而影响贷款偿还与建设节奏。文章指出,neocloud普遍缺乏超大规模厂商的多元化现金流和成熟信用评级,抗风险能力更弱。400亿美元计划本质上是对AI算力需求持续增长的押注,也是对neocloud商业模式的一次压力测试,其成败取决于交付执行力与资金链的匹配。
Nebius正以一种颇具争议的方式推进其AI基础设施扩张——计划投入400亿美元,资金主要来自客户预付款和贷款,而非传统的股权融资或自有现金流。这一模式在neocloud(新兴云服务商)阵营中并不罕见,但Nebius的规模之大,以及近期微软数据中心项目延迟所引发的连锁反应,让外界开始重新审视这种"用客户的钱建自己的云"的打法是否可持续。
预付款+贷款:neocloud的资本游戏
Nebius的融资结构核心在于两点:一是让客户提前支付算力费用,形成可观的预付款池;二是以此为基础撬动贷款,放大资金杠杆。这种模式的好处显而易见——在GPU采购和机房建设需要巨额前期投入的情况下,预付款相当于无息或低息融资,而贷款则进一步放大了扩张速度。
问题在于,这套逻辑高度依赖客户履约的确定性。如果客户推迟上线或缩减订单,预付款的节奏就会被打乱,进而影响贷款偿还和后续建设。Nebius并非唯一采用这一模式的neocloud玩家,但400亿美元的体量意味着任何环节的松动都会被放大。
微软数据中心延迟的警示
据原始报道,Nebius在微软相关数据中心项目上出现了延迟,这直接引发了市场对其融资模式的疑问。数据中心延迟本身在AI基建领域并不少见——电力接入、供应链、施工许可都可能成为瓶颈——但当它与"预付款驱动扩张"的模式叠加时,风险就被放大了:客户预付款对应的是确定的算力交付时间表,延迟意味着交付承诺可能落空,进而动摇客户信心和后续付款意愿。
这一事件也暴露出neocloud阵营的共性难题:它们不像超大规模云厂商那样拥有多元化的现金流来源,一旦单个大客户或单个项目的节奏出现偏差,整个资金链的弹性就会受到考验。
neocloud(新兴云服务商)指的是相对于AWS、微软Azure、谷歌云等超大规模云厂商而言,专注于GPU算力租赁的新兴云服务公司,典型代表包括CoreWeave、Lambda Labs、Together AI以及本文讨论的Nebius。这类公司的共同特征是:体量较小、业务高度集中于AI训练与推理算力、客户多为大模型开发者和企业研究团队。与传统云厂商相比,neocloud通常不具备多元化的现金流来源和成熟的信用评级,因此更依赖外部融资和客户预付款来支撑GPU采购与数据中心建设。它们的机会在于能够比超大规模厂商更快速地响应细分算力需求,但代价是抗风险能力更弱,资金链对客户履约节奏高度敏感。
AI数据中心从签约到交付算力,涉及一系列长周期环节:土地与电力接入审批、变电站和制冷系统建设、GPU服务器采购与上架、网络互联调试等。其中电力接入往往是最大的不确定性来源——大功率数据中心的用电申请可能需要排队数年,而GPU供应链(尤其是英伟达高端芯片)的交付周期也存在波动。这些环节中任何一个出现延误,都会导致算力交付时间表推后。对于采用预付款模式的neocloud而言,交付延迟不仅是工程问题,更会直接冲击客户对付款节奏的信心,进而影响其以预付款撬动贷款的融资链条。
400亿美元赌局的行业背景
Nebius的扩张计划放在当前AI基建热潮中看,逻辑并不难理解。大模型训练和推理对GPU算力的需求持续攀升,而超大规模云厂商的产能未必能完全覆盖所有细分需求,这给neocloud留出了空间。以预付款锁定长期客户、以贷款加速产能建设,本质上是在赌AI算力需求的增长曲线不会突然走平。
但赌注的另一面是:如果AI算力市场出现阶段性供过于求,或者客户开始更谨慎地承诺长期支出,那么以预付款和贷款支撑的扩张就会面临再融资压力。Nebius的400亿美元计划,某种程度上是对整个neocloud商业模式的一次压力测试。
与超大规模厂商的差异化路径
值得关注的是,Nebius选择的路径与超大规模厂商明显不同。后者通常以自有现金流和成熟信用评级支撑资本开支,扩张节奏相对可控;而Nebius这类neocloud更依赖外部资金和客户预付款,扩张更激进,但抗风险能力也更弱。这种差异化既是neocloud的机会——能以更快速度响应客户需求——也是其结构性弱点。
超大规模云厂商的资本开支之所以节奏可控,关键在于其拥有成熟的投资级信用评级和庞大的经营性现金流,能够以较低利率发行债券或直接以自有资金覆盖建设成本,无需依赖客户预付款来启动项目。此外,它们的客户结构高度分散,单个客户或单个项目的波动很难撼动整体资金链。neocloud则相反:客户集中度高、信用资质参差不齐、融资成本更高,因此必须通过预付款锁定需求、通过贷款放大杠杆,以更激进的节奏抢占算力窗口期。这种结构在需求上行期是加速器,在下行期则可能成为放大器。
对AI基础设施市场的启示
Nebius的案例给AI基础设施市场提了个醒:算力扩张的速度竞赛,最终要回到资金链和交付能力的匹配上。预付款和贷款可以加速建设,但无法替代稳定的交付执行力。微软数据中心项目的延迟,或许只是单个项目的插曲,但它所引发的融资模式质疑,会促使更多neocloud重新审视自己的资本结构。
对于关注AI基建的从业者和投资者而言,Nebius接下来的交付进展和客户履约情况,将是观察neocloud模式能否跑通的重要窗口。400亿美元的规划支出已经摆上台面,真正的考验在于这笔钱能否按时变成可交付的算力。
相关推荐
Google发布Gemini 4 Hydrogen:速度与代码生成成核心卖点
Google发布Gemini 4 Hydrogen模型,主打速度与代码一次作对能力;智能体可代付账单、开Google Ads账户;百度上线模型交易平台磁源锁,阿里714旗舰升级,开源270亿参数机器人模型Prince GE开放商用。
Gemini 4 Hydrogen长测:官方2.5倍速,3D打印成最大惊喜
Gemini 4 Hydrogen全套长测:定价5.5/7美元每百万tokens,官方称快2.5倍,实测3D打印STL文件质量惊艳,可无支撑打印,整套高强度测试仅消耗4%周配额。

AI时代程序员就业指南:转型路径与具身智能机会
AI时代程序员如何转型?本文基于B站职业规划直播,解析不拥抱AI的风险、Web Coding到FDE的转型路径、具身智能的数据瓶颈与大模型对研究岗位的影响,给出校招社招可操作的求职与学习顺序。