OpenAI推出ChatGPT钱包,AI替你花钱靠谱吗?

OpenAI联合三大卡组织推ChatGPT钱包,让AI代理付款,信任成最大门槛。
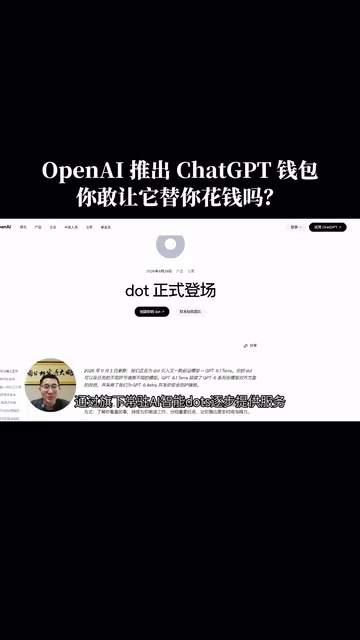
OpenAI 于 11 月 13 日推出 ChatGPT Wallet,联合 Visa、万事达卡和美国运通,首批面向美国 18 岁以上 Pro 订阅用户,由常驻 AI 智能体逐步提供支付能力。流程上,卡信息填入专用安全表单而非对话框,付款前需核对商家、商品、总价与条款,并经生物识别确认,再由支付网络生成替代真实卡号的支付令牌。官方称真实卡号不分享给商家或智能体,并发布接入指南帮助商家识别合法 AI 购物请求。网友争议集中在两点:AI 已足够聪明,为何付款仍需层层确认;以及聊天、购物、支付数据集中于同一平台带来的隐私风险。文章认为,AI 支付真正的门槛不是技术,而是用户是否愿意交出钱包控制权。
OpenAI 正在把 AI 助手从「动嘴」推向「动手」——直接替你付钱。11月13日,OpenAI 宣布推出 ChatGPT Wallet(ChatGPT 支付钱包),并拉来 Visa、万事达卡和美国运通三大支付机构合作。首批面向美国 18 岁及以上的 ChatGPT Pro 订阅用户开放,通过旗下常驻 AI 智能体逐步提供服务。消息一出,网友讨论的焦点很快从「功能酷不酷」转向了一个更现实的问题:你愿意把钱包的控制权交给 AI 吗?
ChatGPT 钱包怎么用:安全表单 + 生物识别 + 支付令牌
从使用流程看,OpenAI 在安全设计上做了不少铺垫。用户需要先把银行卡加进钱包,卡号、有效期和安全码要填在专门的安全表单里,而不是打在对话框里——这一点很关键,避免敏感信息进入聊天上下文。
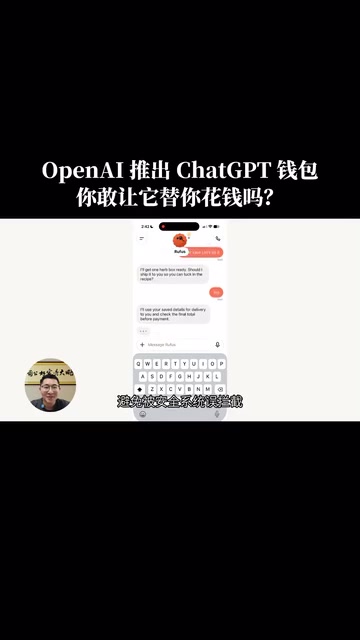
真正付款时,流程被拆成多道确认:先核对商家、商品、总价、所用卡片以及页面上出现的配送或自动续费条款,再进行一次生物识别确认。批准之后,支付网络会生成一枚支付令牌,用来替代真实的卡号、安全码和有效期。官方说法是,真实卡号不会分享给商家,也不会分享给智能体。
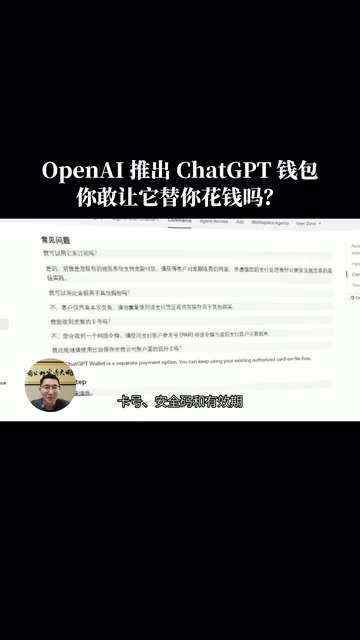
这套机制的本质,是把「AI 发起支付」包装成一次经过用户授权的令牌化交易。AI 智能体拿到的是令牌而非真实卡号,商家看到的也是令牌,理论上降低了卡信息泄露的风险。为了让商家能识别并接收 AI 发起的付款,OpenAI 还发布了相关接入指南,帮助网站区分合法的 AI 购物请求,避免被风控系统误拦截。
支付令牌化(Tokenization) 是指用一串随机生成的替代值(令牌)来替换银行卡号、有效期、CVV 等敏感信息,交易时由支付网络用令牌映射回真实卡号完成扣款。令牌通常绑定特定商户、设备或交易场景,即使泄露也难以在其他渠道复用,因此比直接传输真实卡号更安全。该技术由 EMVCo 制定标准,在 Apple Pay、Google Pay 等移动支付中已广泛使用。ChatGPT 钱包的差异在于令牌由 AI 智能体在用户授权后触发申请,取代了传统“用户点击支付按钮”这一环节。
常驻 AI 智能体(agent) 指在后台持续运行、可主动执行多步任务的 AI 程序,与用户逐轮对话的聊天模式不同。它能在用户授权范围内浏览页面、比对信息、发起操作。OpenAI 选择“逐步开放”智能体付款能力,是因为智能体的自主程度越高,可被提示注入、越权操作攻击的面越大。把支付能力限制在用户当次确认的单一交易内,并配合生物识别,实质是用“人在回路”约束智能体的行动边界,这也解释了为何当前流程看起来不像“一键支付”。
网友为什么犹豫:AI 都这么强了,付款为何还要层层设卡?
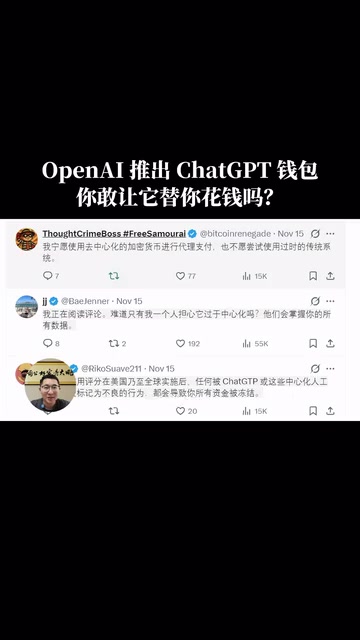
功能发布后,评论区的声音相当分裂。一部分网友的质疑带着点「恨铁不成钢」的味道:AI 都这么先进了,为什么付款还要提前确认、还要依赖银行这些传统金融系统?在他们看来,既然 AI 能替人做决策,付款这一步的摩擦似乎显得多余。
另一部分人的担忧则更务实:以后聊天、购物、付款都通过同一个 AI 助手完成,AI 公司会不会掌握越来越多的个人信息?当对话记录、消费偏好、支付行为汇聚到同一个平台,数据集中度带来的隐私风险不容忽视。
这两种声音其实指向同一个矛盾:用户既希望 AI 足够聪明、能代办一切,又希望它在涉及金钱时足够「笨」、每一步都停下来等自己点头。OpenAI 目前的设计显然是站在后一种立场上——生物识别和多层确认不是技术退步,而是刻意保留的人类控制点。
AI 支付的真正门槛:不是技术,是信任边界
从行业角度看,支付令牌化本身并不是新技术,信用卡行业早已广泛应用。ChatGPT 钱包的新意在于把「AI 智能体」放进了交易链路里:由 AI 发起购物请求、核对条款、触发支付。这背后需要解决的是身份识别问题——商家如何确认一笔请求真的来自用户授权的 AI,而不是恶意脚本?OpenAI 的接入指南正是为此而生。
但技术方案再完善,也绕不开信任问题。让 AI 替我们搜索、写作、订日程,很多人已经习惯;让它直接动银行卡,心理门槛明显高出一截。正如原始讨论中提到的那句话:随着 AI 发展,它能替我们做的事情越来越多,但有一件事,很多人可能还不愿意交出去——自己钱包的控制权。
ChatGPT 钱包能否推广开来,取决于两件事:一是令牌化与生物识别这套机制在真实场景中是否足够可靠,误付、盗刷的责任如何界定;二是 OpenAI 能否说服用户,把支付交给 AI 不等于放弃控制权。至少从首批仅面向美国 Pro 订阅用户、且通过常驻智能体逐步开放的节奏看,OpenAI 自己也清楚,这一步需要慢慢走。
对普通用户来说,短期内更现实的姿态或许是观望:先看它在真实交易中的表现,再决定要不要把卡加进去。毕竟 AI 可以替你写邮件、查资料,但钱包密码这种东西,多握在自己手里一会儿,不算坏事。
代理支付(Agentic Commerce) 是 2025 年支付行业的热门方向,指由 AI 代理代替消费者完成搜索、比价、下单与付款。除 OpenAI 外,Google 的 AP2 协议、Visa 的 Intelligent Commerce 等都在尝试定义“AI 代理身份认证”和“用户意图凭证”标准。核心难点在于商家与支付网络如何验证:这笔请求确实来自用户明确授权的代理,而非脚本伪造。常见做法是由代理携带可验证的签名或意图令牌,商家侧的风控系统据此放行。这一生态尚处早期,标准未统一,也是 OpenAI 发布接入指南的现实原因。
相关推荐

Gemini 4 Neon 曝光:或成 Opus 5.5 有力竞争者
Hacker News 讨论帖指出 Gemini 4 Neon 看起来像 Opus 5.5 的竞争者。本文解读这一社区信号背后的产品定位、顶级模型竞争格局变化,以及对开发者模型选型策略的实际意义。

Claude Fable 5.2 独立创作短片《Fable》引热议
Hacker News 上出现由 Claude Fable 5.2 独立完成剧本、画面与导演的短片《Fable》,本文分析全流程 AI 创作的意义、社区反应及对内容创作者的启示。

Anthropic IPO定价:AI巨头上市信号
Anthropic 进行 IPO 定价的消息引发关注。本文分析这一动作对 AI 行业估值、商业化路径和竞争格局的潜在影响,并指出公开市场对 AI 公司的期待与挑战。