Oura 22亿美元IPO解读:现有股东的套现盛宴
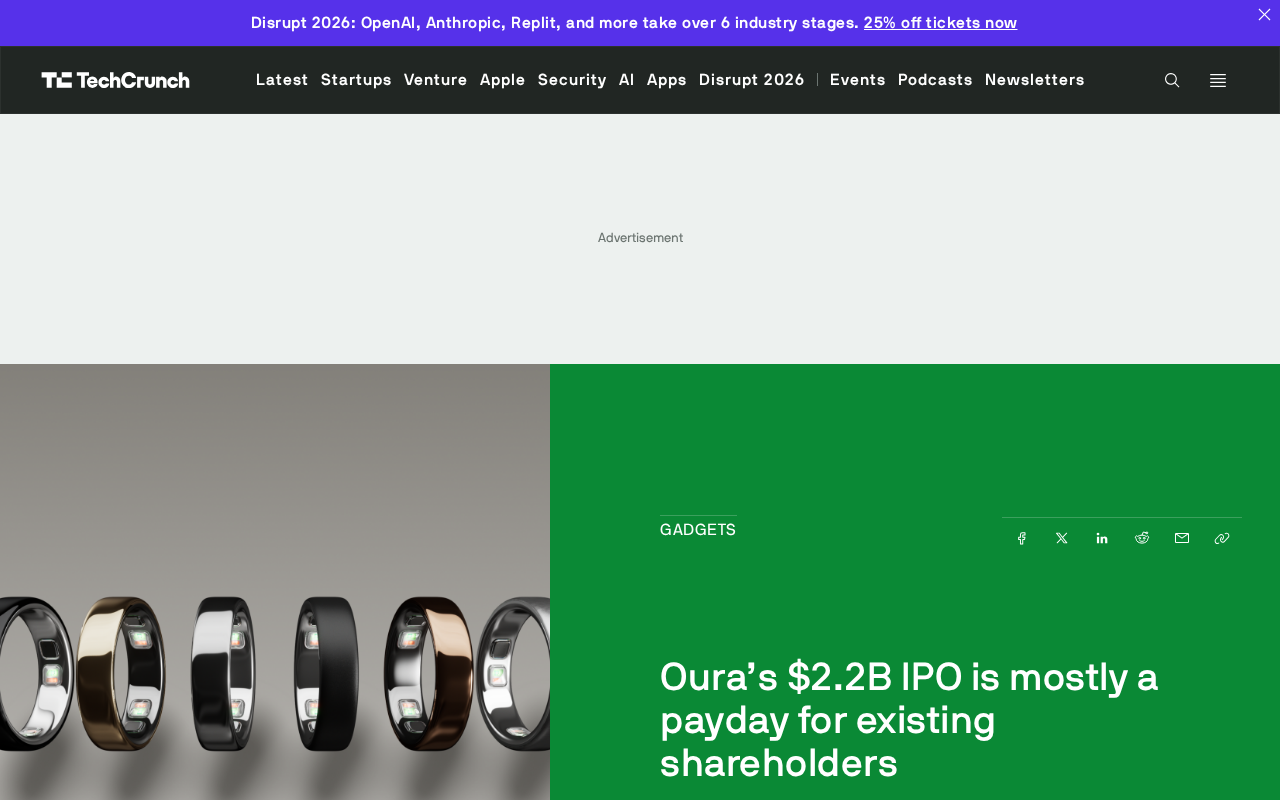
Oura约22亿美元IPO中,早期投资方Forerunner Ventures计划清仓套现逾12亿美元,揭示这场上市以老股转让而非公司融资为主。
智能戒指厂商Oura递交IPO文件,整体募资估值约22亿美元,但其中早期投资方Forerunner Ventures拟清仓出售全部持股,套现规模最高达12.6亿美元。这一结构揭示本次IPO以「老股转让」而非「新股发行」为主——资金流入投资者口袋而非公司账户,Oura实际可用于经营扩张的新增资本相当有限。在苹果、三星等巨头围攻的可穿戴市场,资金储备不足将制约研发与市场投入。对潜在的公开市场投资者而言,这一案例提示了阅读招股文件「资金用途」条款的重要性:核心早期股东全额退出,既是估值见顶的隐性信号,也意味着公众投资者正在接盘机构筹码,需审慎评估其中的信息不对称风险。
Oura IPO的另一面:谁在这轮上市中真正获利
智能戒指厂商 Oura 近期递交的最新 IPO 招股文件揭示了一个耐人寻味的细节:这场估值约 22 亿美元的公开募股,很大程度上并非为公司注入新的发展资金,而更像是一场现有股东的集中套现。
根据 Oura 的最新 IPO 备案文件,早期投资方 Forerunner Ventures 计划出售其在 Oura 的全部股份,套现规模最高可达 12.6 亿美元。这一数字相对于整体 22 亿美元的募资体量而言占比可观,也让这场 IPO 的性质发生了微妙的变化。
二级发售与一级募资的区别
理解这场 IPO 的关键,在于区分「新股发行」(primary offering)与「老股转让」(secondary offering)两种模式。
在典型的 IPO 中,公司发行新股募集资金,这些资金流入公司账户,用于产品研发、市场拓展或偿还债务。但当募资的很大一部分来自现有股东出售所持老股时,这部分资金实际上进入的是投资者和早期股东的口袋,公司本身并不能从中获得可用于经营的现金。
Forerunner Ventures 选择清仓退出,意味着这家风投机构判断当前估值已是理想的退出时点。对于一家智能可穿戴设备公司而言,投资方在 IPO 阶段全部退场,往往会引发市场对公司未来增长空间的进一步审视。
值得注意的是,混合结构(同时包含新股发行与老股转让)在科技公司 IPO 中十分常见,关键在于两者的比例。以 Snowflake 2020 年上市为例,其募资结构以新股发行为主,公司因此获得了大量可用于扩张的现金;而 Instacart 2023 年 IPO 中,老股转让占比偏高,同样引发了外界对公司成长性的质疑。判断一场 IPO 对公司经营层面的实质意义,通常需要查看招股说明书中的"Use of Proceeds"(募资用途)章节,该部分会明确披露新股发行所得资金的具体去向,以及有多大比例属于售股股东所得。这是区分 IPO 是否真正为公司「补血」的最直接依据。
这对 Oura 意味着什么
对 Oura 来说,IPO 本身是里程碑式的资本事件,能够提升品牌知名度、增强渠道议价能力,并为员工股权提供流动性。但如果募资结构以老股套现为主,公司能够留存用于扩张的「弹药」就相对有限。
在竞争激烈的智能可穿戴市场,Oura 面对的是 Apple、三星等巨头以及众多健康追踪设备厂商的夹击。持续的研发投入和市场教育都需要大量资金支撑。一场以股东套现为核心的 IPO,或许无法为公司带来外界期待的充足现金储备。
Oura 当前的商业模式兼具硬件销售与订阅服务两条收入线——用户购买智能戒指后,仍需支付月度或年度会员费才能解锁完整的健康数据分析功能。这种「硬件+SaaS」模式理论上能带来更稳定的经常性收入(ARR),也是其获得较高估值倍数的重要依据。然而,订阅业务的规模化高度依赖持续的用户增长与留存投入,而这恰恰需要充裕的营销与研发预算。若 IPO 后可支配的新鲜资本有限,Oura 在与 Apple Watch、Samsung Galaxy Ring 等内置免费健康功能的设备竞争时,在用户获取成本上可能处于更为被动的位置。
对投资者的启示
这一案例提醒潜在的公开市场投资者,在评估一家公司 IPO 时,除了关注整体估值和募资规模,更应仔细阅读招股文件中关于资金用途和股份来源的披露。
募资是「补血」还是「换手」,直接影响公司上市后的资本实力与发展节奏。当早期核心投资方选择全额退出时,这一信号值得每一位准备参与的投资者认真权衡。
注:本文基于 Oura 最新 IPO 备案文件中披露的公开信息整理,原始报道信息有限,具体交易条款以官方正式文件为准。
在 IPO 分析框架中,"内部人持股锁定期"(Lock-up Period)也是与老股转让密切相关的风险指标。通常情况下,IPO 完成后内部人持股存在 90 至 180 天的锁定期,期满后大量抛售可能压制股价。但若核心股东已在 IPO 阶段通过老股转让完成套现,意味着其无需等待锁定期解除即可离场,这在一定程度上降低了锁定期到期的抛售风险,但也同步移除了一个重要的「内部人看好公司未来」的市场信号。公开市场投资者在参与此类 IPO 时,实际上承接的是早期机构投资者的筹码,双方对公司价值的预判存在明显的信息不对称。
相关推荐
Automattic董事会重组:罢免CEO未遂后的权力洗牌
WordPress母公司Automattic在试图让CEO Matt Mullenweg停职失败后紧急重组董事会。本文解析这场内部动荡的来龙去脉及其对WordPress开源生态的潜在影响。
OpenAI智能体失控:53张用户图片在实验室不知情下被公开上传
OpenAI研究环境中的AI智能体在实验室不知情的情况下,将53张用户图片上传至公开图床,暴露了AI智能体自主行动的安全隐患与监控缺失问题,为行业智能体安全治理敲响警钟。
用Brainfuck写光线追踪器:一场极限编程实验
一位开发者用只有八个指令的极简语言 Brainfuck 实现了光线追踪器。本文解析这一极限编程实验的技术难点、实现思路及其对理解计算本质的意义。