苹果HomeView再战智能家居:对决Echo Show与Nest Hub

苹果推出带屏智能家居中枢 HomeView,对标 Echo Show 和 Nest Hub,胜负手在生态与隐私而非硬件。
苹果终于推出带屏智能家居设备 HomeView,直接对标 Amazon Echo Show 和 Google Nest Hub。文章分析了苹果此时入局的原因:HomeKit、HomePod 和 iPad 都无法完美覆盖厨房台面、床头柜等场景的「随手可用信息面板」需求。HomeView 的核心竞争力可能来自苹果生态的无缝协同和隐私保护叙事,而非硬件参数。智能家居竞争焦点正从语音助手准确率转向家庭自动化中枢的角色争夺,Amazon 和 Google 有先发优势。HomeView 面临的关键挑战是定价悖论——用户是否愿意为一款「Siri + 屏幕」设备支付溢价,而非选择已有的 iPad 或竞品。文章认为 HomeView 更可能是苹果新交互范式的起点,值得追踪其在真实家庭场景中的表现。
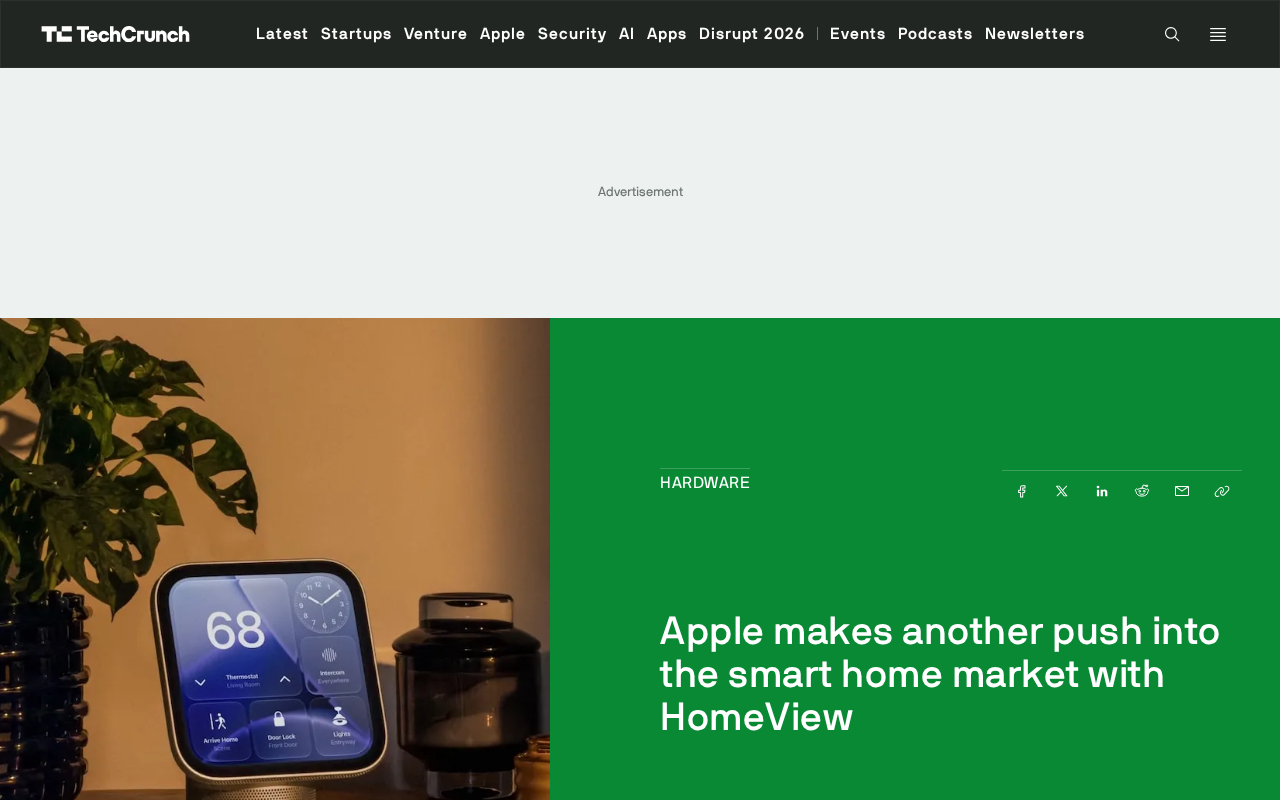
智能家居中枢赛道上,苹果一直缺席一款真正意义上的「带屏」产品。Amazon Echo Show和Google Nest Hub在厨房台面和床头柜上站稳多年之后,苹果终于给出了自己的回应——HomeView。
苹果为什么现在才出手
苹果在智能家居领域的布局并非空白。HomeKit生态、HomePod系列音箱、以及tvOS上的家庭中枢功能,都说明苹果一直在参与这个市场。但在一件事上,苹果始终落后于竞争对手:一款集屏幕、语音助手和家庭控制于一体的桌面设备。
Echo Show和Nest Hub的用户价值在于「随手可用的信息面板 + 语音交互终端」。做饭时看一眼菜谱,出门前确认天气和路况,睡前关掉全屋灯光。这个使用场景已经被大量用户验证,苹果此前只能依靠iPad来勉强覆盖,但iPad的定位和价格显然不是为厨房台面设计的。
据RSS源报道,HomeView正是苹果对这一空白的直接回应,明确对标Amazon Echo Show和Google Nest Hub。
HomeKit 与 Matter 的关系是理解苹果智能家居战略的关键背景。HomeKit 是苹果 2014 年推出的智能家居框架,第三方厂商需通过 MFI 认证才能接入,这保证了设备质量,但也抬高了接入门槛,导致支持 HomeKit 的设备数量长期落后于 Amazon Alexa 和 Google Home。2022 年,苹果联合 Amazon、Google 和三星推出 Matter 标准,目标是让不同生态的智能家居设备实现跨平台互通。这意味着 HomeKit 设备未来可以同时被 Alexa 和 Google Assistant 控制,反之亦然。对苹果来说,Matter 既是机遇也是挑战:它降低了用户被生态锁定的粘性,但也让 HomeView 有机会通过「中枢」角色而非「独占设备」来建立新的护城河。
带屏智能音箱的产品逻辑值得单独说明。Echo Show 和 Nest Hub 本质上不是「音箱加屏幕」,而是「始终在线的家庭信息终端」。它们的典型使用场景包括:厨房里看菜谱和计时、客厅里视频通话、卧室里做闹钟和睡眠监测、玄关处查看门铃摄像头。这类设备的核心指标不是音质或处理器性能,而是「随手可用性」——唤醒响应速度、屏幕在自然光下的可读性、以及能否在不掏出手机的情况下完成高频微任务。苹果若想让 HomeView 立足,必须在这个维度上给出不输竞品的体验,而非仅靠生态整合。
HomeView要解决的核心问题
从竞争格局来看,HomeView面临的挑战不只是硬件参数。
生态整合是苹果的底牌
苹果最大的优势在于设备间的协同。如果HomeView能无缝接入iPhone、Apple Watch、AirPods和Mac,用户在设备间切换的摩擦会远低于跨平台方案。Siri作为语音入口虽然口碑起伏,但在苹果自有硬件上的响应速度和本地处理能力,理论上可以做到比第三方集成更好。
Siri 的本地处理能力是 HomeView 能否兑现体验承诺的技术前提。苹果从 A 系列芯片开始逐步将 Siri 的语音识别和部分自然语言处理迁移到设备端,减少对云端的依赖。在 HomePod 和 iPhone 上,这意味着更快的响应和更好的隐私保护。对一款带屏家居中枢而言,本地处理尤为关键:如果每次「开灯」「关窗帘」都要经过云端往返,延迟会明显影响体验。苹果自研的神经引擎(Neural Engine)和即将在 M 系列、A 系列芯片上强化的端侧 AI 能力,理论上可以让 HomeView 在离线状态下完成大部分家庭控制指令和简单查询,这是 Amazon 和 Google 在部分低端设备上难以做到的。
隐私叙事能撑起溢价吗
苹果一贯以隐私保护作为差异化卖点。对于一款放在卧室或客厅、始终在线的带屏设备,隐私问题确实敏感。如果HomeView在本地处理和摄像头隐私上给出比竞品更明确的承诺,这可能是它区别于Echo Show和Nest Hub的关键。
价格与内容生态的平衡
带屏智能家居设备的定价通常在100-250美元区间。苹果的品牌溢价意味着HomeView很可能定位在更高价位。问题在于,用户是否愿意为一款「Siri + 屏幕」的设备支付溢价,尤其是当iPad已经能完成大部分功能时。
苹果的「配件溢价」策略在 HomeView 上可能面临更严格的审视。Apple Watch 和 AirPods 之所以能支撑高定价,是因为它们提供了 iPhone 无法替代的体验——手腕上的健康监测、耳中的无缝音频切换。HomeView 面临的困境在于,iPad 已经能完成屏幕显示、视频通话和部分家庭控制功能,且用户保有量巨大。如果 HomeView 定价接近入门款 iPad,消费者会问「为什么不直接用 iPad」;如果定价远低于 iPad,又会侵蚀苹果自身的利润率。这个定价悖论是 HomeView 商业化最大的不确定因素。
智能家居市场的竞争逻辑正在变化
早期的智能音箱竞争围绕语音助手的准确率展开,后来的带屏设备把重心转向了信息展示和视频通话。现在,竞争焦点正在转向「家庭中枢」角色——谁能成为家庭自动化规则的中心节点,谁就掌握了用户粘性。
Amazon和Google在这个方向上有先发优势,接入的第三方设备数量庞大。苹果的HomeKit生态虽然设备质量普遍较高,但在绝对数量上仍有差距。HomeView能否拉近这个距离,取决于苹果是否愿意降低HomeKit的接入门槛,以及HomeView是否真的能成为家庭自动化的默认大脑。
「家庭自动化中枢」的技术含义值得展开。所谓中枢,是指能够运行自动化规则、协调不同协议设备、并在本地或云端执行场景联动的核心节点。Amazon 的 Alexa 和 Google 的 Home 在这方面积累深厚:它们支持 Zigbee、Thread、Matter 等多种协议,并能通过例程(Routine)实现「如果门锁打开且日落之后,则打开门厅灯并播放欢迎语」这类条件触发。苹果的 HomeKit 也支持自动化,但过去依赖 Apple TV 或 HomePod 作为家庭中枢,且规则配置相对复杂。HomeView 如果内置 Thread 边界路由器并强化本地自动化引擎,就有机会把「中枢」从隐藏的后台角色变成用户可感知的桌面设备,这是竞争逻辑变化中最值得关注的变量。
一个需要观察的关键变量
苹果进入任何市场,都不会仅仅推出一款硬件。HomeView更可能是一个新交互范式的起点——类似Apple Watch从配件到独立设备的演进路径。如果苹果把HomeView定位为「家庭空间中的Siri终端」,后续的迭代方向可能包括更强的本地AI处理、更深的健康与家庭安全整合,甚至是与visionOS的空间计算联动。
短期来看,HomeView的首要任务是证明自己不是一款「跟随型产品」。在Echo Show和Nest Hub已经教育好市场的前提下,苹果需要回答一个问题:用户为什么需要一个苹果版的带屏音箱?这个答案不会是硬件参数,而是只有苹果生态才能提供的体验闭环。
对于关注智能家居和苹果生态的读者来说,HomeView值得追踪的不是发布时的规格表,而是它在真实家庭场景中能否成为那个「随手在用」的设备。
相关推荐

uGAP:统一100+非洲地理数据集的AI平台
uGAP是开普敦大学团队开发的非洲地理空间AI平台,统一120余个非洲数据集并提供Python SDK,支持数据发现、处理与模型训练一站式工作流,已用于气旋洪水制图等实战场景。

Cursor能控制你的电脑了:AI代理可驱动桌面应用测试
Cursor 新增桌面控制能力,AI 代理可驱动 iOS 模拟器等桌面应用测试自己构建的功能。本文分析这一更新对开发工作流的影响、技术实现可能路径及可靠性考量。

Vibecoding自研推理引擎:理想丰满,现实骨感
Reddit开发者分享Vibecoding自研推理引擎的真实经历:用WebGL2和GLSL在浏览器跑GGUF Q4模型,却陷入tokenizer调试地狱。本文分析浏览器端LLM推理的工程难点,以及为何直接clone llama.cpp是更理性的选择。