荣鼎报告:国产AI模型总营收仅为美国双雄的10%

荣鼎集团报告揭示中国AI总ARR仅为美国头部两家10%,融资渠道受限、盈利能力薄弱构成双重制约。
荣鼎集团报告通过投资规模、营收、毛利率和融资渠道四个维度,系统呈现了中美AI行业的结构性落差。中国所有AI模型总ARR仅107亿美元,约为OpenAI和Anthropic两家之和的10%;阿里、腾讯、百度三家云厂商自由现金流已在今年上半年转负。从盈利角度看,DeepSeek的API毛利率虽与Anthropic相当,但智谱、MiniMax等公司整体毛利率持续下滑。融资层面,美国大厂主要依靠债券市场补血,而中国企业受制于A股港股市场条件,股权融资和债券均面临约束。前沿AI实验室普遍依赖开源权重模型的策略进一步压缩了变现空间,付费意愿低与价格内卷共同削弱了盈利前景,使中国AI企业在这场资本密集型竞赛中处于更为艰难的位置。
一份来自荣鼎集团(Rhodium Group)关于中国AI融资的研究报告,揭示了中国AI行业在营收规模、盈利能力和融资渠道上与美国同行的鲜明差距。司马迁的YouTube/B站频道对这份报告做了详细解读,其中几组数据颇具冲击力:中国所有AI模型的总年度经常性收入(ARR)仅为OpenAI和Anthropic两家总和的10%,而DeepSeek的API毛利率却能与Anthropic相当。本文梳理报告核心论点,剖析中国AI融资困境背后的结构性问题。
投资规模与营收的双重落差
报告的第一个结论是,中国在AI基础设施上的投资建设规模,大约相当于美国的15%到20%。这个比例本身并不算致命——高盛此前就反复强调中国成本低,花钱少但勉强能跟上。从大模型性能角度看,前段时间的Kimi等国产模型确实缩小了差距。
但情况正在变化。随着谷歌Gemini等美国厂商发布新模型,从Artificial Analysis的评测指数来看,差距似乎又被拉开。更关键的是,美国大厂同时布局前沿高性能模型和低成本模型,在单任务算力成本上甚至不输DeepSeek广告等以性价比著称的中国模型。
真正令人吃惊的是营收数据。报告指出,中国所有AI模型的总ARR仅为107亿美元,这只相当于美国AI双雄(OpenAI和Anthropic)总和的10%。即便把字节跳动等公司算进来,这个水平依然相当有限。
ARR(Annual Recurring Revenue,年度经常性收入)是SaaS和订阅制业务中衡量规模的核心指标,指在一年周期内可预期重复发生的合同收入总额,不包含一次性收费或硬件销售。对于AI模型公司而言,ARR主要来源于API调用订阅、企业服务合同和个人会员付费,是衡量业务体量和增长健康度的标准化尺子。相比总营收,ARR能更清晰地反映一家AI公司是否建立了可持续的付费用户基础,而非依赖一次性项目收入。中国AI模型总ARR仅107亿美元这一数字,意味着整个中国AI模型层的付费规模在商业化深度上仍处于早期阶段,这与用户使用量和模型技术水平并不完全正相关,折射出的是企业付费意愿低、消费者付费习惯尚未形成等结构性问题。
融资结构的根本性转变
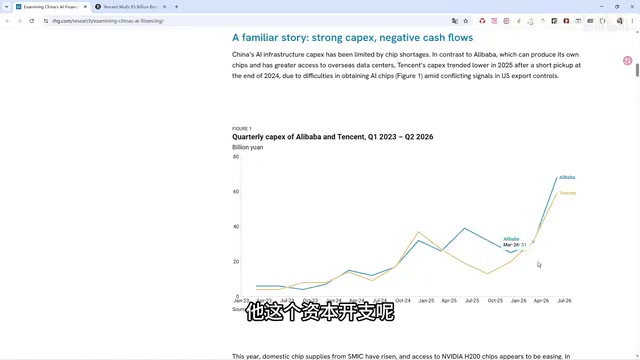
报告的第二个核心观点是融资约束。中美互联网大厂都面临现金流问题——仅靠自身营收去投AI已经办不到了。这与过去的外卖大战、社区团购大战有本质区别:那些竞赛没见哪家大厂为此发债或配售股权,但AI大模型的烧钱程度完全不同。
报告挑选阿里、腾讯、百度三家云厂商作为样本,它们的自由现金流在今年上半年转负,变成负160亿人民币,而2025年同期还是正1700亿。这背后是运营现金流(研发人才薪酬、服务器折旧摊销、电力)和资本支出(GPU采购、数据中心建设)两端同时拖累。
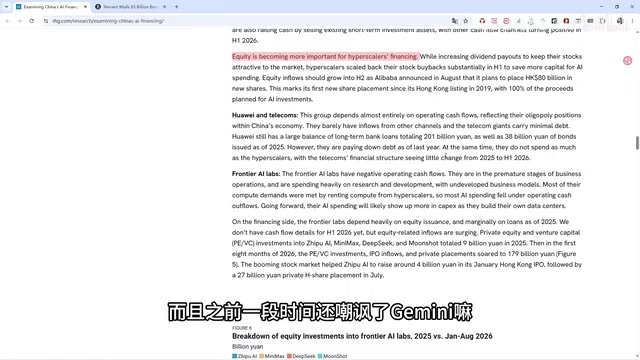
美国情况类似,五大超大规模云厂商的自由现金流从去年的1910亿美元骤降至今年上半年的约140亿美元,但它们好歹还是盈利的,且更多通过债务抵消现金流下滑——这五家从债券市场募集的现金流从900亿美元激增到1630亿美元。腾讯也开始走这条路,据彭博报道其考虑再融资50亿美元发债,6月份已通过美元和人民币债券募集47亿美元用于AI。
中国AI企业的融资被分为四类共13家公司:超大规模云厂商、华为与三大运营商、智谱和MiniMax等前沿AI独角兽、以及万国数据等独立数据中心厂商。阿里今年8月宣布800亿港元新股配售,是其2019年香港上市以来首次,资金全部用于AI相关投资——这种程度的融资动作,在过去的业务竞争中是不可想象的。
自由现金流(Free Cash Flow,FCF)是指企业在维持和扩展业务所需资本支出后,实际可自由支配的现金,计算方式为经营活动现金流减去资本支出。这一指标比净利润更能反映企业的真实"造血"能力,因为它剔除了折旧摊销等非现金项目,也将大规模扩张投入计算在内。当一家公司自由现金流转负时,意味着其日常经营产生的现金已无法覆盖投资需求,必须依靠外部融资(发债或增发股权)来维持运营。阿里、腾讯、百度三家云厂商自由现金流从正1700亿骤降至负160亿人民币,这一转变的信号意义在于:AI竞赛已经把中国最具盈利能力的科技巨头逼入了"烧外部资金"的阶段,这在历次互联网业务竞争中从未出现过。
盈利困境:毛利率的横向与纵向比较
中国AI企业的老问题归根结底是钱不够,而钱不够的根源在于营收低、盈利遥遥无期。前沿AI实验室主要做开源权重模型,这直接限制了潜在营收——云厂商部署开源模型并不需要付费。月之暗面正试图改变这种模式,阿里也在与微软、亚马逊、谷歌等海外云厂商洽谈收入分成协议。
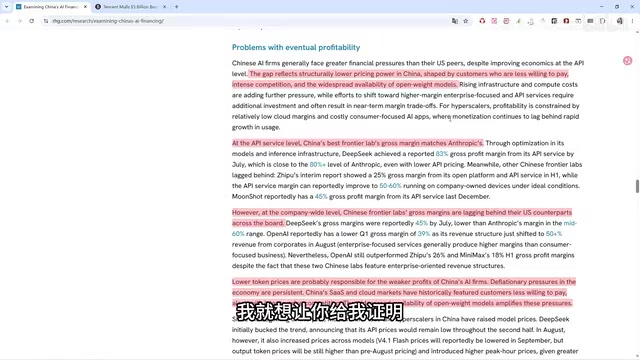
API层面的毛利率数据颇有意义。DeepSeek的API服务毛利率达83%,与Anthropic相当,堪称中国的性价比之王。但其他几家差距明显:智谱上半年API毛利率仅25%,月之暗面去年API毛利率约45%。
在公司整体层面,差距进一步拉大。DeepSeek 7月整体毛利约45%,低于Anthropic的60%;OpenAI因个人业务占比高,毛利率约39%;而智谱AI和MiniMax更低,分别为26%和18%。从纵向看,智谱和MiniMax的毛利率都在下滑:智谱从41%降到26%,MiniMax从25%降到18%。
MiniMax毛利率下滑的原因是企业级业务占比从30%升至80%;智谱则主动放弃了高毛利(42%)但市场规模小的私有化部署业务,专注开放平台(25%毛利)。付费意愿低、价格内卷、垫款催收难,共同压制着盈利空间。
开源权重模型(Open-weight Model)是指将训练好的模型参数(权重)公开发布,允许任何人下载、部署和微调的AI模型,与闭源API模式形成对比。DeepSeek、Llama(Meta)是典型代表。对AI公司而言,开源权重模型的商业逻辑存在根本矛盾:开源有助于提升品牌影响力、加速生态建设,但云厂商和企业可以直接下载权重自行部署,无需向原始开发商付费,这直接切断了最直接的变现路径。这也是为什么中国前沿AI实验室的ARR相对较低——模型越被广泛使用,潜在的API付费需求反而被自部署分流。月之暗面与海外云厂商洽谈的收入分成模式,本质上是试图在开源生态中重建收益权,借鉴的是Red Hat等开源商业化公司的思路。
云业务与消费级应用的双重消耗
即便是赚钱的云业务,国内云厂商利润率也明显低于美国同行。阿里云广告去年EBITA Margin为9%,今年上半年提升到10%;而亚马逊AWS和谷歌云去年的运营利润率分别高达35%和24%。阿里CEO吴泳铭表示能做到20%,但从10%爬到20%在存量业务上难度极高,只能算长期愿景。
消费级2C应用同样烧钱。阿里的夸克事业部虽有30亿营收,却伴随140亿净亏损;字节的豆包相比抖音完全是烧钱业务,缺乏像电商、广告那样成熟的商业落地路径。各家各种方法都试过,至今没跑通清晰的变现模式。
EBITA Margin(息税折旧摊销前利润率)是衡量企业核心运营盈利能力的指标,剔除了利息、税收、折旧和摊销的影响,因此比净利润率更适合比较资本密集型业务(如云计算、数据中心)之间的运营效率差异。阿里云10%的EBITA Margin与AWS 35%之间的巨大鸿沟,并非单纯反映技术能力差距,更深层原因包括:中国云市场价格竞争激烈导致单价偏低、企业级客户对私有化部署的偏好推高服务成本、以及国内SaaS生态不成熟使得高附加值上层软件收入匮乏。相比之下,AWS和谷歌云受益于成熟的企业软件生态、全球化溢价以及先发优势积累的规模效应,得以在基础设施之上叠加高毛利服务,形成显著的利润率差距。
融资前景与A股港股的制约
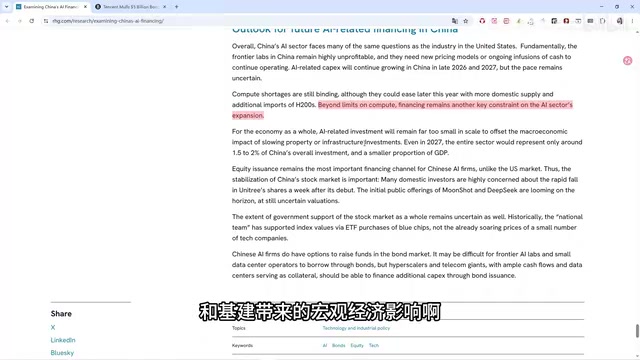
报告预计,今年下半年和明年全年资本支出仍将增长,但增速存疑。算力短缺是第一大制约因素,融资问题紧随其后。宏观层面,美国AI投资对GDP贡献较明显,而中国AI投资规模不足,难以抵消房地产和基建下行带来的影响——即便到明年,AI可能也只占投资总额的1.5%到2%。
与美国以债券市场为主不同,中国股权发行是最重要的融资渠道,但A股和港股都存在限制因素。前沿AI实验室若不上市融资就很难,而Kimi(月之暗面)、DeepSeek传闻也要上A股,这又构成新的供给压力。债券市场成为可选项,但主要适合腾讯这类大厂;三大运营商今年业绩很差,营收出现多年来首次负增长,已无意继续烧钱。
整体来看,中美AI行业面临相同困境——高度亏损、都在探索可行的商业模式。差别在于,美国大厂尚能用债务和盈利支撑,而中国企业受制于内需放缓和融资渠道的双重约束,前路更为艰难。
相关推荐

WorkBuddy全流程教程:从零搭建AI办公自动化智能体
WorkBuddy 全流程教程精讲:从下载安装、三种工作模式到多模态绘本视频实战,再到专家团搭建智能体与工作流配置,帮你用低成本 AI Agent 实现办公自动化。

WorkBuddy智能体全攻略:7天从入门到自动化实战
基于B站256集WorkBuddy全套精讲课程,系统拆解腾讯AI办公工作台的核心能力:Agent原理、Skill封装、连接器跨平台、定时自动化、知识库与零代码开发,附学习路径建议。

8个AI账号翻车7个:我用AI干活的真实复盘
B站8个AI运营账号仅1个跑通。本文拆解"演AI"与"用AI干活"的本质区别,分析5条视频217万播放背后的产能控制、评论区运营和交付节奏策略。