史上最大IPO?深度拆解Anthropic招股书

Anthropic招股书拆解:14倍增长、1%渗透率与AI资本挤出风险。
播客节目围绕Anthropic据称已递交的S-1文件展开拆解,披露其2026年上半年收入163亿美元、同比增长14倍,但仅覆盖约1%的潜在企业客户。所谓800亿美元亏损实为可转换票据的账面处理,真实净消耗仅90至100亿美元,增量毛利率约85%,算力乘数使成本每年降一个数量级。风险因子词云显示算力(数据中心、电力、芯片)是最大约束,监管次之。宏观层面,AI综合体到2027年底融资需求或相当于同期国债发行量30%,构成前所未有的挤出风险。节目还讨论了递归自我改进与AI安全立场的悖论。
一场可能改写资本市场的IPO
All In 播客最新一期围绕一份尚未公开上市的招股书展开了一场罕见的长篇拆解。讨论的核心是一家成立仅六年的AI公司——Anthropic。据节目披露,该公司已递交S-1文件,高盛与摩根士丹利将牵头承销,目标募资规模高达千亿美元级别,若成行将超越SpaceX成为史上最大IPO。
这期节目的价值不在于复述数字,而在于几位长期跟踪科技与资本的播客主持人,从风险因子、收入结构、资本效率到宏观挤出效应,逐层拆解了这家公司为何被视为"史上最好的生意",以及它可能给整个美国经济带来的结构性风险。
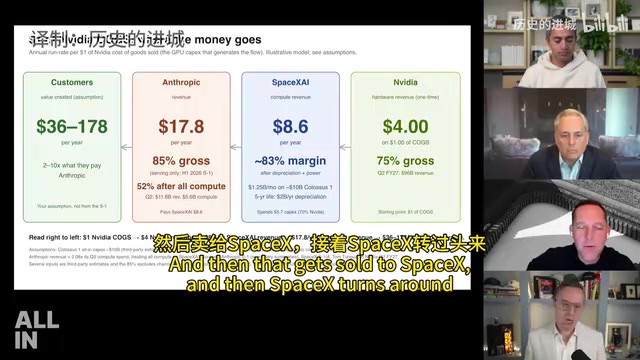
S-1文件是美国证券交易委员会(SEC)要求本土公司首次公开募股(IPO)前提交的注册声明,包含公司业务、财务、风险因子、管理层薪酬等详尽披露,经审核生效后方可挂牌交易。承销商(如高盛、摩根士丹利)负责协助定价、路演与分销,通常按募资额收取一定比例佣金。目标募资规模指公司计划通过发行新股筹集的资金总额,千亿美元级别在美股历史上极为罕见——此前最大IPO为沙特阿美2019年约294亿美元,SpaceX若上市亦在数百亿量级。这一体量意味着Anthropic的上市将直接吸收大量市场流动性,其定价与认购情况也会成为后续AI公司估值的重要锚点。
收入曲线:14倍增长与1%的渗透率
节目中最具冲击力的数据来自收入端。据披露,Anthropic在2026年上半年实现163亿美元收入,同比增长14倍;仅第二季度单季收入就达到116亿美元。更引人注目的是其客户结构:年支出超过10万美元的客户从2024年底的200家,增长到2025年底的1500家,再到9月底的11900家。
Freiburg在节目中提出了一个关键视角:如果将"年支出10万美元仅占其总支出1%以下"的企业定义为潜在客户,美国约有20万到30万家这样的企业,全球则超过100万家。这意味着Anthropic目前只触达了潜在客户群的约1%。
Chamath进一步拆解了收入分层:约4000万个人与小企业客户年支出低于10万美元;约1万家客户支出在10万到100万美元之间;约1650家客户支出在100万到1000万美元之间;仅250家客户支出超过1000万美元。他认为,从百万级合同向千万级合同的跃迁,是企业采购中最难跨越的门槛,而目前能证明ROI的约1900家企业中,还包含大量本身由风投支持的AI原生公司,真正的全球2000强企业只有数百家。
资本效率:被误读的"巨亏"
媒体此前广泛报道的"800亿美元亏损",在节目中被Sacks称为"幽灵数字"。他解释称,这笔亏损源于Anthropic向亚马逊等基础设施伙伴发行的可转换票据——随着公司估值上升,这些票据在资产负债表上被记为亏损并计入利润表,但并非真实现金损失。若当初直接发行股权,这笔亏损根本不会出现。
真实的资本效率数据是:公司累计融资约1100亿美元,总净消耗仅约90到100亿美元,账上仍留有约千亿美元现金及等价物。Chamath称,CFO Krishna Rao在进入6月时已掌握1250亿美元现金,这一数字远超他此前的预期。
毛利率方面,节目提到其增量毛利率已达约85%。更关键的是"算力乘数"概念——通过算法改进、数据筛选和架构优化(如MoE),公司在同等任务上的成本每年可降低约一个数量级,而对外售价仅下调约一半,差额转化为利润率。Sacks认为,这直接反驳了"开源模型将把毛利压至零"的看空叙事。
可转换票据是一种混合型融资工具:初期以债务形式存在,约定在未来特定条件(如IPO或估值达到阈值)下按预设价格转换为股权。会计处理上,当公司估值上升,转换价值增加,发行方需在利润表中确认公允价值变动损失,但这属于非现金项目,不影响实际现金流。这正是节目中“800亿美元亏损”被称为“幽灵数字”的原因——它反映的是估值上升带来的账面转换成本,而非经营现金消耗。真正衡量资本效率的指标是净现金消耗(融资总额减去账上现金及等价物),它剔除了非现金损益,更能反映公司实际“烧钱”速度。
风险因子词云:算力才是真正的瓶颈
Chamath团队对S-1风险因子做了词频分析,结论清晰:管理层最担心的是算力,提及频率高于任何其他议题,具体指向数据中心、电力、芯片、电网和硬件;其次是监管,包括政府政策、制裁与出口管制;再次是数据零留存与隐私、AI安全、盈利能力、竞争对手和治理结构。
你可能没注意到,词云中几乎看不到对客户留存或员工流失的担忧。Chamath的解读是,这是一家"站在前脚上"的公司,清楚自己的约束条件在哪里。在算力风险内部,数据中心、融资承诺和电力又是被着墨最多的三项。
这一判断引出了节目中最具争议的政治推演:如果算力与电力是AI竞赛的命门,那么能源与数据中心政策将成为选举周期的核心议题。Chamath认为民主党有动机放缓数据中心与电力审批,而共和党则必须把这件事做对。Sacks则提出相反假设——既然Anthropic创始人被视为硅谷最自由派的一群,民主党理应拥抱数据中心以分享其财富效应。两人最终未能达成一致,但都认同算力监管将成为未来数年的主战场。
风险因子(Risk Factors)是S-1文件中篇幅最长、法律要求最严格的章节,公司须披露所有可能对业务、财务或股价产生重大不利影响的风险,包括宏观经济、行业竞争、监管合规、供应链、网络安全等。由于披露不实可能引发诉讼,管理层通常倾向于“过度披露”,因此风险因子的词频分布能在一定程度上反映其真实焦虑所在。词云分析通过统计关键词出现频率并可视化,帮助快速识别文本主题权重。在本例中,“算力”相关词汇(数据中心、电力、芯片、电网)高频出现,说明管理层认为基础设施供给而非市场需求才是首要约束,这与传统SaaS公司风险因子中常见的“客户留存”“竞争定价”形成鲜明对比。
宏观挤出效应:当七家公司开始与国债竞争
Chamath抛出了整期节目最结构性的观察:美国经济已高度杠杆化于AI。少数几家最重要的公司正在进行大规模支出,消耗自身现金并转向债务市场融资。据其测算,AI综合体目前欠市场约3400亿至4000亿美元,而到2027年底前需要筹集的资金,将相当于同期美国国债发行量的约30%。
他用两个方向推演后果:若资金流向国债、AI企业需支付更高利率,则整个AI生态的融资成本上升,负面影响层层传导;若资金流向AI企业、国债需支付更高利率,则美国经济中所有与国债收益率挂钩的借贷成本都会上升。两条路径都指向下行风险。
Sacks从另一个角度回应:正因为美国在超级智能上"跑赢全场",全球资本别无选择只能买入美国资产。他援引数据称,若Anthropic达到其收入目标,其体量可能超过iPhone、谷歌点击付费广告和亚马逊这三大美国商业史上最佳特许经营业务的总和。
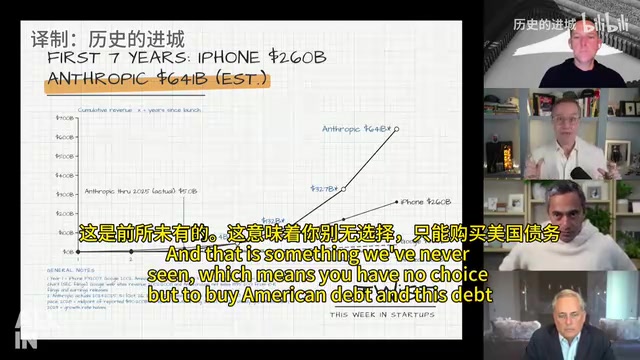
挤出效应(Crowding Out)是宏观经济学概念,指政府或大型机构大规模举债吸收市场储蓄,导致其他主体可贷资金减少、利率上升,从而抑制私人投资。节目中将其扩展至AI巨头:当少数科技公司同时发行巨额债券或股权融资,其资金需求可能与美国国债发行形成竞争,推高整体融资成本。美国国债被视为全球无风险利率基准,其收益率直接影响企业债、抵押贷款、信用卡等各类借贷定价。若AI企业融资需求达到国债发行量的30%,意味着资本市场需同时消化两个巨型吸水池,任何一方的利率波动都会通过“基准利率—风险溢价”链条传导至整个经济体的借贷成本。
递归自我改进与"末日派"的分裂
节目后半段转向一个更微妙的议题。Sacks指出,Anthropic正在全力冲刺递归自我改进(RSI),其成本下降与效率提升,很大程度上来自用自家模型生成算法改进。据其引用,Anthropic在8月的一篇博客中曾披露,其下一代模型研发相关任务中已有相当比例由RSI完成。
这引出了一个悖论:一家以AI安全为立身之本是公司,恰恰是推进RSI最激进的公司。Sacks认为,Dario此前发表的"节奏"公开信,某种程度上是在为未来的风险提前准备说辞——"我们想慢下来,但世界不同意"。他预测,Anthropic与末日派之间可能出现分裂,因为维持领先地位与追求RSI之间存在不可调和的张力。
Freiburg则从组织竞争的角度补充:政府与AI企业本质上是争夺资源的组织,当AI组织在资本市场上获得的资源开始与政府匹敌,政府无论左右都会试图将其纳入控制——他预计未来算力容量本身将被政府分配和监管。
编辑观点
这期节目的信息密度远超一般财报解读。它同时提供了三个层次的洞察:微观层面的单位经济模型(算力乘数与85%增量毛利)、中观层面的客户渗透率(约1%的潜在客户覆盖),以及宏观层面的资本市场挤出效应。
需要提醒的是,节目中部分数字(如收入分层、潜在客户数、债务规模)属于主持人的估算或引用,招股书本身尚未公开,读者应保持审慎。但即便打上折扣,其核心论点依然成立:AI头部企业的资本需求已大到足以与主权债务市场产生竞争关系,这是一个此前从未出现过的结构性变化。至于"史上最好生意"的判断,Chamath自己也承认,在1.4到1.6万亿美元估值区间"定价基本合理,没有便宜可占"——真正的赌注在于对未来三到七年的判断。
相关推荐

Zed编辑器发布v1.29.2:一次常规版本迭代的观察
Zed编辑器发布v1.29.2补丁版本,由@JosephTLyons完成版本升级,提交经GitHub签名验证。本文梳理该版本的基本信息、补丁版本的含义以及对用户升级的实际建议。

Anthropic IPO遭质疑:Hacker News热议其上市时机
Hacker News出现「Just say no to Anthropic's IPO」帖子,引发对Anthropic上市时机与AI公司资本化的讨论,涉及估值泡沫与使命独立性等议题。

Genie 4世界模型上手:像木偶师一样实时导演世界
Google DeepMind 世界模型 Genie 4 深度解析:Special Guest X 实测展示如何用提示词实时导演场景、通过 Project Genie 构建自定义交互应用,以及提示词即种子的可复现设计。