五年实证:Olaf Sakkers如何破解新兴基金管理人困局

Sakkers用五年持续投入证明新兴管理人挤压并非不可突破。
文章以风险投资人Olaf Sakkers五年实践为案例,讨论首次设立基金的管理人面临的「新兴管理人挤压」。募资渠道有限、LP信任门槛高、品牌认知低构成三重壁垒,其本质是资本在不确定性上升时向有track record的头部机构集中,形成无业绩则无资金、无资金则无业绩的死循环。Sakkers的破局点不在于复制成熟机构打法,而在于用时间换信任:拉长证明周期、建立可验证的判断记录、差异化定位细分领域。文章认为结构性困难与个体可行性之间存在空间,关键是在挤压中持续创造可被验证的记录。
新兴管理人的困境并非无解
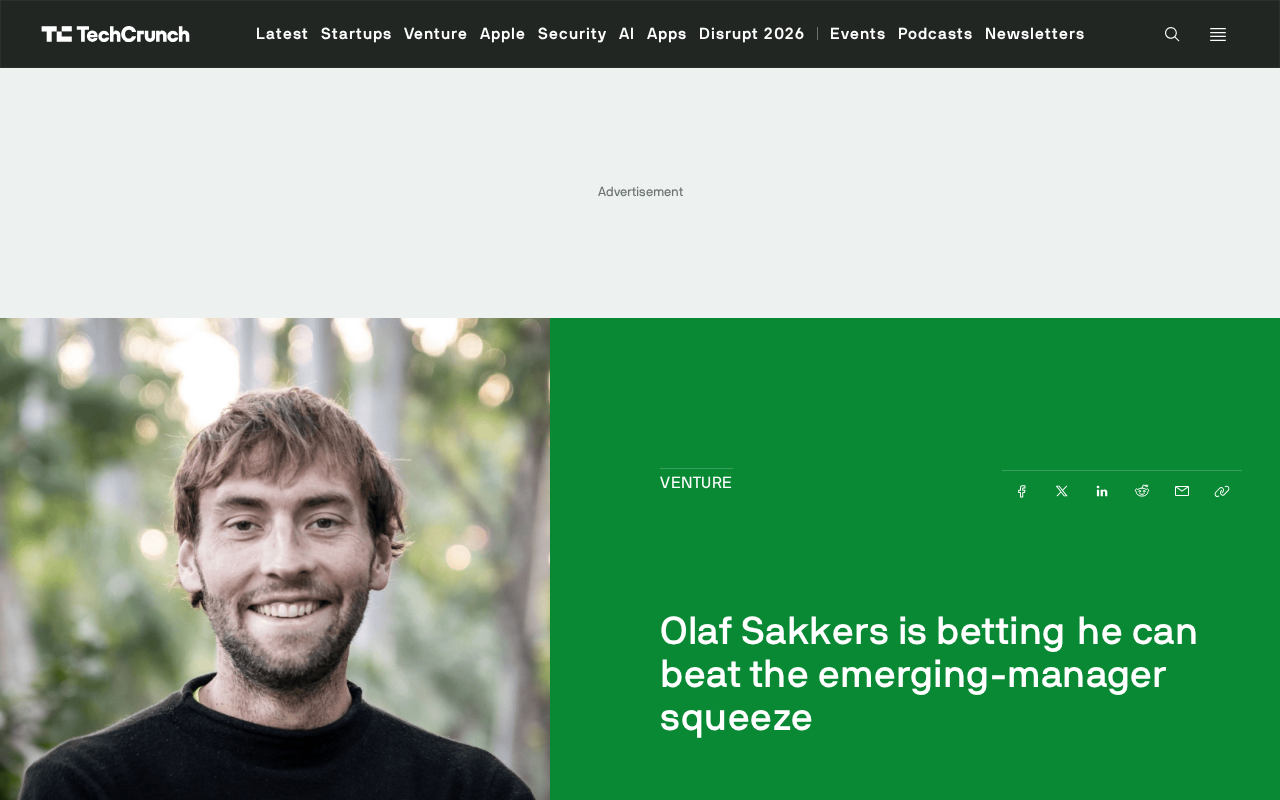
风险投资行业对首次设立基金的管理人向来不友好。募资渠道有限、LP信任门槛高、品牌认知度低,构成了新兴管理人面前的三重壁垒。Olaf Sakkers用五年时间给出了一个反例:困难不等于不可能。
据rss来源报道,Sakkers在过去五年中持续验证这一命题。他没有选择绕开行业结构性难题,而是在实践中寻找突破口。这条路径对同样处于起步阶段的新兴管理人具有参照意义。
新兴管理人挤压的真实成因
所谓「新兴管理人挤压」,本质是资本配置向头部集中的结果。LP在不确定性上升时倾向于选择有长期track record的成熟机构,首次募资的管理人则被挤到边缘。募资周期拉长、承诺资本缩水、运营成本压力叠加,形成负向循环。
这种结构性压力并非短期波动。对首次基金管理人而言,最大的挑战在于:没有历史业绩可展示,就无法证明投资能力;而没有资金,就无法建立业绩记录。Sakkers的五年实践正是围绕打破这一死循环展开。
GP与LP:GP(General Partner,普通合伙人)指风险投资基金的发起和管理团队,负责投资决策与日常运营,并承担无限连带责任(实践中常通过有限责任公司隔离);LP(Limited Partner,有限合伙人)是基金的出资方,通常是养老基金、母基金、家族办公室或高净值个人,以出资额为限承担责任。在风险投资语境中,LP决定是否把钱交给某位GP管理,而GP则负责筛选项目、投后管理与退出。新兴管理人即首次或早期设立基金的GP团队,其面临的核心难题是缺少可供LP评估的历史业绩(track record),因此在募资中处于结构性劣势。
Track record(历史业绩记录):指基金管理人过往投资项目的完整业绩数据,包括投资金额、估值变化、退出方式(IPO、并购、股权转让等)以及最终实现的回报倍数和内部收益率(IRR)。LP在尽调时高度依赖track record来判断GP的投资能力、纪律性和风险控制水平,因为它是最直观、可横向比较的量化证据。对于首次募资的新兴管理人而言,没有正式基金业绩并不意味着完全没有可展示的记录,早期天使投资、个人项目、顾问角色中的判断都可以作为替代性证据,但说服力通常弱于正式基金业绩,这也是Sakkers案例中强调「用时间换信任」的原因。
Sakkers路径的启示:用时间换信任
Sakkers的案例表明,新兴管理人的破局点不在于复制成熟机构的打法,而在于建立差异化的信任积累机制。五年的时间跨度本身传递了一个信号:这不是短期套利者,而是愿意长期投入的经营者。
对于同样面临挤压的新兴管理人,这一路径的核心在于把「没有track record」转化为「正在创造track record」的叙事。LP对首次基金的顾虑,部分可以通过管理人自身的持续投入和透明度来对冲。
对新兴管理人的实操参考
从Sakkers的实践中可以提炼几条可操作的原则:
- 拉长证明周期:不追求首期基金就证明一切,而是用连续多个周期展示判断力。
- 建立可验证的记录:在没有正式基金业绩的阶段,通过其他形式的投资判断记录建立可信度。
- 差异化定位:避免与成熟机构在相同赛道正面竞争,寻找被忽视的细分领域。
这些原则不保证成功,但它们把「不可能」转化为「困难但可尝试」。Sakkers五年努力的样本价值,正在于证明新兴管理人挤压并非铁板一块。
结语
风险投资行业的进入门槛短期内不会降低。但Sakkers的案例提醒我们,结构性困难与个体可行性之间存在空间。对新兴管理人而言,关键不是等待行业环境改善,而是在挤压中持续创造可被验证的记录。
背景补充
首次基金(First-time Fund)与募资周期:首次基金指管理人发起的第一支以机构LP为主要出资方的风险投资基金。与成熟机构动辄数周完成募资不同,首次基金的平均募资周期往往长达12至24个月,且承诺资本规模通常较小。LP对首次基金的顾虑集中在三点:团队稳定性、投资流程的成熟度以及退出路径的可预期性。许多机构LP内部还有「不投首次基金」的明文或惯例限制,进一步抬高了门槛。理解这一点,有助于把握「新兴管理人挤压」为何不是单纯的品牌问题,而是资本配置机制、LP内部治理与业绩证明周期共同作用的结果。
相关推荐
接近50磅就送车?YouTube挑战背后的Whatnot营销
解析YouTube热门挑战“接近50磅赢汽车”的玩法设计,探讨其如何为直播平台Whatnot引流,以及重量竞猜类内容为何能吸引观众并实现商业转化。
《以撒的结合》开发者移除AI音乐,Steam差评风波平息
《以撒的结合:忏悔+》因使用AI音乐遭Steam差评轰炸,开发者已移除相关曲目。本文回顾事件经过,分析玩家对AI替代人类创作的焦虑,探讨游戏行业使用AI内容的透明度与信任成本问题。

数据中心为何成为大科技公司遭遇反弹的中心?
科技记者 Paris Marx 新书《Hyperscale》揭示数据中心如何成为大型科技公司遭遇反弹的核心。从资源成本、环境影响到政策博弈,本文分析数据中心从技术设施演变为政治议题的过程及其对行业的启示。