销售预测与财务规划为何总是对不上?

销售预测与财务规划的矛盾源于视角差异而非数据质量,对齐比精确更有价值。
销售预测与财务规划的矛盾并非数据准确性问题,而是两套语言体系从未对齐——销售关注管道阶段和签约概率,财务关注收入确认时点、毛利率和现金流。脱节会导致资源错配和决策信任瓦解,使预算审批变成拉锯战。文章提出治理化跨域业务案例方法,通过业务证据标准化、责任归属明确化和审批要求清晰化,将业务证据与财务影响连接起来。核心观点是:与其追求单一预测数字的精确性,不如追求跨部门视角的对齐。一个全公司都理解的预测,比只有财务看得懂的精确模型更有价值。
销售预测和财务规划之间的矛盾,几乎是每家公司都会遇到的经典难题。销售团队看到的是管道里活跃的商机,财务团队盯着的是收入确认的时间、毛利率、成本和现金流。两边说的都有道理,但放在一起就是对不上。问题不在于谁的数据更准确,而在于两套语言体系从来没有真正对齐过。
两套逻辑,两个世界
销售预测的底层逻辑是管道管理。一笔交易处在什么阶段、客户意向有多强、预计何时签约——这些是销售最关心的变量。销售倾向于乐观,因为乐观本身就是推动交易前进的动力。一个销售如果对每笔单子都持悲观态度,他的管道很快就会枯竭。
财务规划的底层逻辑完全不同。财务关心的是:收入什么时候能确认?这笔收入的毛利率是多少?对应的成本和费用什么时候发生?现金什么时候到账?一笔签约金额很大的交易,如果付款周期是180天,对财务来说短期内就是压力而不是利好。
据原文分析,即使两份报告各自都是准确的,当它们基于不同的假设、时间线和优先级时,仍然会导致相互矛盾的预期和困难的业务决策。这不是数据质量问题,而是视角问题。
收入确认是财务会计中的核心概念,指企业在何时将一笔交易记录为营业收入。根据权责发生制原则,收入确认的时点不取决于现金是否到账,而取决于商品或服务是否已完成交付、控制权是否已转移给客户。例如,一笔软件订阅合同若约定按年分期提供服务,即便客户一次性付清全款,财务也只能在服务实际提供的各期间分期确认收入。这就导致销售看到的"签约"与财务确认的"收入"之间天然存在时间差。此外,合同中是否包含退货条款、履约义务如何拆分等细节,都会影响收入确认的金额和节奏,这也正是销售预测与财务规划经常对不上的重要原因之一。
脱节的代价
当销售预测和财务规划长期脱节时,企业会付出实实在在的代价。最直接的是资源错配——如果销售预测过于乐观,公司可能提前扩张团队、增加库存或投入营销预算,结果收入没跟上,现金流就会出现缺口。反过来,如果财务过于保守,可能压制了本该抓住的增长机会。
更深层的问题在于决策信任的瓦解。当管理层发现销售的数字总是偏高、财务的数字总是偏保守时,两边的报告都会被打折扣看待。最终没人知道该信谁,预算审批变成拉锯战,战略决策被推迟。
这种脱节在跨部门协作中尤为明显。销售、财务、采购和运营各自维护自己的数据体系,缺乏统一的业务证据链来支撑判断。
现金流与利润的差异是理解销售与财务矛盾的关键。利润是收入减去成本费用后的账面结果,而现金流反映的是真金白银的进出时点。一家公司可能在账面上盈利,却因为应收账款回收周期过长而陷入现金短缺。销售关注的是签约金额和佣金计提,财务关注的是应收账款周转天数和经营性现金流的健康度。当销售为了冲业绩签下账期很长的合同时,利润表上可能很好看,但现金流量表却会持续承压。把现金流影响纳入销售管道的评估维度,意味着销售在推动交易时也要考虑客户的付款能力和付款意愿,而不只是签约金额的大小。
用治理化的跨域业务案例来连接
原文提出了一个解决思路:把业务证据和财务影响连接起来,明确责任归属和审批要求。核心做法是不再把预测当作孤立的部门报告,而是在做决策之前,先评估变化对整个组织的影响。
这正是Swchix所倡导的治理化跨域业务案例方法。它试图围绕收入、财务、采购和运营建立一个统一的决策框架,让各方在同一个语境下讨论同一个问题。具体来说,这意味着:
- 业务证据标准化:销售管道中的每一笔交易,不仅记录金额和阶段,还要关联到财务可识别的收入时间、成本结构和现金流影响。
- 责任归属明确化:每个关键假设都要有明确的负责人,而不是让数字在部门之间踢皮球。
- 审批要求清晰化:什么级别的变更需要什么级别的审批,提前定义好,减少事后扯皮。
这个方法的本质不是要消除销售和财务之间的视角差异——这种差异是天然存在的——而是让差异变得可见、可讨论、可管理。
跨域业务案例(cross-domain business case)是一种跨越部门边界、以业务事件为核心的决策分析框架。传统做法中,销售、财务、采购和运营各自维护独立的报表和假设,任何跨部门决策都需要反复对数、多次会议才能勉强达成一致。跨域业务案例的做法是:针对一个具体的业务事件(例如一笔大额交易或一次产能扩张),将各领域的关键假设、数据来源、责任人集中在一个共享的案例文档中。这样做的价值在于,当任何一方调整假设时,其他方可以立即看到对自己领域的影响,从而在同一个语境下讨论权衡,而不是各说各话。它本质上是把"事后对数"变成"事前对齐",降低跨部门沟通成本。
对齐比精确更重要
很多公司试图通过提高预测精度来解决这个问题,投入大量精力做更复杂的预测模型。但原文的观点暗示了一个不同的方向:与其追求单一数字的精确性,不如追求跨部门视角的对齐。
一个80%准确但全公司都理解的预测,比一个95%准确但只有财务看得懂的模型更有价值。因为前者能驱动一致的决策,后者只会制造更多困惑。
对齐的关键动作包括:定期让销售和财务坐下来核对假设差异、建立统一的收入确认口径、把现金流影响纳入销售管道的评估维度。这些动作不复杂,但需要持续投入。
当销售理解了一笔交易的财务全貌,当财务理解了管道背后的业务节奏,两边的对话就会从“你的数字不对”变成“我们对这笔交易的假设需要调整”。这才是真正有价值的跨部门协作。
相关推荐
用Git工作树让多个AI Agent并行开发互不干扰
AI Agent串行开发浪费大量时间,本文解析如何用Git工作树为多个Agent构建隔离环境,解决端口冲突、依赖污染问题,实现可复现的并行开发工作流。

Kyutai发布CADRE:延迟压到230ms的交互式世界模型视频自编码器
Kyutai 发布 CADRE 开放因果扩散视频自编码器家族,共 7 个模型。基于 CADRE 的世界模型在单张 H100 上跑 20 fps,反应延迟低于 230 ms,为交互式世界模型提供低延迟、可复现的开放前端。
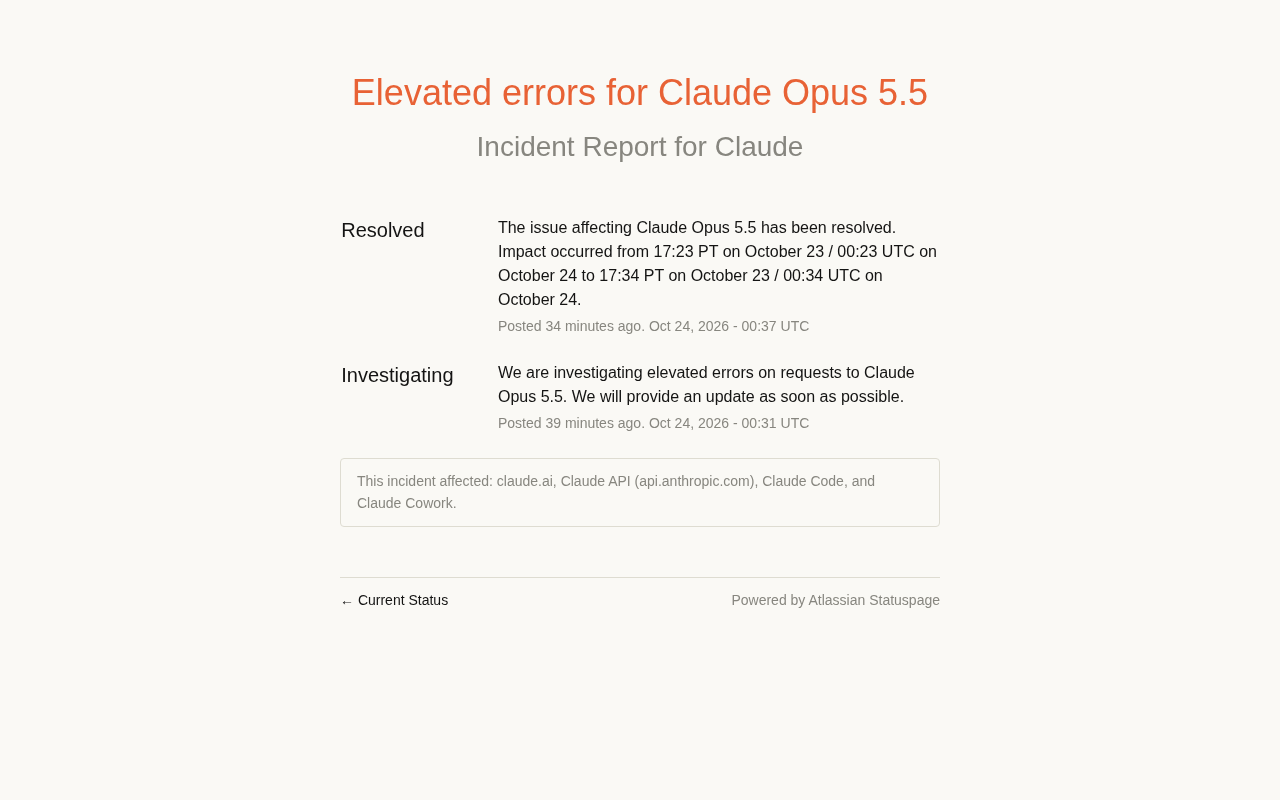
Claude Opus 5.5 报错激增:官方已修复,11分钟故障复盘
Claude Opus 5.5 出现请求错误率上升,官方状态页显示故障持续约11分钟后已解决。本文梳理事件时间线、影响范围,并给出开发者应对模型短时故障的重试、降级与多模型冗余建议。