研究机构称Anthropic IPO将考验投资者轻信度

研究机构称Anthropic IPO为「年度最荒谬」,引发AI估值与基本面脱节的激烈争论。
据CNBC报道,一家研究机构将Anthropic即将启动的IPO称为「年度最荒谬」,认为这是对投资者轻信程度的前所未有的测试,该观点在Hacker News上引发224点热度和179条评论。争议核心在于AI公司估值与可验证商业基本面之间的鸿沟:AI收入增长迅速但亏损同样惊人,私募高估值锚点可能被带入公开市场。社区反应两极分化,一方视其为泡沫信号,另一方强调Anthropic拥有真实企业客户和API收入。IPO结果可能对AI行业融资节奏产生连锁影响,投资者应关注收入增速、获客成本、续约率和推理边际成本等指标。
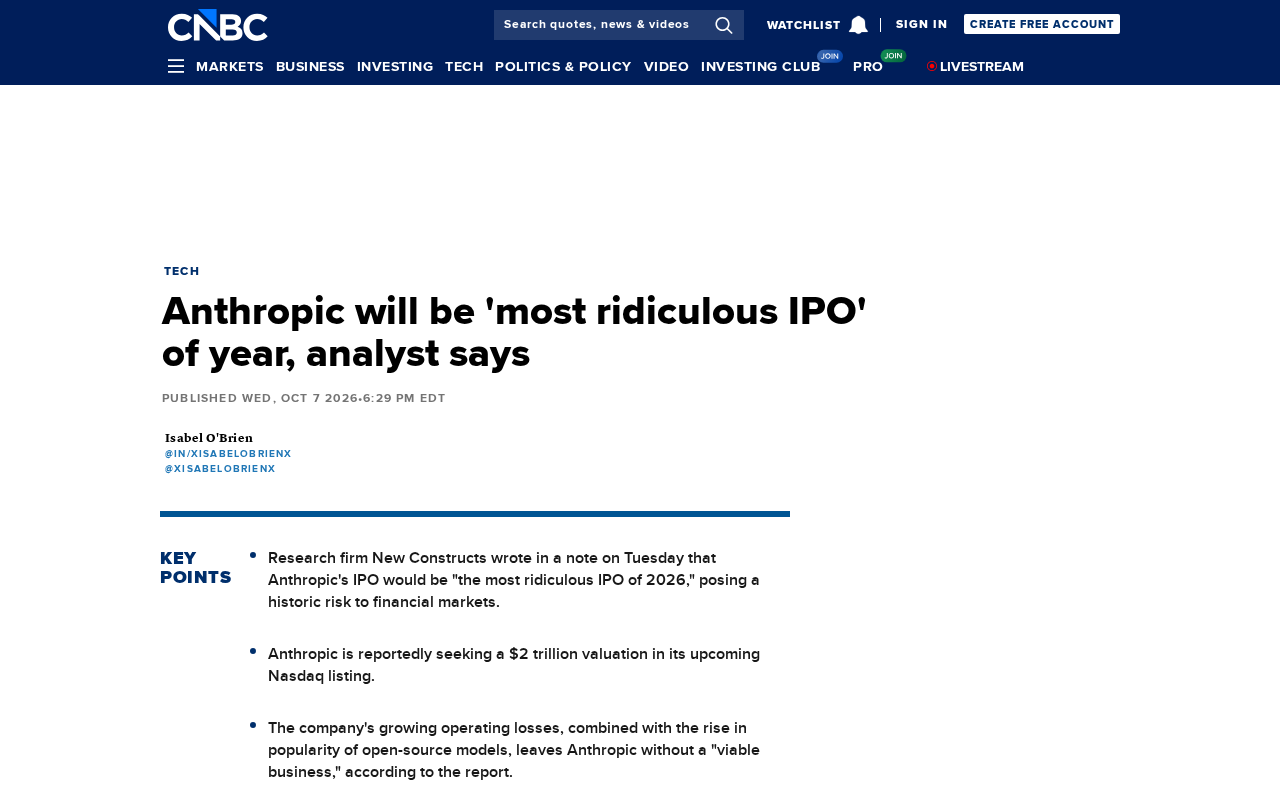
据CNBC报道,一家研究机构对Anthropic即将启动的IPO给出了极为尖锐的评价,称其将成为「年度最荒谬的IPO」,并认为这是对投资者轻信程度的一次「前所未有的测试」。这一观点在Hacker News上引发了224点热度、179条评论的激烈讨论。
争议的核心:估值与基本面之间的鸿沟
分析师的批评并非空穴来风。Anthropic作为OpenAI最直接的竞争对手之一,凭借Claude系列模型在企业级AI市场占据了一席之地。然而,研究机构的核心质疑在于:当前市场对AI公司的估值逻辑,是否已经脱离了可验证的商业基本面?
这种担忧并非针对Anthropic一家。整个生成式AI赛道在过去两年经历了估值膨胀,投资逻辑往往建立在「未来可能性」而非「当前收入」之上。当一家研究机构用「gullibility」(轻信)这样的词汇来形容投资者时,它实际上是在质疑整个AI投资叙事的可信度。
什么是IPO与私募估值锚点
IPO(首次公开募股)指一家公司首次将股份向公众出售并在证券交易所挂牌交易。在此之前的融资阶段被称为私募市场,主要由风险投资、对冲基金和主权财富基金参与。私募市场的估值通常由最近一轮融资的条款决定,而非公开竞价,因此容易受到流动性溢价、FOMO情绪和战略投资者意愿的影响。当公司从私募走向公开市场时,投行会以私募估值为参考设定发行价区间。如果私募估值本身已经偏高,IPO定价就难以真实反映公司基本面,这也是分析师质疑Anthropic的核心逻辑之一:公开市场投资者可能被迫为上一轮私募的溢价买单。
需要区分的是,IPO定价并不等于上市首日开盘价,后者由公开市场的供需决定,可能出现大幅溢价或破发,这进一步放大了估值的不确定性。
分析师为何用「荒谬」一词
根据CNBC的报道,该研究机构的措辞异常直接——将Anthropic的IPO称为「年度最荒谬」。这种表述背后隐含着几层判断:
其一,AI公司的收入增长虽然迅速,但亏损同样惊人。训练前沿模型的成本、人才争夺的开支、算力基础设施的投入,都让盈利前景模糊不清。
其二,IPO定价往往基于私募市场的高估值锚点,而私募估值本身可能已经包含了大量非理性溢价。当这个溢价被带入公开市场,散户投资者是否应该为此买单,是一个值得严肃对待的问题。
其三,分析师可能认为当前的市场情绪过于乐观,缺乏对AI商业模式可持续性的批判性审视。
前沿AI公司的成本结构
理解分析师对AI公司盈利前景的质疑,需要了解前沿模型公司的成本构成。训练一个顶级大模型(如Claude、GPT系列)的单次成本可达数千万至数亿美元,主要包括GPU算力租赁、数据中心能耗和工程团队开支。此外,推理成本——即每次用户调用模型时产生的算力消耗——随着用户规模增长而线性甚至超线性上升。人才成本同样惊人,顶尖AI研究员的年薪加股权包常超过百万美元。这三项开支叠加,使得即使收入高速增长,公司仍可能持续大额亏损。因此,收入增速本身不足以判断健康度,必须结合毛利率(收入减去推理成本后的比例)和现金消耗率(burn rate)来评估。这也解释了为何投资者需要关注「模型推理的边际成本变化」这一指标。
Hacker News社区的分歧
179条评论意味着这个话题远未达成共识。从Hacker News的讨论氛围来看,社区反应呈现出明显的两极分化。
一部分评论者认同研究机构的判断,认为AI泡沫的迹象已经足够明显,Anthropic的IPO可能成为检验市场理性的试金石。他们指出,历史上每一次技术热潮都伴随着过度投资和随后的调整。
另一部分人则认为这种批评过于苛刻。Anthropic拥有真实的企业客户、稳定的API收入和顶尖的研究团队,将其简单归类为「泡沫」忽略了它在AI安全和技术能力上的实际积累。对这些人来说,IPO只是公司发展的自然阶段,而非投机行为。
AI泡沫论的历史参照
评论者提到的「技术热潮伴随过度投资」有多次历史先例。2000年前后的互联网泡沫中,大量没有清晰盈利模式的公司以极高估值上市,随后纳斯达克指数从峰值下跌约78%。2010年代的清洁能源和3D打印热潮也出现过类似模式:技术前景真实,但短期内估值透支了未来多年的增长。不过,泡沫论也有反例——亚马逊在1997年上市后长期亏损,却被证明是合理投资。因此判断AI公司是否泡沫化,关键在于区分「暂时亏损但单位经济模型健康」与「亏损随规模扩大而加剧」两种情况。Anthropic的企业级定位和API收入模式,使其比消费级AI应用更接近前者,但训练成本的不确定性仍是最大变量。
对AI行业融资环境的潜在影响
无论Anthropic IPO的最终定价如何,这场争论本身已经揭示了一个更深层的问题:公开市场对AI公司的耐心还有多少?
如果Anthropic的IPO表现不及预期,可能会对整个AI赛道的融资节奏产生连锁反应。后续准备上市的AI公司将不得不面对更严格的审视,私募市场的估值逻辑也可能被迫调整。
反过来,如果IPO获得超额认购并表现强劲,则可能进一步强化「AI溢价」的叙事,吸引更多资本涌入。
IPO的连锁反应机制
一家标志性公司的IPO表现会通过多种渠道影响整个行业。首先是定价基准效应:如果Anthropic以低于私募估值的价格上市,后续AI公司的投行在定价时就必须下调参考锚点。其次是投资者情绪传导:公开市场基金和散户会重新评估AI赛道的风险回报比,可能导致资金从高估值AI股票流向盈利更明确的科技板块。第三是私募市场的滞后调整:风险投资基金在下一轮投资时会要求更低的估值或更严格的条款,初创公司的融资难度随之上升。反之,若IPO超额认购,则可能形成正向循环,吸引更多AI公司加速上市进程。这种「领头羊效应」在生物科技和云计算行业都曾出现,AI赛道大概率也会遵循类似规律。
投资者需要关注什么
对于关注这场IPO的投资者而言,几个关键指标值得追踪:收入增速与获客成本的比例、企业客户的续约率、模型推理的边际成本变化,以及公司在安全研究上的投入是否与商业目标形成冲突。
研究机构的尖锐评价或许带有夸张成分,但它提出的问题——AI公司的公开市场估值应该建立在什么基础之上——是每个参与者都无法回避的。
相关推荐

uGAP:统一100+非洲地理数据集的AI平台
uGAP是开普敦大学团队开发的非洲地理空间AI平台,统一120余个非洲数据集并提供Python SDK,支持数据发现、处理与模型训练一站式工作流,已用于气旋洪水制图等实战场景。

Cursor能控制你的电脑了:AI代理可驱动桌面应用测试
Cursor 新增桌面控制能力,AI 代理可驱动 iOS 模拟器等桌面应用测试自己构建的功能。本文分析这一更新对开发工作流的影响、技术实现可能路径及可靠性考量。

Vibecoding自研推理引擎:理想丰满,现实骨感
Reddit开发者分享Vibecoding自研推理引擎的真实经历:用WebGL2和GLSL在浏览器跑GGUF Q4模型,却陷入tokenizer调试地狱。本文分析浏览器端LLM推理的工程难点,以及为何直接clone llama.cpp是更理性的选择。