英国人均发电量竟低于1970年代:能源结构巨变的深层信号

英国人均发电量回到1970年代,去工业化、能效提升与能源转型三重力量共同作用。
英国人均发电量已回落至1970年代水平,这一反直觉现象挑战了经济增长必然推高用电量的传统假设。文章分析指出,去工业化只是部分原因——制造业占GDP比重从30%以上降至不足10%,直接削减了工业用电。但真正让曲线持续下探的是终端用能效率的不断提升,从LED到变频热泵,每一轮设备更新都在压缩单位产出的电力消耗。与此同时,能源结构转型带来隐性代价:风电和光伏的容量系数远低于火电,装机容量增长未能等比例转化为发电量。未来,电动车和热泵的普及可能推动人均发电量触底回升,但驱动力将来自交通和供暖电气化,而非工业复苏,届时电力系统将更分散、更依赖可再生能源、更受天气影响。
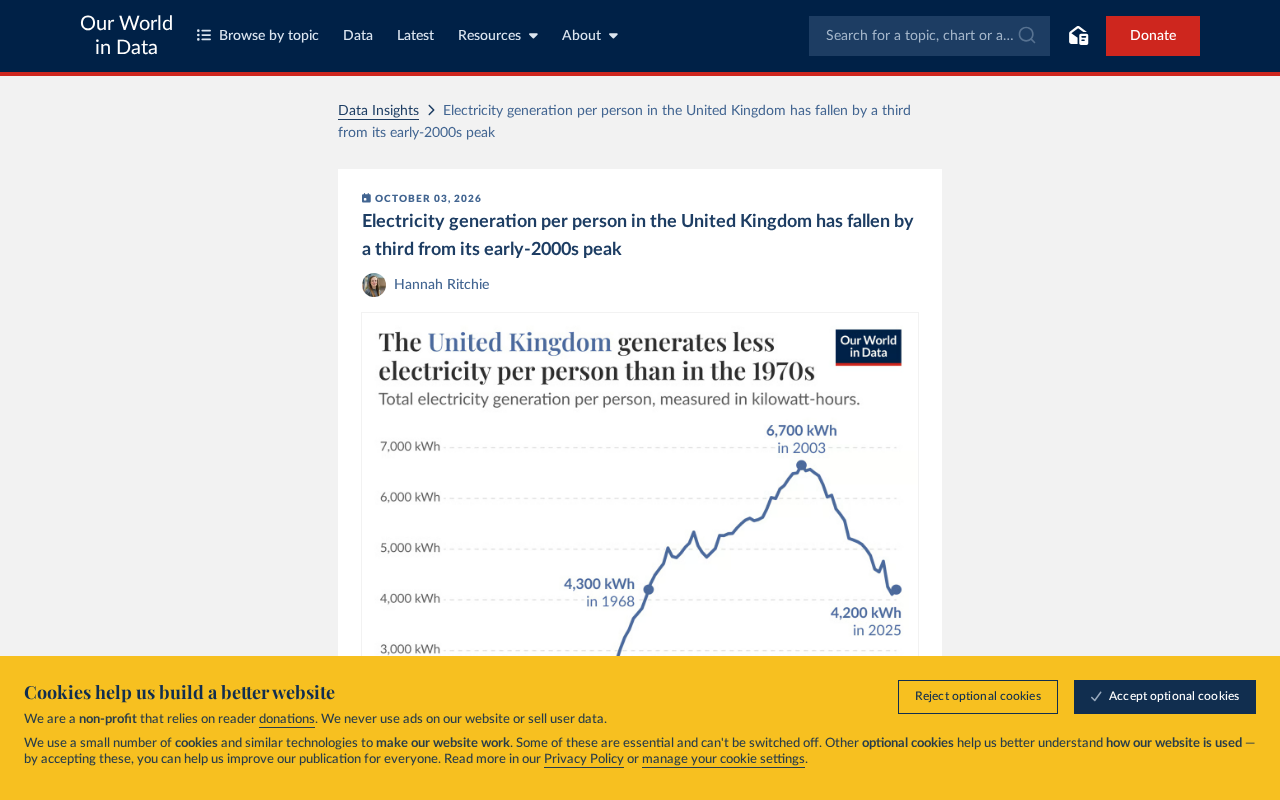
英国的人均发电量已经回落到1970年代的水平。这个事实乍看之下像是某种衰退的信号,但如果把时间线和能源结构变化叠在一起看,故事远比"用电变少了"复杂得多。
一个反直觉的数据
在大多数人的直觉里,一个国家的用电量应该随经济增长而持续攀升。过去半个多世纪,全球电力需求几乎是一条单调上升的曲线,数据中心、电动车、热泵、空调——每一项新技术都在推高电力消耗。英国却走出了一条相反的轨迹。
据Hacker News上相关讨论引用的数据,英国当前的人均发电量低于1970年代。这意味着这个曾经以燃煤发电驱动工业革命的国家,在半个世纪后,平均每个英国人背后运转的发电机组输出功率反而更小了。
这个数据之所以值得深究,是因为它同时挑战了两个常见假设:经济增长必然推高用电量,以及去工业化必然导致能源消耗崩塌。英国的情况恰好夹在两者之间。
人均发电量与人均用电量是两个容易混淆但含义不同的指标。发电量衡量的是本国发电设施的总产出,而用电量是终端消费的电能,二者之间还隔着输配电损耗、厂用电以及电力进出口。英国是欧洲电力互联程度最高的国家之一,通过海底电缆与法国、荷兰、比利时、挪威等国相连,进口电力在总供应中占比可观。这意味着英国国内发电量下降,并不必然等于英国人所消费的电力同等幅度减少——部分缺口由进口电力填补。分析英国电力趋势时,这一口径差异不容忽视。
去工业化只是部分解释
英国制造业占GDP的比重从1970年代的30%以上一路下滑到如今的不足10%。钢铁、化工、汽车组装这些高耗能行业大规模外迁或关停,确实直接削减了工业用电需求。这是最容易被拿来说明的解释,但它并不完整。
如果只是去工业化,人均用电量应该下降到一个新平台后趋于稳定,而不是持续下探。真正让曲线继续走低的是另一条线索:终端用能效率的持续提升。
从白炽灯到LED、从定频空调到变频热泵、从老旧电机到高效伺服系统,每一轮设备更新都在压缩单位产出的电力消耗。英国在这方面的推进速度并不慢,欧盟能效指令和本国碳预算框架都在倒逼企业和家庭升级设备。
能源强度(单位GDP的能源消耗量)和电力强度是衡量经济与能源脱钩程度的核心指标。发达国家在过去几十年普遍经历了两者同步下降的过程,原因包括产业结构向服务业转移、高耗能环节外迁、以及设备效率提升。英国是这一趋势最典型的经济体之一,其电力强度自1970年代以来持续走低。理解这一点有助于区分两种不同的下降:一是经济“变轻”导致的总量减少(去工业化),二是在相同产出下用更少电的效率改善(技术进步)。英国人均发电量的持续下探,正是两者叠加的结果,而非单一因素所能解释。
能源结构转型的隐性代价
英国电力结构的变化同样在起作用。燃煤发电占比从曾经的主导地位跌至接近于零,天然气、风电和核电填补了缺口。表面上看这是脱碳的胜利,但发电量的统计口径在这里变得微妙。
可再生能源的装机容量增长并不总能等比例转化为发电量。风电受制于天气波动,太阳能受制于日照条件,它们的容量系数远低于传统火电。这意味着要发出同样的电量,需要安装更多的装机容量——而人均发电量这个指标反映的是实际输出,不是装机规模。
换句话说,英国在能源转型上投入了大量资本,但最终体现在人均发电量上的数字却在收缩。这既是效率提升的结果,也是能源结构变化的副产品。
容量系数是理解这一悖论的关键概念。它指发电机组在特定时段内的实际发电量与其理论最大发电量(按铭牌额定功率满负荷运行计算)之比。传统燃煤和核电机组可以长时间稳定在80%甚至90%以上的容量系数运行,而陆上风电的全球平均容量系数通常在25%-35%,海上风电稍高,约40%-50%,太阳能光伏则往往只有15%-25%。这意味着要替代一座100万千瓦的燃煤电厂,可能需要配置300万千瓦以上的风电或光伏装机。因此在统计上经常出现“可再生能源装机容量屡创新高,但总发电量增长缓慢甚至下降”的现象。英国近年来的经验正验证了这一点:风电装机持续扩张,但人均发电量并未同步上升。
这对未来意味着什么
人均发电量下降本身不是问题,问题在于它是否可持续。如果电动车和热泵真的大规模普及,电力需求将出现结构性反弹。英国国家电网已经多次上调电气化情景下的电力需求预测,这与当前的人均发电量下行趋势形成张力。
一个可能的结果是:未来十年英国的人均发电量将触底回升,但回升的驱动力来自交通和供暖电气化,而非工业复苏。那将是一个与1970年代完全不同的电力系统——更分散、更依赖可再生能源、更受天气影响。
对于关注能源转型的读者来说,英国这个案例的价值在于它提供了一个罕见的样本:一个发达经济体在去工业化、能效提升和脱碳三重力量叠加下,电力系统会呈现什么样的形态。人均发电量只是入口,背后的结构变化才是真正值得追踪的信号。
相关推荐

房产经纪人用AI提效的5个实操方法(2026版)
房产经纪人如何用AI提效?结合YouTube实操演示,拆解ChatGPT写房源描述、Canva做营销物料、表单管理开放日线索、Zapier自动跟进、卖家面谈准备5个方法,并提示公平住房法规、照片真实性与定价核实等风险边界。

Grok Bot vs ChatGPT Agent:两大AI代理谁更强?
Grok Bot 与 ChatGPT Agent 有何区别?本文对比两者的工作方式:Grok Bot 拥有云端计算机、可常驻工具内自动执行多步任务;ChatGPT Agent 在浏览器中操作网页,通用任务更成熟。附选型建议。

Walmart Agent Gateway:AI帮你自动购物,亚马逊为何反其道而行?
沃尔玛推出Agent Gateway,允许ChatGPT、Gemini等AI助手直接接入商品库替用户搜索比价加购,并设消费限额与逐笔审批三道安全阀。亚马逊则封堵外部AI代理,两大零售巨头走向相反路线。功能目前仅限美国,印度市场或随后跟进。