英伟达丑闻持续发酵:AI芯片霸主面临信任危机
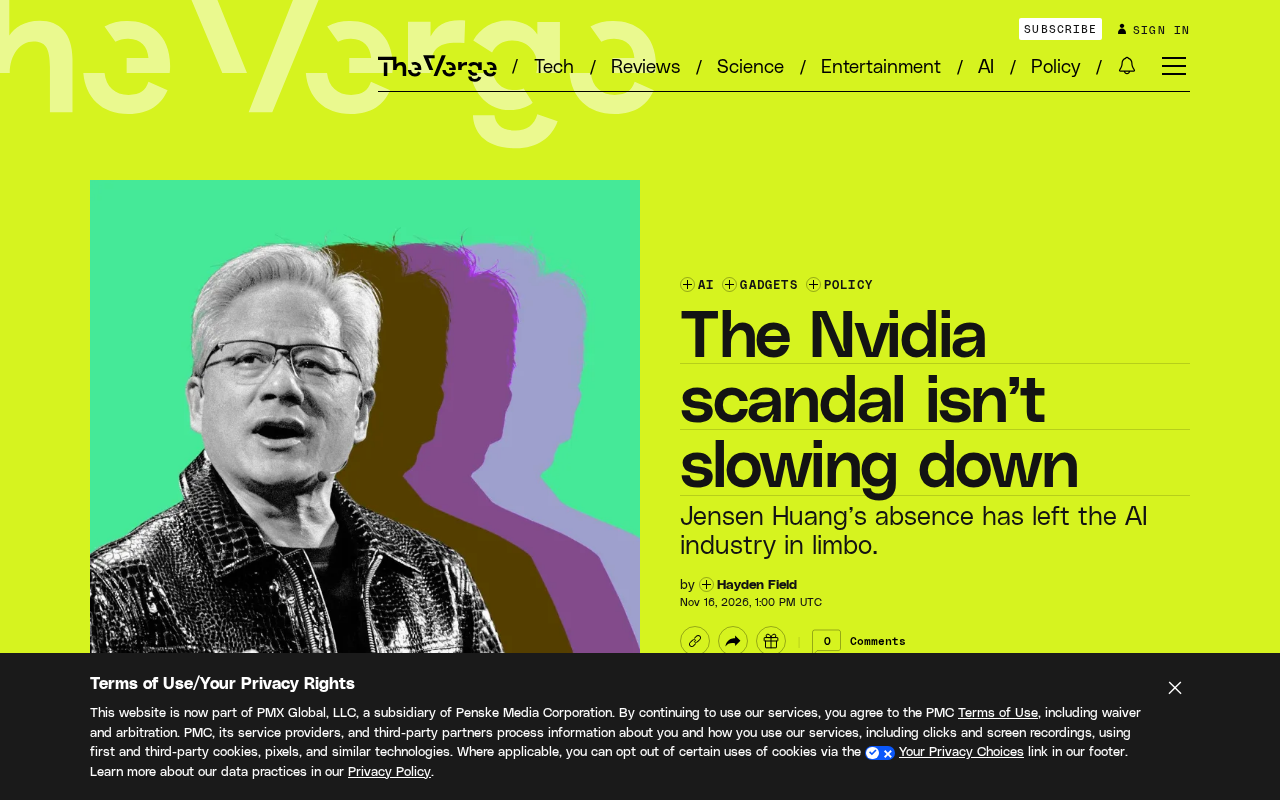
英伟达因供需失衡与生态垄断争议持续发酵,主导地位短期难撼但信任裂缝已现。
英伟达凭借GPU与CUDA生态成为美国先进AI技术赖以构建的基石,需求持续超过供给赋予其罕见的定价权与生态话语权。然而,这种绝对主导地位正被一系列争议侵蚀:供应分配的公平性、市场地位的可持续性以及与大客户之间的不对等权力关系,都成为舆论焦点。争议沿产业链传导,促使AI初创公司面临研发不确定性,云厂商加速自研芯片,监管者审视其垄断性地位。黄仁勋的行业影响力建立在持续交付最强算力的确定性之上,一旦这种确定性被动摇,客户可能从排队等货转向多点下注。英伟达短期主导地位难被撼动,但“丑闻停不下来”本身已暴露出权力与信任之间的失衡。
英伟达的“丑闻”为何停不下来
过去几年,黄仁勋作为英伟达CEO、联合创始人兼总裁,对AI发展进程拥有近乎空前的塑造力。据The Verge报道,英伟达的芯片是“美国先进AI技术赖以构建的基石”。持续增长的需求始终超过供给,以至于AI公司的CEO们几乎是在“朝拜”英伟达。然而,这种绝对主导地位正被一系列争议所侵蚀——围绕英伟达的“丑闻”不仅没有平息,反而在持续发酵。
供需失衡:权力与风险的同一枚硬币
英伟达的芯片之所以成为AI竞赛的硬通货,根源在于供需的长期错配。需求端,从大模型训练到推理部署,几乎所有前沿AI工作负载都依赖其GPU;供给端,产能爬坡与供应链限制让交付周期拉长。这种结构性稀缺赋予英伟达罕见的定价权与生态话语权,也让客户在谈判桌上处于被动。
The Verge的报道点出了一个关键事实:英伟达的硬件是“美国先进AI技术赖以构建的基石”。这句话既是褒奖,也是风险提示——当整个AI产业的基础设施高度集中于一家公司,任何关于其商业行为、供应分配或竞争手段的争议,都会被放大为行业级议题。
GPU(图形处理器)最初专为图形渲染设计,因其大规模并行计算架构,在执行矩阵运算等AI核心负载时效率远超CPU。大模型训练需要成千上万块GPU协同工作数周甚至数月,推理部署则要求低延迟、高吞吐的持续算力供给。英伟达的GPU(如A100、H100系列)凭借性能与软件生态的双重优势,成为AI基础设施的事实标准。这种技术路线依赖意味着,AI产业的算力供给高度集中于少数几款芯片产品,一旦产能或分配出现问题,整条产业链都会受到波及,这也是供需失衡被放大为行业风险的底层原因。
争议焦点:丑闻到底指向什么
从现有信息看,围绕英伟达的“丑闻”讨论集中在几个层面。其一是供应分配的公平性:在芯片极度短缺的背景下,谁能优先拿到货、以什么条件拿货,直接关系到AI公司的生死存亡。其二是市场地位的可持续性质疑:当一家公司同时掌握硬件、软件生态(如CUDA)和开发者关系,竞争边界在哪里。其三是与客户之间的权力关系——AI CEO们“朝拜”英伟达的描述,本身就暗示了一种不对等的依赖结构。
需要说明的是,原始报道并未展开丑闻的具体细节,更多是从宏观层面勾勒英伟达所处的舆论环境。这也意味着,围绕英伟达的争议目前仍处于“持续发酵”而非“尘埃落定”的阶段。
CUDA(Compute Unified Device Architecture)是英伟达自2006年起推出的并行计算平台与编程模型,它允许开发者用C/C++等语言直接调用GPU进行通用计算,而不仅限于图形渲染。经过十余年积累,CUDA已形成庞大的库生态(如cuDNN、TensorRT)和开发者社区,绝大多数深度学习框架(PyTorch、TensorFlow)都优先甚至仅针对CUDA优化。这种生态锁定效应意味着,即便竞争对手的芯片在峰值算力上接近英伟达,客户迁移时仍需承担代码重写、性能调优和人才培训的高昂成本。因此,CUDA不仅是技术工具,更是英伟达维持市场地位的核心护城河,也是外界质疑其竞争边界时无法绕开的议题。
对AI产业的连锁影响
英伟达的争议不只是公司层面的公关问题,它会沿着产业链传导。对AI初创公司而言,芯片获取的不确定性直接影响研发节奏和融资叙事;对云厂商而言,自研芯片的紧迫性被进一步放大;对监管者而言,一家公司对“美国先进AI技术基石”的垄断性地位,天然会引发竞争政策层面的审视。
黄仁勋此前积累的行业影响力,建立在“持续交付最强算力”这一确定性之上。一旦这种确定性被争议动摇,客户的行为模式可能从“排队等货”转向“多点下注”,即便短期内替代方案在性能或生态上仍有差距。
自研芯片(ASIC/定制加速器)是云厂商和大型科技公司为降低对英伟达依赖而采取的策略。谷歌的TPU、亚马逊的Trainium/Inferentia、微软的Maia等,均针对特定AI负载进行定制化设计,在推理等场景下可实现更优的能效比和成本控制。然而,自研芯片面临软件栈不成熟、开发者迁移意愿低、流片周期长等挑战,短期内难以完全替代通用GPU。英伟达供应分配的不确定性,客观上加速了这些自研项目的推进节奏,也使“多点下注”从备选方案上升为战略必需。
结语:霸权不会一夜崩塌,但裂缝已经出现
英伟达在AI芯片领域的主导地位短期内难以被撼动,其硬件仍是先进AI技术构建的基石。但“丑闻停不下来”这一现象本身值得警惕:当一家公司成为整个产业的基础设施,它的每一个争议都会变成行业的争议。对英伟达而言,真正的考验或许不是能否继续卖出更多芯片,而是能否在权力与信任之间找到新的平衡。
相关推荐

Zed编辑器发布v1.29.2:一次常规版本迭代的观察
Zed编辑器发布v1.29.2补丁版本,由@JosephTLyons完成版本升级,提交经GitHub签名验证。本文梳理该版本的基本信息、补丁版本的含义以及对用户升级的实际建议。

Anthropic IPO遭质疑:Hacker News热议其上市时机
Hacker News出现「Just say no to Anthropic's IPO」帖子,引发对Anthropic上市时机与AI公司资本化的讨论,涉及估值泡沫与使命独立性等议题。

Genie 4世界模型上手:像木偶师一样实时导演世界
Google DeepMind 世界模型 Genie 4 深度解析:Special Guest X 实测展示如何用提示词实时导演场景、通过 Project Genie 构建自定义交互应用,以及提示词即种子的可复现设计。