98%家庭不付费AI:消费级AI到底是机会还是幻觉?
a16z数据显示仅2.2%美国家庭为AI付费,引发"永不付费"还是"尚未付费"的核心争论。
a16z第七版消费级AI报告揭示了一组极端数据:全美仅2.2%家庭为AI订阅付费,但付费用户中顶部1%的月均支出高达903美元,相当于后50%用户的总和。真正的高消费群体是用AI来构建、创作和完成工作的"高意图用户",Runway、n8n等工具的使用量是平均水平的10-23倍。与此同时,微软和Meta大幅削减Claude使用量,但这更多反映竞争实验室的自然选择而非行业趋势。围绕98%不付费家庭,乐观派援引历史渗透曲线,悲观派则指出科技圈将自身高负载生活误当普世需求。文章最终认为,AI消费不存在传统SaaS的收入上限,娱乐化场景和广告模式提供了新变现路径,真实格局介于两个极端之间。
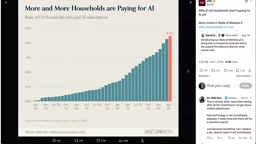
最新的消费级AI数据出炉,呈现出一组极具冲击力的反差。a16z发布的第七版《Top 100消费级AI应用》报告显示,付费AI用户中最顶尖的1%,花钱总额竟然相当于后50%用户的总和;更惊人的是,全美只有2.2%的家庭为AI订阅付费——换句话说,98%的美国家庭目前根本不为AI掏钱。
这组数字抛出了一个价值连城的问题:这98%是"还没开始付费",还是"永远不会付费"?如果是后者,那么大型AI公司可能需要完全不同的产品形态或商业模式,才能触及这部分人群。
顶级用户与普通用户的巨大鸿沟
按a16z引用的数据,付费AI用户中top 1%的人均月支出高达903美元,而中位数用户只花25美元。注意,这里的top 1%不是全体AI用户的前1%,而仅仅是"愿意付费者"中的前1%——而付费者本身在所有AI用户中就只占极小一部分。
这些高消费用户把钱花在哪里?答案非常清晰:构建与自动化工具、内容创作工具、以及工作相关的产品。他们购买Notion的比例是平均水平的9倍以上,视频生成平台Runway和Higgsfield分别达到10倍和15倍,而自动化工具n8n更是达到惊人的23倍。消费级AI真正的第一个市场,是那些用工具来"构建、创作、把活干完"的人。
从榜单结构看,a16z将Top 100拆成网页端月访问量前50和移动端月活前50,这一版还首次加入了按月收入排名的前50。有意思的是,很多应用在不同维度的排名差异巨大。本轮新上榜产品只有11个,是七版以来最少的一次,这或许暗示消费级AI正在从"百花齐放"迈向某种整合阶段。
a16z(Andreessen Horowitz)是硅谷最具影响力的风险投资机构之一,其消费级AI报告自2023年起每半年发布一次,已成为行业观察AI应用渗透率的重要基准数据源。报告的网页端数据来自SimilarWeb等第三方流量估算工具,移动端数据来自Sensor Tower等应用分析平台,收入数据则综合多方口径估算,并非来自企业官方披露,因此各项数字应理解为量级参考而非精确财务数据。ARR(年度经常性收入)是SaaS和订阅制产品常用的健康度指标,将当月订阅收入乘以12得出,反映业务规模但不等于实际年收入。
大模型格局与创业公司的生存空间
在头部LLM方面,ChatGPT、Gemini、Claude的相对位置保持稳定。消费端数据显示,Claude在付费美国订阅用户上已追平Gemini,但两者都远落后于ChatGPT。Claude在把用户转化为高价订阅方面做得更好,一度在净新增订阅上领先ChatGPT,但近两个月又被反超——7月和8月ChatGPT的净新增订阅明显占优。
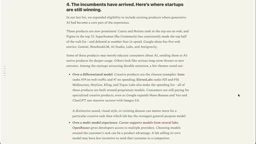
当头部巨头巩固地位,创业公司的突围路径也逐渐清晰。a16z总结了三条:拥有差异化的自有模型(如音乐生成平台Suno、语音生成平台11Labs);提供多模型体验(如支持多家模型的Cursor、专为开发者聚合多供应商的OpenRouter);或者极致聚焦某个特定人群(如服务医生的OpenEvidence、面向隐私敏感用户的Venice)。
社区对榜单的第一反应往往是"惊讶"——很多人根本没听说过某些高排名应用。比如Plod这类随身记笔记工具,本文作者坦言自己只在做节目时了解过,直到一位室内设计师上门时掏出来实际使用,才明白"边走边记"的形态为何在真实工作场景里更合理。Suno排在收入榜第7,很多人误以为付费主力是专业音乐人,实际上大量使用来自娱乐——人们给家人朋友做些搞笑歌曲,乐在其中,愿意为此付费。
文中提及的几家创业公司代表了不同的差异化路径。Suno是专注AI音乐生成的平台,用户输入文字描述即可生成完整歌曲,其商业化路径验证了"娱乐型AI"的付费潜力。11Labs(ElevenLabs)是语音克隆与合成领域的头部公司,提供高保真多语言语音生成API,大量播客、有声书和无障碍应用依赖其服务。Cursor是基于AI的代码编辑器,内置多家大模型接口,被开发者广泛用于辅助编程。OpenRouter则是一个API聚合网关,允许开发者用统一接口调用OpenAI、Anthropic、Google等多家模型,降低供应商锁定风险。这些公司的共同点是找到了通用大模型尚未深度覆盖的垂直场景,并在体验层形成护城河。
智能体舰队与企业采购的变化
除了消费数据,近期还有几条值得关注的行业动态。一群"智能体舰队追踪者"在初步报告中称,检测到数千个使用腾讯AI基础设施的智能体,正向阿里的地图服务AMAP发送批量请求。研究者刻意避免使用"智能体蜂群"这一说法,因为没有证据表明这些智能体之间存在协调,而改称"智能体舰队"。
这些智能体看起来只是批量索取公园、动物园、医院等本地地标信息,最坏的情况也不过是绕过API规则进行批量数据抓取。但这类追踪研究正成为一个增长中的领域,有助于我们理解这些智能体在网络上究竟在做什么。
企业采购端也出现剧变。据The Information报道,微软将其内部Claude账单预算削减了三分之一,程序员被要求限额使用并转向微软自研模型;Meta的Claude使用量更是腰斩,在高峰期约有6万名员工使用Claude Code,经过10%裁员和自研工具MetaCode推出后,用户降至3万,而MetaCode恰好也积累了3万用户。Meta对Anthropic的月支出已降至约1.05亿美元。
这些变化恰逢Anthropic筹备IPO,华尔街正在深挖其财务结构。披露显示,仅两家客户就占了Anthropic 2025年收入的四分之一。不过要理性看待微软和Meta的削减——它们本身是竞争实验室,只是因为Anthropic模型此前实在太强才"不情愿地"使用,一旦自研模型追上,转移是自然选择,这并不代表普通企业客户的行为。
文中"智能体舰队"(Agent Fleet)与"智能体蜂群"(Agent Swarm)的区分,反映了当前AI安全研究领域对术语使用的谨慎态度。"蜂群"隐含协调与通信能力,暗示多智能体之间存在某种集中指挥或点对点协作机制;而"舰队"仅描述数量规模,不预设协调关系。这一区分在法律和监管层面同样重要:有协调的批量爬取在许多平台服务条款和部分司法管辖区的反竞争法规下可能构成违规,而无协调的高频访问则更接近普通流量异常。随着AI智能体被部署执行越来越多的自主网络任务,如何界定、检测和规范此类行为,正在成为平台治理和AI安全的新课题。
关于企业端数据:Meta的Claude Code使用量从约6万降至3万,与其自研工具MetaCode的用户增长高度对称,清晰地展示了大型科技公司在AI工具采购上"先外购验证、再内化替代"的典型路径。Anthropic的IPO筹备使这些客户集中度数据受到华尔街格外关注——两家客户占据四分之一收入,意味着较高的营收集中风险,这是机构投资者在估值时会显著折价的因素。
"永不付费"还是"尚未付费"的世纪之辩
回到核心问题。乐观派认为这纯粹是早期采用阶段。有人援引历史数据:美国家庭渗透率从2%到50%,电脑用了19年,汽车15年,智能手机6年半,意味着AI只是还早。也有人类比其他付费品类——25%的家庭付费SiriusXM,55%付费云存储,91%至少付费一个流媒体服务。
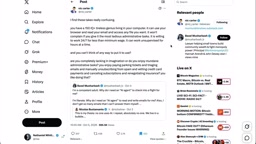
微软的Nicholas Bustamante说得更激进:"没有人在用AI,我们活在泡沫里。即使付费的朋友,让他们打开ChatGPT展示查询记录,也只是那几个基础操作。多数人根本不知道可以上传照片提问、连接Gmail让智能体收发邮件、或让智能体打开浏览器办理登机。"
但反对声同样尖锐。律师Basil Musharbash直言:"我是个有能力的成年人,为什么需要AI替我办登机?我识字,为什么需要AI替我读写邮件?对绝大多数人来说,这里根本没有实质效用。"他进一步拆解了被反复提及的"订机票"案例:办登机从来没花过他20分钟,而约55%的美国成年人一年根本不坐飞机。他一针见血地指出:"科技圈的人经常把自己高差旅、高邮件、高行政的生活方式误当成普世的人类工作负载。"
投资人Nick Carter则站在另一端反驳:"你拥有一个150+智商、住在你电脑里的助手,它能用你的浏览器、读你的邮件、访问任何文件,不抱怨任何繁琐任务,愿意7×24小时以低于最低工资的价格工作——你居然想不出任何用途?"
为什么"消费者不付费"未必动摇行业逻辑
即便承认普通消费者对AI的付费意愿存在天花板,这也不必然否定整个行业的财务叙事,原因有二。
其一,不同于传统SaaS,AI的消费上限极高。SaaS的天花板往往是每月一两百美元的最高级账户,而AI的高级用户可以在ROI为正的前提下每月花费数千乃至数万美元。
其二,消费级AI不必只靠生产力、也不必只靠订阅变现。Suno实现数亿美元ARR,相当一部分来自把它当娱乐平台的"普通人"。而广告这一"又爱又恨"却支撑了大半个互联网的模式也在跟进——OpenAI刚宣布在ChatGPT中内嵌可视化广告,不再局限于文字广告。同时,ChatGPT周触达人数已达12亿,自7月底宣布10亿里程碑以来增长20%。
a16z报告中最耐人寻味的一张图,展示了消费级AI的增长空间:目前AI应用高度集中在生产力工具、搜索问答、创作、图片视频等类别,而在流媒体、零售市场、社交通讯、旅行、个人理财、求职、房产、游戏、约会等品类里,Top 100中几乎没有AI平台的身影。
早期采用者动辄说"我们还很早"的确容易成为对平庸数据的托词。但就消费级AI而言,假设今天的格局就是几年后的终局,同样是一种误判。真正的答案,很可能介于"永不付费"与"尚未付费"这两个极端之间。
OpenAI在ChatGPT中引入可视化广告,标志着生成式AI正式进入广告变现阶段。传统互联网广告模式(搜索广告、信息流广告)依赖用户意图信号和高频点击路径,而AI对话界面的广告形式目前仍处于探索期——如何在不破坏对话体验的前提下插入商业信息,是产品设计上的重大挑战。与此同时,AI广告在归因追踪上面临新问题:当用户通过AI助手完成购买决策而非直接点击广告链接时,传统的点击归因模型难以准确衡量广告效果。ChatGPT周触达12亿人次的数据若属实,其广告库存规模已足以与主流社交平台竞争,但变现效率(CPM/CPC水平)能否接近Google或Meta仍有待市场检验。
相关推荐

智能体底座(Harness)比模型本身更关键:YC深度解析Agent架构演进
YC在Harness Night分享会上提出:决定智能体能力的关键不是模型本身,而是外层的Harness底座。本文梳理从GPT-2到自改进Harness的演进,解析Prime Agent、OpenJarvis、QM三大实践及Agent架构设计要点。

用n8n搭建LinkedIn线索抓取与丰富化自动工作流
一套基于n8n的LinkedIn线索抓取与丰富化自动工作流:只需填写职位、地点、行业和公司规模,系统即可自动生成含专业邮箱和验证状态的客户名单并写入Google表格。本文解析其流程、输出字段与合规注意事项。

SageMaker HyperPod:跨团队共享GPU集群的隔离与公平性实践
Amazon SageMaker HyperPod 推出跨团队共享GPU集群的参考架构,通过IAM Identity Center认证、Kubernetes命名空间隔离、Task Governance公平调度和成本分摊,实现算力安全共享与费用透明化。