Anthropic IPO定价拆解:你为1.18万亿付了什么

Anthropic IPO定价74美元对应1.18万亿市值,核心赌注是2030年收入超NVIDIA当前水平。
Anthropic IPO定价区间70-78美元,按中间价74美元计算,因股份统计口径不同对应9680亿、1.18万亿、1.4万亿美元三种市值,分析者认为1.18万亿最诚实,扣除2160亿现金后生意本身约9600亿。文章拆解了单位经济:每100美元收入约58美元流向算力且比例上升,一次性捐款匹配导致当季实际支出103美元。Run rate收入810亿按最佳月份年化,实际过去12个月入账约350亿,对应12至27倍市销率。季度环比增速从144%降至47%。反推2030年需达3300亿收入、连续四年年增42%,超过NVIDIA当前3030亿年收入。公司签下9090亿采购承诺,约707亿12个月内到期。首份财报三条观察线:收入220亿以上、算力占比降至60%以下、调整后利润每100美元留10美元以上。
Anthropic的IPO文件终于把价格摆上了台面:8250万股,每股70到78美元。按中间价74美元算,这家公司值多少钱?市面上流传着三个数字——9680亿、1.18万亿、1.4万亿美元,它们都真实存在,区别只在于你数了哪些股份。
一位长期跟踪IPO的YouTube分析者在逐页读完文件后给出了自己的判断:1.18万亿是那个「诚实的数字」,扣掉账上2160亿现金后,生意本身定价约9600亿美元。而你要回答的问题是——这笔钱买到的到底是什么?
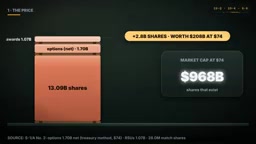
三个市值,一个诚实答案
三个数字的差异来自股份统计口径。只算IPO后实际存在的股份,按74美元计约9680亿美元;加上已承诺给员工的期权和股票奖励(每股约多出28亿美元价值),升到1.18万亿;再算上预留但尚未授予任何人的约20亿股未来员工激励池,就摸到了1.4万亿的顶。
分析者的选择是中间那个:已经存在或已经许出去的股份才构成真实稀释。按这个口径,Anthropic的市销率大约15倍——低于OpenAI上一轮私募融资的25倍,远低于Palantir的49倍,只比NVIDIA的13倍略贵。
但估值从来不是孤立数字。Anthropic同时签下了约9090亿美元的采购承诺,主要用于未来约十年的算力。这个数字约等于公司当前市值(按此定价)的四分之三,其中约707亿美元在未来12个月内到期。IPO前,这笔账单超过公司现金的一半;IPO资金到账后,占比降到约三分之一。
分析者对此的解读偏向正面:这不是传统意义上的债务,而是提前锁定芯片供应、为预期中的需求做准备。但它和股价需要的增长是同一个赌注——如果增长放缓,账单不会跟着放缓。
市销率(P/S Ratio) 是衡量公司估值最常用的指标之一,计算方式为市值除以过去12个月(或预期)的营业收入。它特别适用于尚未盈利或利润波动较大的成长型公司,因为收入比利润更难被会计手段修饰。市销率的合理性高度依赖行业与增速:软件公司通常在5-15倍,超高速增长的AI公司可到20-50倍。文中用15倍、25倍、49倍、13倍做横向对比,本质是在问「同样的收入,市场愿意为Anthropic付多少钱」。需要注意的是,市销率的分母口径(run rate还是实际入账收入)会极大影响结果,文中12倍与27倍的差异正源于此。
每100美元收入,58美元进了算力
理解这门生意最直接的方式是追踪100美元的去向。
一家企业在云上花100美元,约58美元直接流向算力——芯片、数据中心和电力。约14美元给销售和合作伙伴,约10美元给人员薪酬,剩下约21美元是其他开销。但那21美元里有12美元是一次性的:Anthropic用股票匹配员工捐款,在当季记了约20亿美元费用。加总下来,它实际上花掉了约103美元,亏3美元。
剔除一次性捐款匹配,它留下约8美元;再按Anthropic偏好的口径剔除股票薪酬等项目,留下约14.5美元。分析者据此判断:这门生意在一次性项目之前是赚钱的,只是不多,而吞噬利润的正是算力。
更值得警惕的是这个比例在上升——第二季度时算力占48美元,到最近季度变成58美元。原因是需求增长快过自有芯片供给,只能临时租用,价格自然更贵。
Run rate(年化收入) 是SaaS和成长型公司常用的非会计准则指标,通常取最近一个月或一个季度的收入乘以12(或乘以4)来估算全年水平。它的优点是能及时反映最新增长势头,缺点是把季节性、一次性大单和短期波动全部年化放大。文中Anthropic的算法更激进:取最近28天使用量乘以13,再加订阅收入乘以12,相当于把全年最好的一个月当作常态。因此run rate常被视为「势能指标」而非「预测」,与过去12个月实际入账收入(约350亿美元)并列阅读,才能避免高估。
增长是真的快,但也在减速
文件里有个新数字:截至10月31日的run rate收入约810亿美元,仅10月一个月就增加100亿美元,单月环比约14%。作为对照,Anthropic 2025年全年收入约46亿美元,截至9月的三个月收入约为去年同期的12倍。
但这个run rate需要打个折扣看。它的算法是把最近28天的使用量乘以13,加上一个月的订阅收入乘以12——相当于把最好的一个月年化。文件明确说这不是预测,而且通过亚马逊、谷歌等云伙伴的销售按全额计入,口径比部分竞争对手更宽。按过去12个月实际入账计算,收入约350亿美元。信哪个数字,决定了你是付12倍市销率还是27倍。
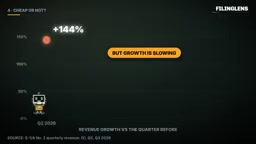
增速本身也在放缓:截至6月的三个月环比增长144%,截至9月的三个月降至47%。依然是极快的速度,但只剩三分之一。这直接关系到IPO定价需要多高的增长来支撑。
调整后利润(Adjusted EBITDA / Non-GAAP Operating Income) 是公司在GAAP利润基础上剔除股票薪酬、一次性费用、折旧摊销等项目后的利润指标。科技公司偏爱它,因为股票薪酬不消耗现金,一次性项目不反映持续经营能力。但批评者指出,股票薪酬同样是真实成本——它稀释股东权益,且员工视其为薪酬的一部分。文中Anthropic从「每100美元亏3美元」到「留下14.5美元」,中间跨越了20亿美元一次性捐款匹配和股票薪酬两项调整,读者需要清楚:14.5美元是公司口径的「可持续盈利能力」,而非现金利润。
要值回74美元,得卖得比NVIDIA多
分析者用一个简单模型反推:按74美元买入,要求一只风险股给出12%的年回报,2030年底卖出,那么公司届时的价值需达到约1.6万亿美元(含持续授予的新股稀释)。
如果投资者届时按25倍利润给估值——对一家仍在成长的大型科技公司算正常水平——公司需要约650亿美元的年利润。如果它每1美元收入能留下20美分(考虑到算力账单,这已经算很好),对应约3300亿美元的年收入。
换算到每股:今天的约0.74美元利润,2030年要变成约3.80美元,约五倍。而NVIDIA过去12个月的收入约3030亿美元。也就是说,按这个IPO价格,Anthropic到2030年的销售额必须超过NVIDIA今天的水平——从810亿起步,连续四年每年增长约42%。
这个数字夸张吗?分析者本人的回答是不觉得。它刚在一个季度里增长了47%,Morningstar的分析师甚至认为它能连续五年年增47%(对应目标价92美元)。但一个季度和四年是两回事。
采购承诺(Purchase Commitment) 是公司对未来采购义务的合同性承诺,通常出现在财报附注中,不属于传统债务,但具有类似的刚性——无论收入是否达标,公司都需按约定付款或承担违约成本。Anthropic约9090亿美元的承诺主要用于锁定未来十年的算力(芯片、云服务、数据中心),其中约707亿美元12个月内到期。分析者将其类比为「提前锁定供应」,逻辑成立的前提是需求持续增长;若增长放缓,这笔承诺会从「战略储备」变成「固定成本负担」,直接压缩利润空间。投资者应将其与经营租赁、资本开支承诺区分看待,但同样纳入偿债能力评估。
给首个财报设定的三条线
分析者把判断标准提前摆了出来,Anthropic作为上市公司的首份财报预计在明年年初发布:
- 收入:上季度170亿美元,预期220亿美元以上(环比约30%);低于190亿(环比不足12%)则意味着增长消退快于定价假设。
- 算力占比:希望降到每100美元收入60美元以下,上季度是58美元。
- 调整后利润:希望每100美元至少留下10美元,上季度是14.5美元。
这三个指标构成一个连贯的逻辑:估值是否合理,取决于增长能否持续、算力成本能否被摊薄、以及利润留存是否守得住。
需要说明的是,该分析明确声明不构成投资建议。它的价值在于把「1.4万亿」这类头条数字拆回到可验证的假设上——你付的每一美元,买的是Anthropic在2030年卖得比今天的NVIDIA还多的那个可能性。如果它做到了,这个价格算公道甚至略便宜;如果增长快速降温,你就是在为一个上季度还在亏损的公司付27倍市销率。
两种结局都有可能,区别在于你是否看清了自己在赌什么。
相关推荐
Anthropic招股书深度拆解:800亿亏损是骗局还是会计幻术?
Anthropic递交S-1招股书,800亿美元净亏损与160亿美元季度营收并存,引发“世纪骗局”质疑。本文拆解其会计调整、云市场总额法收入确认、9000亿美元计算承诺与双重股权治理,判断这究竟是财务幻术还是真实增长故事。
Anthropic IPO估值悬疑:万亿定价与S-1背后的真实生意
Anthropic已提交S-1申请在纳斯达克上市,估值从2万亿降至1.5万亿甚至1万亿。本文深度分析其收入增长、客户质量、8954亿美元算力承诺、1040亿美元净亏损及治理结构,给出IPO投资框架。
背包里的AI超算:DeepSeek离线推理220tok/s实测
EXO Labs在SGLM大会用两台M5 Ultra Max Studio组成背包式本地集群,离线运行DeepSeek V4.1 Flash达到约220 Tokens每秒。本文解析512GB统一内存、Thunderbolt 5 RDMA低延迟与MoE架构如何支撑这一速度,以及开源框架EXO的分布式推理价值。