Anthropic IPO招股书拆解:807亿亏损背后的真相与锁定期陷阱

Anthropic递交S-1拟募资千亿,807亿净亏损实为会计费用,读懂招股书五章节与锁定期才是关键。
Anthropic 公开递交 S-1 拟以代码 ANT 登陆纳斯达克,路透社报道拟募资最高 1000 亿美元,或成史上最大 IPO 之一。但招股书最值得细读的是其账本:上半年净亏损 807 亿美元,其中约 720 亿来自与估值变动相关的会计费用,路透社口径的经营亏损仅 6.93 亿美元,同期收入 162.9 亿美元。文章以此为例,说明如何像专业人士一样读招股书:先理解 S-1 与 SEC 审核的性质,再精读摘要、风险因素、资金用途、股息政策与稀释五个章节,对比净亏损与经营亏损并回到 MD&A 和附注,最后在文件中搜索 lockup 推算锁定期到期日——那个可能在上市数月后把股价砸下来的日期。
Anthropic 递交了 S-1 招股书,计划在纳斯达克上市,股票代码 ANT。路透社报道其拟募资规模最高可达 1000 亿美元,若成真将是史上最大 IPO 之一。但真正让这份文件值得细读的,不是募资额,而是它自己的账本上写着:六个月净亏损 807 亿美元。
只看这一个数字,你会彻底误判这家公司。这篇文章拆解如何像专业人士一样读招股书,重点看哪五个章节,以及一个能在上市数月后把股价砸下来的日期。
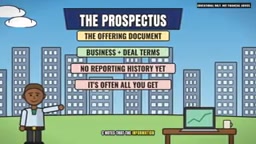
一、先搞清楚:S-1 是什么,SEC 审核不等于背书
据 SEC 的投资者公告,IPO 指公司首次向公众出售股份。联邦证券法要求,除非获得豁免,公司必须向 SEC 注册才能合法发售股票,注册文件通常就是 S-1 表格,其核心是招股说明书(prospectus)——描述公司业务、发行条款以及投资决策所需信息的文件。
新上市公司通常没有历史报告记录可查,SEC 明确指出,你需要的信息往往只能在招股书中找到。所有 S-1 及修订版(S-1/A)都在 SEC 免费的 EDGAR 数据库中公开,务必读最新版本,因为招股书在流程中会不断修改。定价完成后,公司通常会提交标注 424B3 或 424B4 的最终招股书,载明最终发行价。
这里有个常见误解:SEC 审核过,不代表 SEC 认可这笔投资。SEC 工作人员审查的是披露是否合规,并经常要求修改,但该机构明确表示,审查不保证披露完整或准确,也不评判这只 IPO 对任何人来说是不是好投资。
EDGAR(Electronic Data Gathering, Analysis, and Retrieval)是 SEC 的电子化申报与检索系统,自 1990 年代起逐步强制所有上市公司和注册发行人通过它提交法定文件。任何人无需注册即可在 sec.gov/edgar 免费检索公司名或股票代码,获取 S-1、10-K、10-Q、8-K 等文件的全文与历史版本。对 IPO 研究而言,EDGAR 的价值在于版本可追溯:同一份 S-1 可能经历 S-1/A 多次修订,不同日期的版本会反映监管问询后的修改、新增风险提示或财务数据更新。实务中应优先查看日期最新的修订版,并对照早期版本观察哪些表述被删除或弱化,这往往是理解公司真实顾虑的窗口。
424B 文件是定价后的最终招股书,424B3 适用于不含新增实质性信息的常规发行,424B4 则用于 IPO 等需要补充定价信息的场景。它与 S-1 的关键区别在于:424B 载明了最终发行价、承销折扣、实际发行股数等交易条款,而 S-1 阶段这些数字通常留空或给出区间。因此研究投资价值读 S-1,确认成交条件读 424B。
二、五个必须先读的章节
招股书摘要:业务、战略、资金用途和交易条款的简版。
风险因素:管理层自己列出的、可能严重伤害业务或你投资的风险。这部分要慢读——它是公司自己写自己的软肋。
资金用途:募来的钱是用于增长、还债,还是让早期投资者套现?SEC 指出,若现有股东股份被纳入发行注册,他们可以在 IPO 中出售,所以要查清到底是谁的股票在卖。
股息政策:历史记录与未来计划。
稀释(dilution):这一节最让人意外。SEC 说明,该部分展示你支付的 IPO 价格与两个数字之间的通常显著的差距——这些股份的账面价值,以及现有股东(创始人、高管、早期投资者)支付的平均价格。说白了,你每股付的钱可能远高于内部人士当年的成本。
设想一家虚构公司 Lantern Labs:创始人和早期支持者多年来平均每股付了约 2 美元,IPO 定价 20 美元,差距是 10 倍,稀释章节就是把这种差距摆到台面上。这不说明股票好坏,它告诉你谁在承担风险、以什么价格承担。
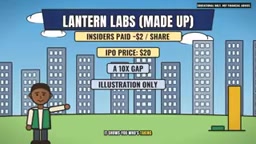
稀释(dilution) 的正式定义来自 SEC 的注册表格说明:它衡量新投资者每股支付的发行价,与现有股东每股平均支付价格之间的差额,以及发行后每股有形账面净值的变化。招股书通常用一张表列出三个数字——发行前每股有形账面净值、发行后经调整的每股有形账面净值、以及新投资者每股付出的价格,三者的落差即为稀释额。
需要区分两种稀释:一是经济稀释,即新发行股份摊薄了老股东的持股比例与每股收益;二是价格稀释,即新投资者付出的价格高于资产账面价值,这部分溢价在会计上计入资本公积,实际是向老股东转移价值。招股书的稀释章节主要披露后者。对早期投资者而言,低价入股意味着一旦公司上市,其账面回报可能数倍于发行价;对新投资者而言,这意味着你为同样的每股资产支付了更高对价。读懂这张表,比读任何分析师评级都更直接地告诉你风险与回报的分配结构。
三、807 亿亏损:读 MD&A 和财报附注才看得懂
这正是为什么必须读管理层讨论与分析(MD&A)以及带附注的财务报表。
据 CNBC 报道,Anthropic 上半年净亏损中约 720 亿美元来自与消费估值变动相关的会计费用,公司将其与自身估值上升挂钩。而路透社报道的底层数字完全不同:2026 年上半年经营亏损 6.93 亿美元,较去年同期的 21.4 亿美元收窄。同期收入 162.9 亿美元,上年同期为 11.6 亿美元。
同一家公司,截然不同的头条。这里的教训适用于任何文件:净亏损包含一切,包括并非来自日常经营的会计费用;经营亏损更接近业务实际表现。单看任何一个都不完整——两个都读,再读解释差额的附注。这个习惯在 IPO、10-K 或你打算收购的小生意上都管用。
成本也值得细看。路透社将此次上市描述为对投资者是否愿意为公司账单买单的考验,背景是对债务驱动的大规模 AI 支出的担忧升温。CNBC 报道称,S-1 中提到经营利润率预计会随时间波动,尤其是在大量新增算力交付时。这种句子值得划线。
经营亏损(operating loss) 与净亏损(net loss) 的差异,根源在利润表的层级结构。经营亏损位于利润表上部,只扣减与主营业务直接相关的成本费用——收入减去收入成本、研发、销售与行政开支,反映企业日常经营是否赚钱。净亏损位于利润表底部,在经营亏损基础上继续加减利息收支、投资收益、资产处置损益、所得税,以及非经营性的一次性项目。
二者差距巨大时,通常意味着存在大额的非经营项目。常见来源包括:可转换优先股或认股权证的公允价值变动(公司估值上升时,这些负债的账面价值上升,会计上确认为费用,但并不消耗现金);商誉或无形资产减值;重组与诉讼计提。这类费用往往被称为"非现金费用"或"按市值计价"的会计结果,与经营效率无关。专业读法是先看经营亏损判断业务体质,再看净亏损与经营亏损之间的差额,回到附注逐项确认差额构成,最后结合现金流量表的经营活动现金流,判断亏损中有多少真正流出了现金。
四、你能按发行价买到吗?通常不能
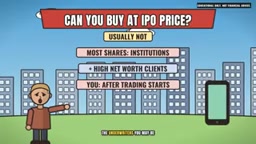
SEC 说明,如果你是某承销商的客户,可能按发行价获得配售。但承销商通常把大部分 IPO 股份分给机构和富裕客户——共同基金、养老金、保险公司。对个人而言,更常见的路径是股票开始交易后再买入。
发行价怎么定?SEC 描述为市场状况、分析和谈判的混合结果。承销商收集意向订单形成订单簿,其报酬通常是发行价的一个百分比。低估定价有助于他们把股份卖光,也可能助推首日上涨,买家高兴,但公司本可以募到更多。
首日交易还有多数人不知道的部分:SEC 指出,承销商可以在最初几天支撑交易价格,包括买入股份,通常是为了防止价格跌得远低于发行价。一旦支撑结束,价格可能显著下跌。IPO 后不久,股价大幅高于或低于发行价并不罕见。
早期波动为何剧烈?供给有限。SEC 解释,首日一般只有 IPO 中售出的股份在交易,创始人、员工和早期投资者的股份通常受限,承销商也可能劝阻立即转售。热门交易中,有限供给遇上高需求,会把价格推得很高。
五、锁定期陷阱:那个能在数月后砸盘的日期
内部人士通常签署锁定期协议,在一定期限内不得出售,SEC 称多数为 180 天。尚不能交易的股份有时被称为市场悬置(market overhang)。SEC 警告,锁定期到期时,如果大量股份同时涌入,价格可能显著下跌,有些股票甚至在到期前就因预期而下跌。
所以,找到那个日期。使用锁定期的公司必须在注册文件(包括招股书)中披露条款。在 S-1 中搜索 lockup,记下期限,推算大致到期时间。SEC 的建议很简单:如果你在考虑一只新上市股票,先弄清有没有锁定期、什么时候到期。
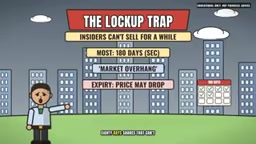
市场悬置(market overhang) 指的是已存在但尚未进入流通的股份对股价形成的潜在供给压力。它不一定在解禁当天才起作用——只要市场知道未来有大量股份可卖,当前的买方就会要求折价,价格可能在到期前就开始走弱。悬置的规模可用"可流通股份占发行后总股本的比例"衡量,比例越高、解禁越集中,压力越大。
锁定期条款并非千篇一律。除标准的 180 天整体锁定外,投行常与内部人士协商分阶段解禁(例如上市后 90 天解禁一部分、180 天再解禁剩余),或对早期投资者给予提前豁免。部分协议还包含搭售权(piggyback rights)和要求注册权(demand rights),允许老股东在锁定期后要求公司为其股份注册以便出售。这些细节通常写在招股书的"主要股东"章节或承销协议摘要里,搜索 lock-up、lockup、180 days 等关键词可定位。判断解禁冲击时,还要看解禁股份的持有者结构:若集中在少数风投基金且其基金临近退出期,抛售意愿通常更强。
你的 IPO 检查清单
读最新 S-1,而不是头条;记住 SEC 审核不是批准;读风险因素、资金用途和稀释;对比净亏损与经营业绩,并读附注;知道多数个人在交易开始后买入,价格可能剧烈波动;标出锁定期到期日。这些都不能告诉你该不该买,但能告诉你你买的到底是什么。
今晚可以做一件事:挑一只你好奇的 IPO,在 EDGAR 打开它的 S-1,找出三样东西——最大的风险因素、稀释数字、锁定期长度。在你看任何热门评论之前,先把它们写下来。
相关推荐

Heretic 2.0 发布:从去审查到通用模型修改工具
Heretic 2.0 正式发布,新增任意秩消融(ARA)算法与插件系统,从去审查专用工具进化为可抑制废话、降低谄媚、调整情感对齐的通用模型修改平台。37k GitHub 星标,Hugging Face 衍生模型超 8500 个。

本地大模型硬件怎么选?MacBook Pro vs Mac Mini+iPad深度对比
Reddit社区热议本地大模型硬件选择:32GB MacBook Pro与Mac Mini+iPad组合如何取舍?本文从便携性、性价比、内存需求等角度深度分析,帮你找到最适合本地推理的设备方案。

AI Agent失败溯源:如何定位错误决策的根因?
Reddit讨论聚焦AI Agent失败溯源难题:如何定位导致Agent做出错误决策的根因?分析LangSmith、LangFuse等可观测性工具的局限,探讨手动分析与自建分析系统的实践组合,为Agent可靠性提升提供思路。