Anthropic冲刺纳斯达克:代码ANT,万亿估值能否撑住?
Anthropic提交S1文件,代码ANT登陆纳斯达克,估值博弈与治理结构引关注。
Anthropic的IPO S1文件已提交,股票代码ANT将在纳斯达克上市,高盛与摩根士丹利领衔承销。文件显示第二季度营收115.5亿美元,GAAP营业利润近9.75亿美元,但背负与博通和SpaceX AI的巨额算力租赁承诺。投资者在投资者日施压降低估值预期,建议以较低估值扩大融资。创始人LLC将持有50.1%投票权,上市后保持绝对控制。与SpaceX不同,Anthropic缺乏个人崇拜叙事,IPO定价更依赖机构理性判断,被视为AI基础设施层接受公众市场检验的标志性事件。
事件速览:S1文件落地,代码ANT登陆纳斯达克
据B站UP主引述的CNBC直播讨论,Anthropic的IPO S1文件已正式提交,股票代码确认为ANT,将在纳斯达克挂牌交易。这一消息终结了此前Polymarket上关于代码的猜测——押注ANT的参与者最终获胜。
承销阵容同步曝光:高盛与摩根士丹利领衔,摩根大通和花旗紧随其后。说个细节,这两家领衔投行此前也操盘了SpaceX的IPO,若OpenAI后续启动上市,它们同样处于有利位置。用直播嘉宾的话说,这是投行的"旗帜性年份"。
S1文件是美国证券交易委员会(SEC)规定的IPO注册声明文件,正式名称为“Registration Statement on Form S-1”。它要求拟上市公司全面披露业务模式、风险因素、财务状况、管理层薪酬、股权结构及募集资金用途等核心信息。S1文件提交后即进入SEC审核期,公司需根据反馈修订(提交S-1/A),直至SEC宣布生效方可启动路演和定价。因此,S1的公开是IPO流程从秘密筹备转向公开透明的关键节点,其披露的数据和风险提示也成为投资者判断公司价值的第一手依据。
估值博弈:投资者施压与融资规模的权衡
S1文件未披露发行规模与价格区间,但围绕估值的博弈已有迹可循。据直播中透露的投资者日反馈,不少投资者在私下沟通中"温和地鼓励"Anthropic降低估值预期——不必执着于两万亿美元级别,即便以较低估值(如一万五千亿美元)发行,并同步扩大融资规模(甚至超过千亿美元),流通盘占比依然有限,操作上可行。
这一动态揭示了一个关键信号:市场对AI头部公司的定价正从"叙事驱动"转向"基本面审视"。投资者愿意参与,但不愿为过度乐观的预期买单。
财务透视:高增长与巨额承诺并存
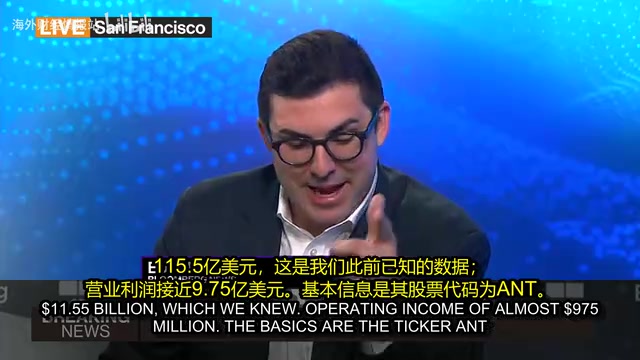
S1文件中的核心财务数据如下(据直播嘉宾Ed解读):
- 第二季度营收:115.5亿美元
- GAAP营业利润:接近9.75亿美元
- 算力租赁承诺:与博通(Broadcom)的租赁义务达1612亿美元,与SpaceX AI的租赁义务最高达1205亿美元
这两笔合计规模惊人的算力承诺,是理解Anthropic商业模式的关键。直播中Mandeep指出,Anthropic的收入模型并非传统的订阅制软件,而是消费驱动的LLM调用模式——收入来自自有产品以及亚马逊、谷歌等平台的市场分发,S1文件将披露各渠道的销售占比与抽成比例。这种模式增长弹性大,但可持续性存疑,也是主持人反复追问"收入增长是否可持续"的原因。
与SpaceX IPO不同,Anthropic并未抛出一个天文数字般的TAM(总可寻址市场)来支撑估值。文件中的表述是:知识工作代表约40万亿美元的经济价值——这是一个定性参照,而非远期收入预测。
GAAP营业利润指按照美国通用会计准则(Generally Accepted Accounting Principles)计算的营业利润,即营业收入减去营业成本及运营费用(研发、销售、管理等),不包含利息、税项等非营业项目。GAAP要求收入与费用的确认遵循权责发生制和具体准则,能较真实地反映经营业绩,但可能受非现金项目(如股权激励)影响。与之相对的Non-GAAP指标常剔除这些项目,以展示“调整后”盈利。对于高增长的科技公司,GAAP营业利润是衡量其能否在扩张的同时控制成本、实现可持续经营的重要标尺。
治理结构:创始人LLC掌握投票权
S1文件中另一个值得关注的细节是治理安排:由创始团队集体组成的创始人LLC将在上市后持有50.1%的投票权。这意味着即使完成IPO,Dario Amodei及其核心团队仍对公司决策拥有绝对控制。
直播嘉宾对此评价"非常有意思"——这种双重股权结构在科技公司上市中并不罕见,但在AI安全议题高度敏感的Anthropic身上,创始人保持控制权可能被解读为对使命延续的制度保障,也可能引发外部股东对治理透明度的疑虑。
双重股权结构(Dual-class structure)是指公司发行不同投票权的股票,通常A类股每股一票,B类股每股多票(如10票或20票),创始人及管理层通过持有高投票权股份,在持股比例不高的情况下仍能控制公司决策。这种结构在科技公司中常见(如谷歌、Meta),旨在保障创始团队对公司长期战略的掌控,避免短期市场压力干扰。但批评者认为它削弱了普通股东的治理权利,可能引发代理问题。在Anthropic的案例中,创始人LLC持有50.1%投票权,意味着即使上市,创始团队仍拥有绝对控制权,这与其强调的AI安全使命密切相关。
市场叙事:没有"马斯克崇拜"的IPO
直播中一段颇具洞察力的对比:SpaceX的IPO可以依赖"马斯克崇拜"带来的散户热情,但"Dario崇拜"并不以同样方式存在。这决定了Anthropic的上市叙事必须更依赖机构投资者的理性定价,而非情绪驱动。
嘉宾强调,Anthropic对AI行业的意义类似于"工业级公用事业"登陆公开市场——它不是又一家科技公司IPO,而是AI基础设施层接受公众市场检验的标志性事件。正因如此,投行"把定价做对、把首日交易做稳"的压力远超普通项目。
关键看点总结
对于关注这场IPO的读者,以下几个维度值得持续跟踪:承销团最终确定的发行区间、S1中披露的各渠道收入占比与抽成结构、巨额算力租赁承诺对现金流的长期影响,以及创始人控制权条款在路演中引发的机构反馈。代码ANT已经就位,剩下的问题是:市场愿意为"AI公用事业"支付多少溢价。
相关推荐
Anthropic上市:1.4万亿美元估值是AI的未来还是泡沫顶点?
Anthropic即将登陆纳斯达克,估值最高1.4万亿美元,募资或超600亿美元,成为史上第二大IPO。本文拆解其营收、千亿美元账面亏损真相、算力成本、控制权设计与解禁压力,分析这场IPO对AI板块的连锁影响。
Anthropic如何用四层叙事撑起2万亿美元估值
Anthropic预估市值两万亿美元,本文从定位理论与四层叙事结构拆解其营销策略:文明级恐惧叙事、身份叙事、产品叙事与商业叙事如何协同,以及创始人长文、技术文档、意见领袖等传播链路如何撑起AI安全守护者的估值故事。
Anthropic上市在即:1.4万亿估值背后的路演逻辑
Anthropic即将在纳斯达克上市,估值约1.4万亿美元,每股70至78美元。创始人达里奥路演强调团队稳定性与现金储备逻辑,本文梳理估值博弈、路演要点与上市时机背后的考量。