Anthropic上市:1.4万亿美元估值是AI的未来还是泡沫顶点?
Anthropic万亿IPO本周定价,会计亏损、控制权与循环交易构成核心风险。
Anthropic计划以70至78美元发行约2500万股,最高估值1.4万亿美元、募资或超600亿美元,将成为史上第二大IPO。文章梳理其前OpenAI团队背景、Claude在编程等企业场景的商业化进展,以及前9个月332亿美元营收。1040亿美元净亏损主要来自可转换票据估值上升的会计处理,真实经营亏损约13亿美元,但数千亿美元算力承诺构成刚性成本。40倍市销率引发机构巨大分歧,特殊股权与信托安排使新股东无法控制公司,阶梯式解禁与循环交易进一步放大不确定性。
一场决定AI板块情绪的IPO
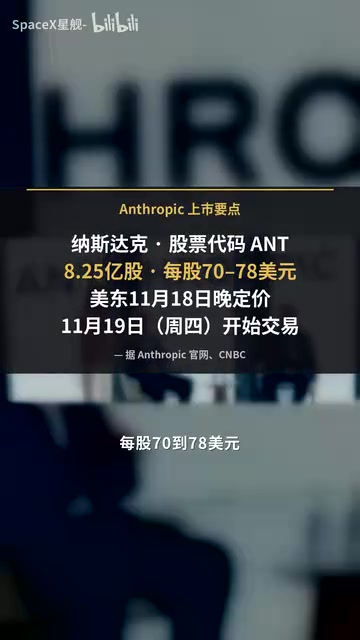
一家成立仅五年的公司,即将登陆纳斯达克,估值最高可达1.4万亿美元——这个数字足以让任何投资者心跳加速。据B站UP主在视频中的梳理,Anthropic计划以每股70至78美元的价格区间发行约2500万股,募资规模有望超过600亿美元,成为历史上第二大的IPO,仅次于今年6月SpaceX创下的纪录,且规模是2019年沙特阿美近300亿美元的两倍多。股票代码为ANT,最终定价预计在周三确定,周四开始交易。
这不仅仅是一家公司的上市。支持者说它证明人工智能是真的,批评者说这是泡沫的顶点。无论哪一方,都无法忽视这场IPO对整个AI产业链的辐射效应。
Anthropic是谁:安全理念与商业现实的碰撞
Anthropic由一群前OpenAI研究人员于2021年创立,带头人是达里奥·阿莫代伊和丹妮拉·阿莫代伊兄妹。他们的理念是安全地开发强大的人工智能,在法律上采用公共利益公司结构,董事会不仅要考虑利润,还要考虑公共使命。
其核心产品Claude模型被用于写代码、回答客户问题、分析文件,还能运行软件智能体。尤其是编程场景,已经成为一门大生意——越来越多的公司愿意花钱购买能写代码、修代码的AI工具。增长非常惊人:今年5月,私人投资者给Anthropic的估值接近1万亿美元;根据招股书,今年前9个月营收达到332亿美元,过去12个月营收约350亿美元,大部分收入来自企业和开发者付费使用其模型。
巨额亏损的真相:会计处理与真实现金流
有一个数字让人倒吸一口凉气:同样这9个月,Anthropic报告的净亏损高达1040亿美元。对一家估值希望超过万亿美元的公司来说,这听起来不可思议。
但原因很重要。据视频分析,这笔巨额亏损的大部分是会计处理,并不是真金白银流出去。Anthropic估值上涨后,它过去用来融资的工具(比如可转换票据)在账面上变得更值钱了,这部分增值要计入账面亏损。9个月里真正的经营亏损大约是13亿美元——仍然是亏损,但完全是另一回事。
更大的问题在成本端。训练和运行人工智能需要巨大的算力,Anthropic已经签下长期算力合同,据招股书解读这些承诺高达数千亿美元。它通常提前12到18个月预定算力,如果需求增长慢于预期,这些账单还是会照常到来。更微妙的是,供应商同时也是对手——亚马逊、谷歌和微软为Anthropic提供算力,在云平台上销售其产品,有的还投资了它,但他们也在开发自己的人工智能。今年上半年,Anthropic将近一半的收入来自这些云平台。
可转换票据是一种介于债务与股权之间的融资工具:投资者先以债务形式借钱给公司,约定在未来某个时点(或公司上市时)可以按约定价格转换成股票。当公司估值大幅上升时,这些票据的转股价值随之提高,会计上需要把增值部分确认为公允价值变动损失,计入当期损益,但它并不产生实际的现金流出。因此,一家高速成长、估值快速抬升的公司,账面亏损可能远大于真实现金消耗,阅读招股书时要把“净亏损”与“经营活动现金流”分开看。
估值逻辑:40倍营收背后的信仰与分歧
按1.4万亿美元计算,Anthropic的估值大约是过去一年营收的40倍。相比之下,很多大型盈利科技公司的估值只有这个倍数的一小部分。投资者买的不是Anthropic今天赚的钱,而是他们相信它10年后能赚的钱。
不是所有人都被说服了。研究机构New Constructs称它是2026年最荒唐的IPO,批评者说问题不在人工智能本身,而在人工智能初创公司的价格。另一方面,据报道晨星的分析师给出的合理估值大约是一点几万亿美元,高于价格区间的上限。分歧如此之大,恰恰说明市场对AI资产的定价逻辑尚未形成共识。
控制权设计:新股东能拥有,但不能控制
上市后,Anthropic的一位联合创始人与即将通过特殊股票结构组成的合伙公司合计掌握略超过一半的投票权,而每个人只拥有公司2%左右的股份。此外,一个独立机构“长期利益信托”有权选出大多数董事。
这意味着新股东可以拥有公司的一部分,但不能控制它。这种治理结构在科技公司中并不罕见,但对于一家估值万亿级别的上市公司来说,外部投资者的话语权极为有限,值得普通投资者认真掂量。
双重股权结构(Dual-Class Share Structure)是指公司发行投票权不同的多类股票,通常创始人持有每股多票的高投票权股份,而公开市场投资者买入的是每股一票的低投票权股份。这种设计让创始团队在股权被稀释后仍能保持控制权,谷歌、Meta、Snap等科技公司都采用过类似安排。它的争议在于:外部股东出资承担风险,却难以通过投票影响公司决策,治理制衡更多依赖独立董事和信托机制,而非股东大会。
散户机会与解禁压力
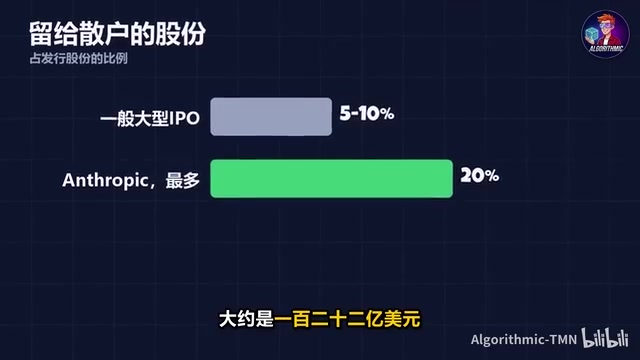
Anthropic为散户投资者预留了最多五分之一的股份,远高于通常的5%到10%,按价格区间中位计算大约对应122亿美元。可以通过加薪理财、富达和Robinhood等渠道申购。据报道,认购需求大约是发行股份的6倍,所以很多人只能分到很少甚至分不到。
另一个关键细节在招股书里:内部人士和早期投资者通常在上市后大约6个月内不能卖出股票。但据报道,Anthropic的招股书设定了20多个不同的解禁节点和日期,以及业绩挂钩条件。批评者说,这可能让更多股票比平常更早进入市场——可买的股票越多,股价的压力就可能越大。
锁定期(Lock-up Period)是IPO中的标准安排,承销商与公司通常要求内部人士和早期投资者在上市后一段时间内不得出售股票,以防上市首日出现集中抛售。美国市场惯例约为180天,到期后统一解禁。近年越来越多公司采用“阶梯式解禁”,把解禁分散到多个日期并附加业绩或股价条件,理论上可以平滑抛压,但也可能让部分股票比传统安排更早进入流通,增加短期供给。
循环交易的阴影:需求被放大还是真实增长?
很多人工智能的资金是在“圈子”里流动的:云计算巨头投资人工智能实验室,而这些实验室又把大部分钱花在同一批巨头的算力上。批评者说,这可能让需求看起来比实际更强;支持者说,一个新行业本来就是这样建起来的。
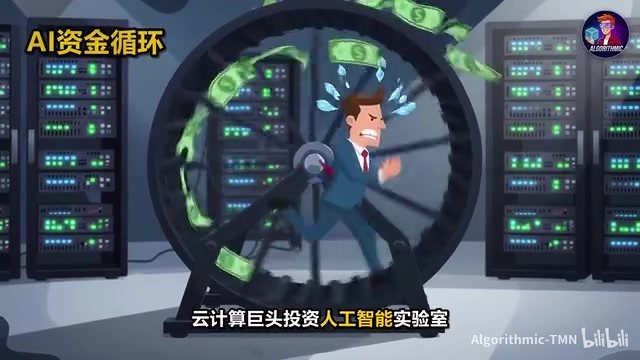
这个循环结构是理解Anthropic估值风险的核心。如果终端需求足够扎实,循环只是产业早期的自然现象;如果终端需求被高估,那么链条上任何一环的松动都可能引发连锁反应。视频中提到的另一个信号是:纳斯达克100指数比10月的高点低了大约一个显著幅度,为人工智能提供芯片的英伟达刚刚失去了创始人兼CEO黄仁勋(注:此表述来自视频原文,实际情况请读者以官方信息为准),而它将在下周公布业绩,正好是Anthropic定价的前一天。市场对估值的预期已经下调,从本月早些时候最高2万亿美元的说法降到了现在的区间,氛围中笼罩着一层淡淡的犹豫。
市销率(Price-to-Sales,P/S)是市值与过去12个月营收之比,常用于尚未盈利的高速成长公司估值。它不反映利润和现金流,因此对商业模式差异极大的公司之间比较意义有限。40倍市销率意味着投资者为每一美元营收支付40美元,隐含假设是营收将持续高速增长且未来利润率可观。一旦增速放缓或市场对长期利润率的信仰动摇,这类估值会经历剧烈重估,这也是机构对Anthropic合理估值分歧巨大的技术原因。
历史给出的答案并不一致
1995年网景上市第一天股价翻了一倍多,互联网热潮由此起飞;2012年Facebook的发行价是38美元,4个月之内股价跌到了20美元以下。这两家公司都改变了世界,但只有一家在上市第一年是好买卖。历史反复证明:改变世界的公司,和改变投资者钱包的公司,不总是同一家。
这周要关注的三件事
第一,英伟达周二的业绩,它决定整个人工智能板块的情绪。第二,周三的最终发行价——高于区间说明需求强劲,低于区间就是一个警告。第三,周四的首日交易和之后几天的走势。先大涨然后很快回落,是热门IPO的典型信号。
所以这场IPO的意义不止于一家公司:如果Anthropic顺利上市后上涨,就说明投资者仍然愿意为人工智能的未来买单;如果它表现不佳,可能会冲击所有和人工智能有关的公司,从芯片制造商到数据中心建设商,甚至是数百万人持有的指数基金。五年前Anthropic还是一个担心人工智能未来的小团队,这周的故事将决定这份担心和这项技术到底值多少钱。
(本文内容来自公开视频整理,仅供参考,不构成投资建议。)
相关推荐
Anthropic冲刺纳斯达克:代码ANT,万亿估值能否撑住?
Anthropic正式提交S1文件冲刺纳斯达克,股票代码ANT,高盛摩根士丹利领衔承销。本文解读其营收数据、巨额算力租赁承诺、创始人投票权结构及估值博弈,分析万亿估值能否获得市场支撑。
Anthropic如何用四层叙事撑起2万亿美元估值
Anthropic预估市值两万亿美元,本文从定位理论与四层叙事结构拆解其营销策略:文明级恐惧叙事、身份叙事、产品叙事与商业叙事如何协同,以及创始人长文、技术文档、意见领袖等传播链路如何撑起AI安全守护者的估值故事。
Anthropic上市在即:1.4万亿估值背后的路演逻辑
Anthropic即将在纳斯达克上市,估值约1.4万亿美元,每股70至78美元。创始人达里奥路演强调团队稳定性与现金储备逻辑,本文梳理估值博弈、路演要点与上市时机背后的考量。