Anthropic冲击2万亿估值,招股书却藏807亿亏损谜题
Anthropic招股书揭示807亿账面亏损与经营利润转正并存,2万亿估值押注AI增长。
Anthropic正式提交招股书,计划以ANT为代码登陆纳斯达克,目标估值最高达2万亿美元。招股书显示,公司2025年全年营收约45.85亿美元,2026年上半年已冲至162.86亿美元,但季度增速从翻倍放缓至接近50%。上半年净亏损807亿美元中约724亿来自可转换票据等金融工具的公允价值变动,属非现金科目;同期第二季度经营利润已转正至约9.74亿美元,单位经济模型改善。最大风险在于超过8000亿美元、期限延伸至2045年的算力承诺,构成期限错配下的固定成本敞口。此外,七位联合创始人通过特殊股权掌握50.1%投票权,外部资本话语权被稀释。2万亿估值本质上是对AI增长能否覆盖庞大资本投入的公开定价。
Anthropic正式提交招股书,计划以ANT为代码登陆纳斯达克,市场传出的目标估值最高达到2万亿美元。但翻看这份318页的文件,一个刺眼的数字摆在面前:上半年净亏损807亿美元,同期经营利润却已经转正。这种"越亏越值钱"的反差,恰恰是当下AI巨头资本叙事最真实的缩影。
收入曲线:从45亿到162亿的跳跃
先看增长。2025年全年Anthropic营收约45.85亿美元,到了2026年上半年,营收已经冲到162.86亿美元。单看第二季度,收入就超过115亿美元。
这条曲线陡峭得惊人,但斜率正在变化。收入从一季度到二季度翻了一倍多,而二季度到三季度的增幅则降到了接近50%。增速放缓本身不算意外——基数变大之后,维持翻倍本就困难。真正需要观察的是,这种放缓是阶段性波动,还是需求侧开始触及天花板。对于一家估值锚定在2万亿美元的公司来说,市场给出的定价隐含了对未来数年高速增长的假设,任何增速信号的边际变化都会被放大解读。
807亿亏损的真相:账面数字与真实现金流
807亿美元的净亏损听起来像灾难,但拆开看结构,结论完全不同。
上半年净亏损中,约724亿美元来自可转换票据等金融工具的收入公允价值变动,主要与公司估值上涨有关。换句话说,这部分"亏损"是会计处理的结果,并不意味着这些钱真的从账户里流走了。估值涨得越猛,这部分账面亏损反而越大——这是一种典型的非现金科目扭曲。
更值得关注的是经营层面的信号:第二季度经营利润已经达到约9.74亿美元。随着模型推理效率提高,算力成本占收入的比例也在下降。这意味着Anthropic在主业上已经跨过了盈亏平衡线,单位经济模型正在改善。推理效率的提升直接压低了每次调用的成本,而收入端仍在扩张,两头挤压之下经营杠杆开始释放。
把这两条线放在一起看,招股书呈现的其实是两个故事:会计口径上的巨额亏损,和经营口径上的盈利转正。对投资者而言,后者的权重显然更高,但前者的波动性也不能忽视——估值若出现回调,公允价值变动会反向影响报表。
可转换票据与公允价值变动:可转换票据是一种兼具债权与股权性质的融资工具,投资者可在约定条件下将票据转换为公司股份。在会计处理上,这类工具通常被归类为以公允价值计量且其变动计入当期损益的金融负债。当公司估值上升时,转股对投资者更有吸引力,票据的公允价值随之上升,公司账面上就要确认一笔负债增加,对应计入“亏损”。反之,估值下降时则会录得账面收益。这种亏损或收益不涉及实际现金流出或流入,属于非现金科目,因此在评估公司真实经营状况时通常被剔除。理解这一点,是看懂Anthropic 807亿净亏损与经营利润转正并存的关键。
经营利润与经营杠杆:经营利润指扣除营业成本与期间费用后、未计入利息和税项前的利润,是衡量主营业务盈利能力最直接的指标。Anthropic第二季度经营利润转正至约9.74亿美元,说明其模型调用收入已经覆盖了推理算力、研发和销售等日常开支。经营杠杆则指收入增长时,固定成本被摊薄、利润以更快速度放大的效应。对AI公司而言,推理效率提升会直接压低单位调用成本,而收入端继续扩张,两者叠加使经营杠杆开始释放。这也解释了为何在会计巨亏的同时,经营层面的信号反而在改善。
8000亿算力承诺:最大的隐性风险
如果说亏损数字是视觉冲击,那算力合同才是这份招股书里风险最集中的地方。
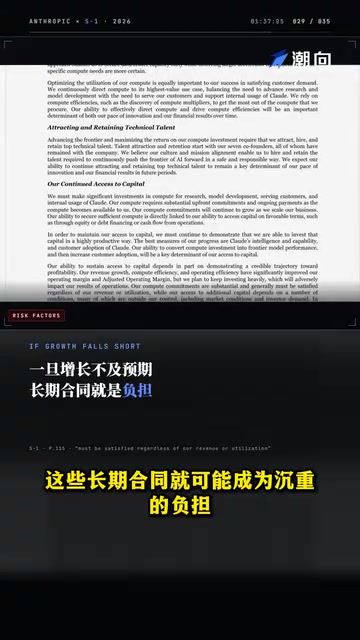
Anthropic已经签下超过8000亿美元的算力承诺,涉及大规模云计算和数据中心合同,有些期限甚至延伸到2045年。问题在于期限错配:公司大部分收入依赖客户实际调用模型,算力成本却可能提前多年锁定。一旦客户增长不及预期,这些长期合同就会从"产能保障"变成"沉重负担"。
这是AI基础设施军备竞赛的共性难题。算力是训练和推理的前提,不提前锁定就可能在大规模需求到来时掉队;锁定得太早太多,又把自己绑在了固定成本上。Anthropic的选择是激进押注需求持续增长,而这个押注的成败,最终取决于模型调用量能否撑起这些合同的摊销。
期限错配与算力承诺:期限错配是指企业资产端(收入回收)与负债端(成本支付)在时间上不匹配。Anthropic签下的算力合同期限最长延伸至2045年,意味着未来近二十年的云计算和数据中心成本被提前锁定,形成刚性支出;而收入却依赖客户逐季的实际模型调用量,具有不确定性。一旦调用量增长不及预期,长期合同就会从“产能保障”变成“固定成本包袱”,挤压利润空间。这类合同在会计上可能以租赁负债或采购承诺的形式体现,投资者需要关注其摊销节奏与收入增长的匹配程度,这是评估AI基础设施类公司风险的核心视角。
创始人控制权:七人掌握50.1%投票权
还有一个容易被忽略的细节:亚马逊和谷歌虽然投入巨资,但创始团队设计了特殊股权结构,让七位联合创始人掌握50.1%的投票权。
这意味着外部资本在董事会层面的话语权被结构性稀释。对于看好Anthropic长期技术路线的投资者,这保证了战略连续性,避免短期财报压力干扰研发投入;但对于期待通过持股影响公司决策的机构来说,这是一个需要定价的治理风险。大额投资与有限控制权之间的张力,在科技公司IPO中并不罕见,但放在2万亿美元估值的背景下,任何治理层面的不确定性都会被放大。
双重股权结构与投票权设计:双重股权结构是指公司发行两类或多类股票,其中一类每股拥有更高投票权(如10票),另一类每股仅1票,通常由创始团队持有高投票权股份。Anthropic让七位联合创始人合计掌握50.1%投票权,即便亚马逊、谷歌等外部股东投入巨资,也无法在董事会层面取得主导权。这种设计的优势是保障战略连续性、抵御短期财报压力;代价是外部资本的话语权被结构性稀释,治理风险需要定价。在科技公司IPO中,双重股权结构并不罕见,但在2万亿美元估值下,任何治理不确定性都会被市场放大审视。
市场真正要回答的问题
收入增长是一回事,能不能持续赚钱又是另一回事。Anthropic的招股书把这个问题摊开在了台面上:经营利润转正证明了商业模式可行,807亿账面亏损提示了估值波动的传导路径,8000亿算力承诺则押注了未来十年以上的需求曲线。
2万亿美元的估值,本质上是对"AI高速增长能否撑起如此庞大资本投入"的一次公开定价。答案不会写在招股书里,而会写在接下来几个季度的调用量、推理成本和客户留存数据中。
相关推荐
GPT-6.2与Astra同步上线:OpenAI这次把更新节奏玩明白了
OpenAI发布GPT-6.2 Sol与Astra双模型,Plus用户可在ChatGPT Work和Codex试用,Pro用户解锁Codex超快模式。本文梳理两个模型的定位差异、Astra在长文档检索与表达改写上的实际用法,以及双模型同步上线对用户工作流的影响。
GPT-6.2 Astra与Sol发布:成本大降,双模型怎么选
OpenAI发布GPT-6.2 Astra和GPT-6.2 Sol双模型,Astra攻坚专业任务,Sol主打日常低成本。Astra每任务成本不到上一代三分之一,Sol编程测试仅差半分而成本约为五分之一。本文梳理两款模型定位、实测数据与普通用户使用建议。
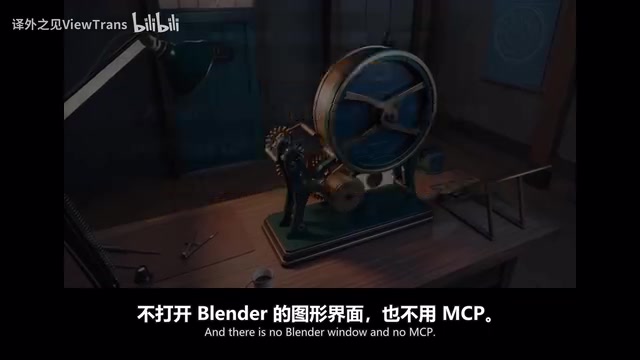
GPT-6.2双模型实测:Astra与Sol造钟做游戏差距有多大
GPT-6.2 Astra 与 Sol 双模型实测:Blender 造钟、霓虹射击、方程式赛车三项任务同题对比,Astra 花 419 美元执行力强,Sol 仅 197 美元但掉到 2 帧,游戏与审美仍落后 Fable 与 Opus。