Anthropic的807亿美元"亏损":会计魔术还是真实危机?

Anthropic 807亿美元亏损多为可转换票据会计调整,非现金流出,运营层面已趋健康。
Reddit社区对Anthropic SEC文件中807亿美元亏损展开深度讨论,结论是其中约720亿美元来自可转换票据价值变动的会计调整,并非实际现金流出,反而反映公司估值攀升。社区更关注160亿美元收入对90亿美元算力成本所体现的健康毛利率,认为Anthropic卖token的价格高于生成成本。讨论同时暴露分歧:860亿美元芯片租赁支出与SPV结构让真实债务规模难以判断,SEC文件能否"做手脚"也存争议。支线话题中,社区认为本地开源模型短期内难以威胁Anthropic企业业务。多数用户强调Anthropic处于高增长高投入的研发阶段,净利润并非当前目标,读懂GAAP与Non-GAAP差异比记住亏损数字更重要。
Anthropic最近一份SEC文件显示807亿美元亏损,这个数字在社交媒体上迅速发酵。但Reddit社区经过百条评论的深度讨论后,得出了一个截然不同的结论:这笔"亏损"大部分是纸面游戏。
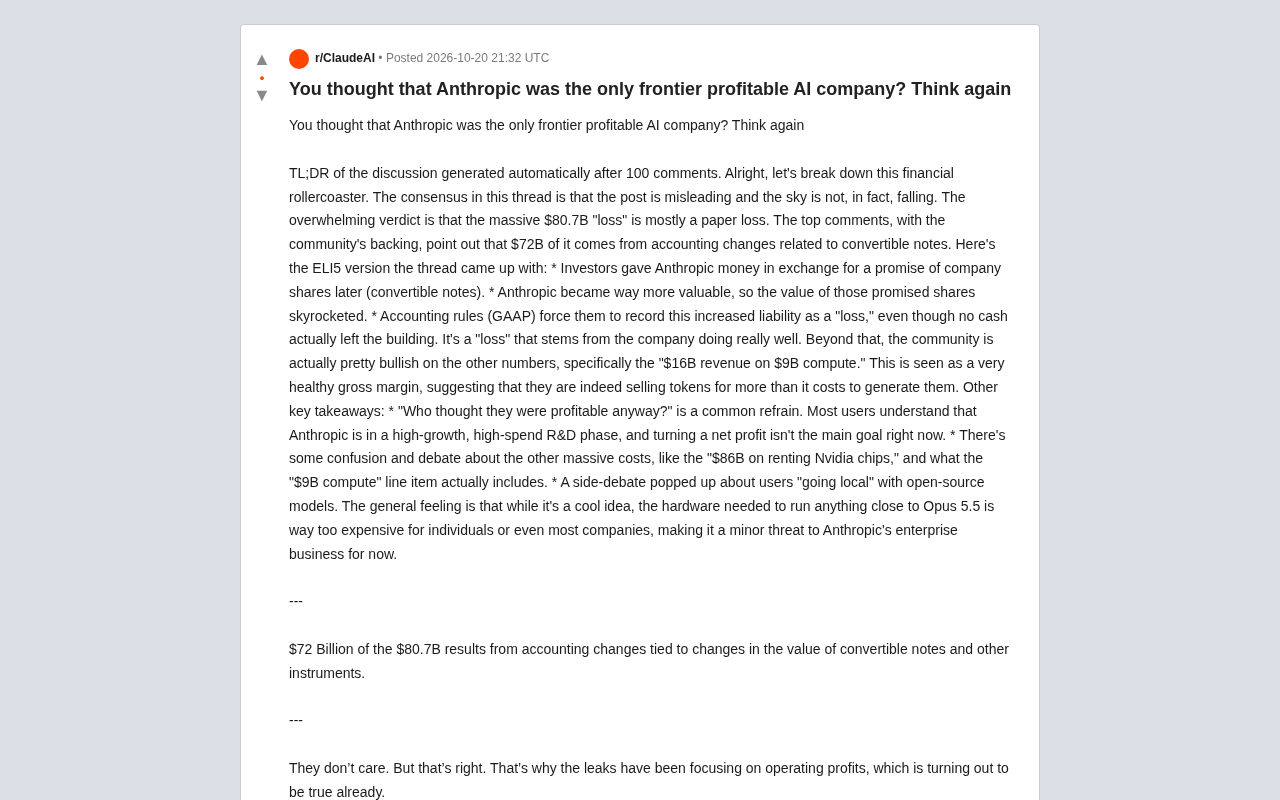
807亿"亏损"的真相:可转换票据的会计效应
根据Reddit讨论中社区共识,807亿美元亏损中有约720亿美元来自可转换票据及相关金融工具价值变动带来的会计调整。这并非现金流出,而是GAAP会计准则下的记账结果。
一位高赞评论给出了通俗解释:投资者以可转换票据形式向Anthropic注资,约定未来兑换公司股份。当Anthropic估值大幅攀升时,这些承诺股份的价值随之飙升。会计准则要求公司将这部分增加的负债记为"亏损",尽管没有任何现金离开公司账户。
换句话说,这笔"亏损"恰恰源于公司表现太好。社区中一位用户直言:"他们根本不在乎这个数字。这也是为什么泄露信息一直聚焦在运营利润上,而运营利润实际上已经开始转正。"
可转换票据(Convertible Notes) 是一种介于债务与股权之间的融资工具。投资者以贷款形式向公司注资,约定在未来某时点(或触发特定条件时)可按预定价格转换为公司股份。对初创公司而言,这种工具的好处是延迟估值定价、降低融资摩擦。会计处理上的关键在于:当公司估值上升时,票据转换后将发行的股份价值也随之上升,GAAP要求公司将这部分增量确认为负债的公允价值变动,计入当期损益。因此,一家高速成长的公司在账面上可能出现巨额"亏损",但现金并未流出。这与股权激励费用(stock-based compensation)造成的账面亏损逻辑类似,都是非现金项目,分析师通常会在Non-GAAP口径中将其剔除。
GAAP与Non-GAAP的差异是理解这类报道的关键。GAAP(美国公认会计准则)要求将可转换票据公允价值变动、股权激励、资产减值等非现金项目计入净利润,目的是向投资者呈现完整的经济义务。而Non-GAAP口径则允许公司剔除这些项目,更贴近"运营层面"的真实现金表现。SEC对此有明确监管:公司可以使用Non-GAAP指标,但必须与GAAP指标并列披露并作出调节说明,且不得比GAAP指标更突出。科技公司在财报中同时给出两套数字是行业惯例,媒体若只引用GAAP净利润,容易放大账面亏损的冲击力,忽略运营层面的真实趋势。
160亿美元收入对90亿美元算力成本:健康信号
抛开纸面亏损,社区对另一组数字更为兴奋:160亿美元收入对应90亿美元算力支出。按此计算,Anthropic的毛利率相当可观,意味着他们卖token的价格确实高于生成成本。
有评论指出:"这仍然是一个超过收入一半的赤字,但如果把藏在SPV里的硬件债务算进去,情况比我预想的好得多。"另有用户补充,这类纸面收入会体现在亚马逊和谷歌的财报中,但媒体更偏爱大数字带来的冲击力。
毛利率在AI模型公司语境下有其特殊性。传统SaaS公司毛利率常在70%-80%以上,因为边际复制成本极低;而大模型公司的推理(inference)需要持续消耗GPU算力,token生成有真实的边际成本。因此,用"收入减算力成本"衡量毛利率时,需注意算力支出中可能同时包含训练(资本性、一次性的模型研发投入)和推理(经常性、随用量增长的运营成本)两部分。若90亿美元算力支出中训练占比较高,则实际推理毛利率会更高;反之则更低。这正是社区争论"90亿到底涵盖什么"的实质意义所在。
社区分歧:算力成本与SPV的模糊地带
讨论并非铁板一块。有用户提出疑问:如果Anthropic以可转换票据的形式向微软等云厂商支付算力费用,盈利能力是否会显得更差?这一问题引发了关于90亿美元算力支出具体涵盖范围的争论。
关于860亿美元租用英伟达芯片的支出,社区同样存在困惑。部分用户认为SPV(特殊目的实体)结构让硬件债务的真实规模难以判断。也有评论提醒,这份SEC文件无法像Anthropic此前的"创意会计"那样灵活处理,因为"在SEC文件上你不能随便玩花样"。但随即有人反驳:"公司在SEC文件中做Non-GAAP报告是家常便饭。"
SPV(Special Purpose Vehicle,特殊目的实体) 是一种独立于母公司资产负债表的法律实体,常用于结构化融资、资产证券化或大型设备租赁。在AI算力领域,公司可能通过SPV向英伟达等供应商租赁芯片,SPV负责持有硬件资产并承担债务,母公司则以租赁费形式支付使用成本。这样做的好处是硬件债务不直接体现在母公司报表上,但代价是真实债务规模和刚性支出义务变得难以从外部判断。投资者需要结合附注、租赁承诺披露和关联方交易信息,才能还原完整的财务图景。这也是社区对"860亿美元芯片租赁"感到困惑的根本原因。
本地开源模型能否威胁Anthropic?
讨论还衍生出一个支线话题:用户"本地化"运行开源模型是否会冲击Anthropic的企业业务。社区的整体判断是,虽然想法很酷,但要跑出接近Opus 5.5水平所需的硬件成本,对个人甚至大多数公司来说都过于昂贵。短期内这只能算是一个次要威胁。
多数用户对Anthropic的定位有清醒认知:它正处于高增长、高投入的研发阶段,净利润并非当前首要目标。"谁觉得它已经盈利了?"这句反问在讨论中反复出现,暗示外界对AI公司财务数据的解读往往脱离了发展阶段的基本事实。
这场讨论的价值在于揭示了一个更普遍的现象:当AI公司的财务数据被简化为"巨额亏损"的标题时,会计规则、发展阶段和业务结构等关键背景往往被忽略。对于关注AI行业的人来说,读懂GAAP与Non-GAAP之间的差异,可能比记住一个亏损数字更重要。
相关推荐

Workbuddy零基础入门:桌面AI智能体如何落地工作流
Workbuddy桌面AI智能体零基础教程解读:从安装、积分领取到文件管理与自动化工作流搭建,对比CodeX的适用场景与成本差异,帮助职场人完成从AI提问者到AI管理者的思维转变。

OpenAI智能体新栈:计算机操作、决策API与超速工作流
OpenAI Dev Day发布智能体新栈:Computer Use操作速度超越普通人,Decisions API基于Luna实现极低延迟分类,Agents API开放同源计算机操作能力,GPT-6.1 Sol成本仅为Astra七分之一。本文梳理核心更新、实测数据与开发者落地要点。

梁文峰开源推理框架DeepInfo,硬刚美国禁令
DeepSeek在开源模型后再开源推理框架DeepInfo,包含GPU/CPU交叉流水线、小模型预判大模型复核、华为昇腾与英伟达芯片全面适配等技术,直面美国联邦禁令。本文解析其对AI产业落地的意义与开源策略。